¿Puede el perito de la aseguradora decidir por sí solo cuánto vale el daño? No: su informe es una valoración que puede discutirse. En el procedimiento del artículo 38 de la Ley de Contrato de Seguro, el asegurado dispone de ciento ochenta días desde la notificación para impugnar judicialmente el dictamen, según el Boletín Oficial del Estado. Por eso, impugnar el informe pericial de la aseguradora exige distinguir si el desacuerdo afecta a la cuantía de los daños o a la cobertura del siniestro.
Es comprensible que una valoración técnica parezca difícil de cuestionar, sobre todo si la compañía la presenta como definitiva. Sin embargo, conocer el papel del perito y los plazos aplicables permite entender qué opciones contempla la ley y qué aspectos de la valoración pueden ser relevantes.
En este artículo descubrirá cuándo puede tener sentido impugnar el informe pericial de la aseguradora, cómo intervienen los peritos y qué derechos conserva como asegurado. Si el informe afecta a lesiones sufridas en un accidente de tráfico, Rodríguez Escudero Abogados también reclama indemnizaciones, incluidas las relacionadas con lesiones graves.
Puntos clave
- Identifique si el desacuerdo afecta a la cuantía del daño o a la cobertura de la póliza, porque son cuestiones distintas.
- Conozca cómo funciona la designación de peritos y cuándo puede intervenir un tercer perito para resolver la discrepancia.
- Una valoración alternativa puede señalar daños omitidos o explicar por qué la cuantía propuesta no refleja el alcance del perjuicio.
- La impugnación judicial requiere preparar argumentos y pruebas que permitan al tribunal valorar el dictamen junto con el resto de la documentación.
- En reclamaciones por lesiones de tráfico, el análisis jurídico de la valoración puede ayudar a determinar qué aspectos de la indemnización deben discutirse.
¿Cuál es el papel del perito de la aseguradora?
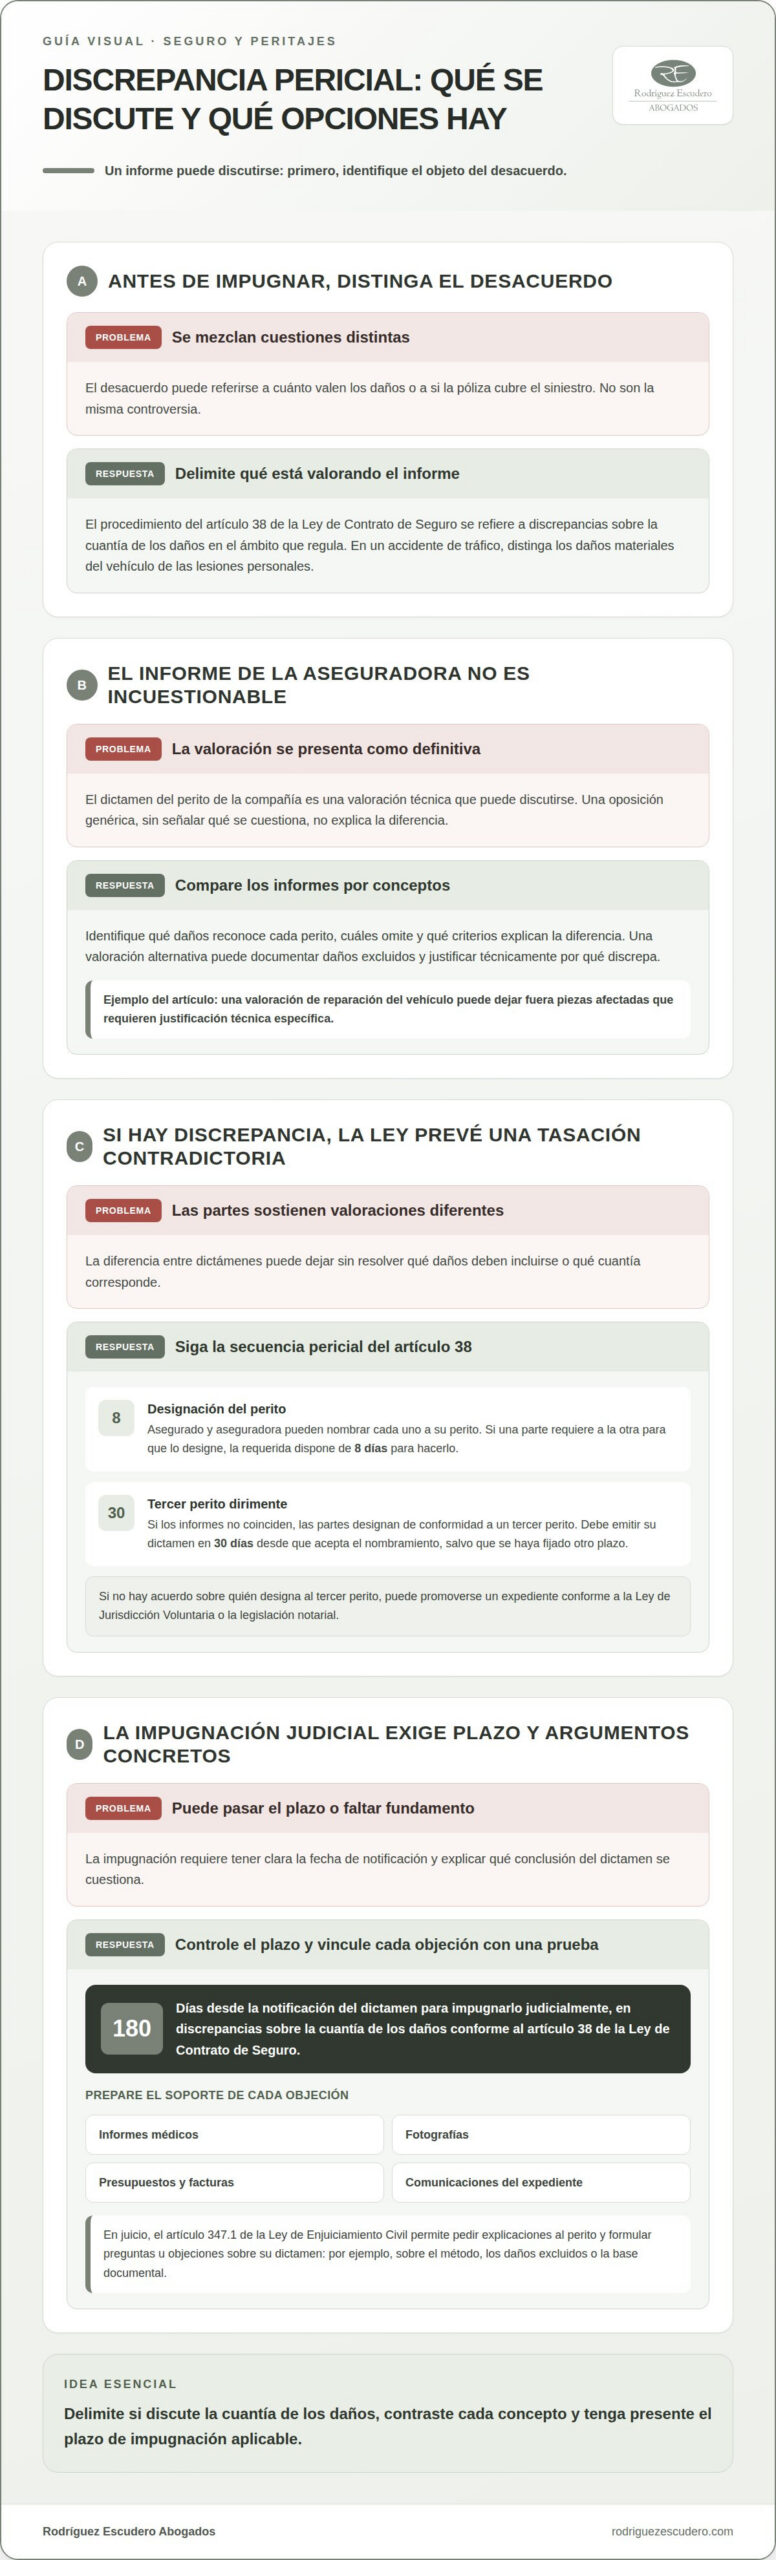
La Ley de Contrato de Seguro regula en su artículo 38 la tasación pericial cuando existe desacuerdo sobre la cuantía de los daños. La Ley de Enjuiciamiento Civil permite interrogar al perito y formular preguntas u objeciones sobre su dictamen durante el juicio, conforme a su artículo 347.1.
- Delimite qué valora el informe. El perito de la aseguradora examina los daños relacionados con el siniestro y expone una valoración técnica. En un accidente de tráfico, conviene distinguir los daños materiales del vehículo de las lesiones personales: el procedimiento del artículo 38 se refiere a discrepancias sobre la cuantía de daños en el ámbito que regula.
- Compruebe cómo se designaron los peritos. En el procedimiento del artículo 38, si no hay acuerdo sobre la indemnización, cada parte debe designar su perito. Si una parte que ya ha designado su perito requiere a la otra para que designe el suyo, la requerida tiene ocho días para hacerlo. Si no lo hace, se entiende que acepta el dictamen del perito de la otra parte y queda vinculada por él. Por eso no conviene dejar pasar ese requerimiento sin designar perito.
- Compare los informes por conceptos. El análisis debe identificar qué daños reconoce cada perito, cuáles omite y qué criterios explican la diferencia económica. Por ejemplo, ante daños en un vehículo, el documento puede valorar la reparación, pero dejar fuera piezas afectadas que requieren justificación técnica específica.
- Determine si procede un tercer perito. Si los informes de las partes no coinciden, estas designan de conformidad a un tercer perito dirimente. Su dictamen debe emitirse en 30 días desde que acepta el nombramiento, salvo que las partes hayan fijado otro plazo. Si no acuerdan quién lo designa, pueden promover un expediente conforme a la Ley de Jurisdicción Voluntaria o la legislación notarial.
- Prepare la contradicción para el juicio. El artículo 347.1 de la Ley de Enjuiciamiento Civil permite pedir explicaciones al perito y formular preguntas u objeciones sobre su dictamen. Las cuestiones deben dirigirse a aspectos concretos, como el método aplicado, los daños excluidos o la base documental de una conclusión.
- Valore un informe independiente cuando aporte fundamento técnico. Un perito independiente puede examinar el informe de la aseguradora, documentar omisiones y explicar por qué discrepa de la valoración. Para impugnar el informe pericial de la aseguradora, la comparación debe ceñirse estrictamente a los daños discutidos y apoyar cada objeción con documentos pertinentes.
¿Cuánto tiempo tengo para impugnar el informe pericial?
Según el Boletín Oficial del Estado, el asegurado dispone de 180 días desde la notificación del dictamen para impugnarlo judicialmente conforme al artículo 38 de la Ley de Contrato de Seguro. Este plazo corresponde a discrepancias sobre la cuantía de los daños y no debe confundirse con otras controversias sobre el siniestro.
Para valorar la impugnación, el abogado examina el objeto y los fundamentos del informe, junto con la documentación del expediente. También determina qué vía puede responder mejor al desacuerdo concreto.
- Fije la fecha de notificación y delimite la controversia. El plazo de 180 días se cuenta desde la notificación del dictamen previsto en el artículo 38. El abogado distingue si se discute la cuantía de los daños, la cobertura de la póliza o una valoración médica, porque cada cuestión puede requerir un planteamiento diferente.
- Prepare la impugnación judicial con argumentos concretos. El abogado identifica las conclusiones discutidas, precisa qué se solicita y relaciona cada objeción con la documentación pertinente. Así evita presentar una oposición genérica que no explique cómo afecta el dictamen al importe reclamado.
- Ordene las pruebas que sostienen cada objeción. El análisis puede relacionar el dictamen con informes médicos, fotografías, presupuestos, facturas y comunicaciones del expediente. Para cada conclusión discutida, se identifica qué documento la contradice o qué fundamento técnico requiere una explicación adicional.
- Cuestione un informe del IML o psicosocial dentro del procedimiento correspondiente. El abogado puede señalar límites metodológicos y explicar por qué el dictamen debe valorarse junto con las demás pruebas. En un informe psicosocial, por ejemplo, puede examinar si las conclusiones se apoyan en observaciones relevantes y si responden a las cuestiones planteadas en el proceso.
- Elija entre la vía pericial y la judicial según el desacuerdo. El artículo 38 regula la valoración contradictoria de daños. Si el dictamen se impugna judicialmente, el abogado concreta la pretensión y sus pruebas. Antes de presentar una demanda civil, desde abril de 2025 debe intentarse una solución extrajudicial conocida como MASC.
- Presente la reclamación por el canal adecuado. El abogado puede formularla ante la aseguradora o su defensor del asegurado. Si la compañía rechaza la reclamación o no responde, el consumidor puede acudir al servicio de reclamaciones de la Dirección General de Seguros y Fondos de Pensiones una vez transcurrido un mes. El tiempo de resolución puede variar según las circunstancias de la reclamación.
Motivos para discrepar de la valoración de la aseguradora
La discrepancia debe apoyarse en una diferencia concreta entre el informe y los daños acreditados. Revise los conceptos omitidos, los criterios de valoración y los plazos aplicables antes de decidir el siguiente paso.
Cómo identifica un abogado conceptos omitidos en la valoración
Empiece por contrastar cada daño visible con los conceptos valorados por la aseguradora. En un vehículo, el informe puede reconocer una pieza afectada y omitir otra cuya reparación guarda relación con el mismo impacto. El abogado coteja fotografías, facturas y presupuestos para detectar omisiones y explicar qué partidas corresponden al siniestro.
La comparación también permite distinguir los daños preexistentes de los causados por el accidente. Una partida discutida necesita respaldo documental o técnico; una simple diferencia de preferencias sobre el taller no demuestra por sí sola que la valoración sea incorrecta.
Cómo evitar errores al cuestionar la valoración con asesoramiento profesional
Cuestione cada conclusión con un motivo verificable, no con una oposición genérica a la indemnización ofrecida. Un error frecuente es confundir la cobertura del contrato con el importe de los daños: son cuestiones distintas y pueden requerir vías diferentes.
El abogado también evita presentar documentos inconexos, omitir daños ya reconocidos o dejar transcurrir los plazos aplicables mientras se intercambian reclamaciones. Si un informe atribuye un daño a otra causa, la objeción debe señalar la contradicción concreta y aportar el elemento que la respalda.
Cómo valorar con un abogado las alternativas si la compañía mantiene su criterio
Solicite que se analicen las diferencias pendientes y la utilidad de una valoración técnica independiente. En los daños de un vehículo, un perito independiente puede aportar una valoración alternativa y fundamentar la discrepancia con el informe de la compañía.
Después, el abogado valora si conviene continuar la reclamación extrajudicial o acudir a la vía judicial. La decisión depende de la prueba disponible, del objeto exacto de la controversia y de los plazos. Si el desacuerdo afecta a la cobertura, no debe tratarse como si solo se discutiera la cuantía.
- Si la aseguradora declara el vehículo siniestro total, pida que explique cómo obtuvo el valor venal o de mercado y qué documentos utilizó. El abogado contrasta esos datos con la valoración del daño y las condiciones del contrato. Así puede identificar si la diferencia se debe al valor asignado al vehículo, a reparaciones no contempladas o a otro criterio aplicado.
Una impugnación sólida explica qué punto se discute, por qué afecta al resultado y qué pruebas lo respaldan. Esa precisión ayuda a enfocar la negociación con la compañía o la reclamación ante un tercero.
Motivos por los que una valoración pericial puede infravalorar lesiones o daños
Compare el alcance del informe con los daños y las lesiones documentados. Para valorar una discrepancia, determine primero si se discute el importe o la cobertura del siniestro.
- Revise qué elementos incluye el dictamen y cuáles deja fuera. La valoración puede infravalorar los daños si omite conceptos relacionados con el siniestro o no explica por qué los excluye. En un vehículo, por ejemplo, el informe puede contemplar una reparación y no responder sobre otra partida que consta en la documentación.
- Contraste la valoración de las lesiones con los documentos médicos disponibles. El análisis debe identificar qué lesiones recoge el informe, qué documentación considera y si explica sus conclusiones. Si el dictamen difiere de los informes médicos aportados, el abogado puede concretar qué aspecto requiere una valoración pericial propia, sin confundir esa discrepancia con una simple diferencia de opinión.
- Separe la cuantía de los daños de la cobertura del contrato. Si la aseguradora acepta que el siniestro está cubierto, pero discute el valor de los daños, la controversia es de valoración. Si sostiene que la póliza no cubre el siniestro, se trata de una discrepancia distinta, que no se resuelve únicamente con otro cálculo pericial.
- Compare la reparación propuesta con los daños materiales acreditados. El informe debe poder contrastarse con fotografías, facturas, presupuestos y otros documentos del expediente. Si excluye una partida, el análisis debe mostrar su relación con el accidente y explicar por qué es pertinente para valorar el daño, en lugar de limitarse a pedir una indemnización superior.
- Solicite una valoración independiente cuando la diferencia técnica lo justifique. Un perito propio puede revisar el informe de la aseguradora y elaborar una valoración alternativa, especialmente si se han omitido daños del vehículo o hay una discrepancia importante en su cuantía. La comparación debe centrarse en los conceptos discutidos y en los documentos que respaldan cada uno.
- Si la compañía mantiene su criterio, defina qué punto concreto impugna y qué pruebas sostienen la objeción. El abogado puede valorar la vía pericial o judicial según se discuta el importe o la cobertura. Un planteamiento específico permite ordenar la reclamación y evitar que una objeción general o la falta de documentación debiliten el análisis.
Derechos del asegurado ante discrepancias
El artículo 38 de la Ley de Contrato de Seguro reconoce un procedimiento pericial cuando asegurado y aseguradora discrepan sobre la cuantía de los daños. Estos pasos ayudan a identificar qué derecho corresponde en cada fase del conflicto.
- Solicite que la discrepancia quede delimitada. El procedimiento del artículo 38 permite que cada parte designe un perito para valorar los daños. Si los dictámenes no coinciden, puede intervenir un tercer perito dirimente. No es lo mismo discutir cuánto asciende un daño que sostener que el siniestro queda fuera de la cobertura del contrato.
Esta distinción puede parecer sencilla, pero cambia el objeto de la reclamación. Permite separar una controversia sobre la cuantía de otra sobre la obligación de la aseguradora.
- Revise qué importe reconoce la compañía y qué conceptos discute. La aseguradora debe pagar dentro de los 40 días siguientes a la declaración del siniestro, al menos, el importe mínimo que reconozca deber. Ese pago mínimo no equivale necesariamente a la liquidación final ni impide discutir una valoración distinta.
Por ejemplo, si la compañía acepta parte de los daños, compruebe si su oferta identifica los conceptos reconocidos y los excluidos. La documentación permite concretar qué sigue en disputa.
- Compruebe quién asume los honorarios periciales. El artículo 39 de la Ley de Contrato de Seguro regula el pago de los peritos: cada parte abona el suyo y los gastos del tercero se distribuyen por mitad, salvo que una valoración sea manifiestamente desproporcionada. Es un aspecto relevante antes de continuar con la tasación contradictoria.
La asignación de gastos no determina qué valoración es correcta. El dictamen debe analizarse por su contenido, sus fundamentos y los daños que incluye.
- Controle el efecto de no impugnar el dictamen. Si ninguna de las partes lo impugna, la aseguradora debe pagar el importe fijado en un plazo de 5 días. Por eso, la decisión de aceptar o discutir la valoración debe tomarse con conocimiento de sus consecuencias.
En el procedimiento del artículo 38, la impugnación debe ser expresa. Un desacuerdo informal o una negociación habitual no sustituye por sí sola la actuación necesaria para cuestionar el dictamen.
- Conserve los documentos relacionados con la reclamación. El informe pericial, la notificación, las comunicaciones con la compañía y los justificantes de los daños permiten reconstruir el conflicto y precisar la petición. En un accidente de tráfico, esta revisión ayuda a distinguir los daños materiales de una reclamación por lesiones, que requiere valorar sus propios documentos médicos.
Ordenar esas pruebas facilita exponer qué importe se discute y por qué. También permite valorar si la vía pericial del artículo 38 encaja con la controversia concreta.
Rodríguez Escudero Abogados
Rodríguez Escudero Abogados puede ayudarle a valorar cómo afecta un informe pericial a su reclamación por un accidente de tráfico. La revisión jurídica permite centrar el desacuerdo en los aspectos relevantes y distinguir la discusión sobre los daños de otras cuestiones relacionadas con el siniestro.
Si la valoración se refiere a lesiones, el análisis debe considerar la documentación médica y la relación entre las lesiones y el accidente. Si afecta a daños materiales, es importante delimitar qué conceptos se cuestionan y qué pruebas respaldan la reclamación. Así, la respuesta a la aseguradora se construye sobre los elementos concretos del caso, no solo sobre la diferencia entre dos cifras.
El despacho reclama indemnizaciones por accidentes de tráfico y representa a personas con lesiones graves. Su intervención puede ser pertinente cuando la valoración condiciona la compensación reclamada, existen informes discrepantes o las gestiones con la aseguradora no han resuelto el desacuerdo. El análisis jurídico y la documentación disponible permiten orientar los siguientes pasos.
Para estudiar la situación, reúna el informe recibido, las comunicaciones de la aseguradora y los documentos relacionados con el accidente y sus consecuencias. En reclamaciones por lesiones, los informes médicos ayudan a examinar cómo se ha valorado el perjuicio. En daños materiales, las fotografías y los documentos de reparación aportan contexto sobre los conceptos discutidos.
Si desea exponer su caso, póngase en contacto con Rodríguez Escudero Abogados.
Preguntas frecuentes
¿Es necesario un perito independiente?
No siempre. Puede ser útil cuando la valoración no explica una diferencia técnica concreta o deja fuera un daño documentado. Antes de encargarlo, conviene definir qué cuestión debe analizarse y qué documentación necesita el perito. Por ejemplo, si se discute la reparación de una pieza, el informe debería centrarse en esa partida y explicar su relación con el accidente.
Las preguntas pueden aclarar qué información tuvo en cuenta el profesional y qué límites reconoce en su evaluación. En un informe psicosocial, por ejemplo, puede ser pertinente preguntar cómo obtuvo datos sobre la relación familiar y si examinó directamente las interacciones mencionadas. Una cuestión bien delimitada ayuda a comprender el alcance del dictamen, sin convertir la vista en una discusión ajena a sus conclusiones.
¿Sirve un informe pericial de parte para rebatir el del IML?
Sí, puede aportar un análisis técnico alternativo. Para que resulte útil, debe identificar con precisión qué conclusión cuestiona y explicar en qué datos, método o razonamiento se basa la discrepancia. Por ejemplo, puede señalar que una conclusión no responde a una cuestión planteada en el procedimiento. El informe de parte aporta elementos de contraste, pero no determina por sí solo el resultado judicial.
¿Cómo puede un abogado impugnar un informe pericial de la aseguradora en España?
El abogado debe precisar qué conclusión es discutible y qué pruebas respaldan la objeción. También revisa si la controversia afecta a la cuantía de los daños o a la cobertura, pues son cuestiones distintas. Una respuesta eficaz no se limita a rechazar la valoración: explica qué aspecto se cuestiona, qué documentación lo respalda y qué resultado se solicita dentro de la reclamación.
¿Qué plazo hay para impugnar el informe pericial de una aseguradora?
Depende de qué informe se trate. Si es el dictamen que emiten los peritos en el procedimiento del artículo 38 de la Ley de Contrato de Seguro, por unanimidad, por mayoría o por el perito tercero, el asegurado tiene ciento ochenta días desde su notificación para impugnarlo judicialmente, y el asegurador, treinta. Pasado ese plazo, el dictamen «devendrá inatacable». El informe que la aseguradora encarga por su cuenta a su perito no es ese dictamen ni vincula al asegurado. Puede discutirse dentro de la reclamación, cuya acción prescribe a los dos años en los seguros de daños y a los cinco en los de personas (artículo 23 de la Ley de Contrato de Seguro). Si usted es un tercero perjudicado en un accidente de tráfico, se aplica el artículo 7 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor y la acción prescribe al año. Conserve la notificación recibida, porque acredita desde cuándo se cuenta el plazo.
¿Cómo puede un abogado solicitar una segunda peritación o un perito independiente?
El abogado define primero el objeto técnico de la nueva valoración: por ejemplo, una lesión concreta, una reparación discutida o un daño que no aparece en el informe. Después determina qué documentos necesita el profesional y cómo se incorporarán sus conclusiones a la reclamación. Delimitar el encargo evita que el nuevo análisis se convierta en una opinión general que no responda al conflicto concreto.
¿Qué hacer si la aseguradora rechaza el informe del perito del asegurado?
Solicite que la compañía concrete qué conclusiones rechaza y por qué. Esa respuesta ayuda a distinguir una objeción técnica de una discrepancia sobre la cobertura o la interpretación de la póliza. Después, el abogado puede valorar si el informe responde a las críticas, si conviene ampliar sus explicaciones o si la reclamación necesita otra prueba. Mantenga ordenadas las comunicaciones para dejar constancia de la posición de cada parte.
¿Cómo prepara un abogado la impugnación de un informe pericial en un juicio civil?
El abogado organiza la impugnación en torno a las conclusiones relevantes para la decisión judicial. Contrasta el dictamen con los documentos del expediente, identifica contradicciones y explica su importancia. También anticipa qué aspectos puede aclarar el perito en la vista y cómo se relacionan con las demás pruebas. El objetivo es que el tribunal examine el informe dentro del conjunto del caso.


