Elegir un centro privado no significa necesariamente que usted tenga que asumir todo el coste. El reembolso de los gastos médicos tras un accidente de tráfico puede reclamarse a la aseguradora responsable de indemnizar cuando el tratamiento está justificado y es médicamente razonable. Si usted adelanta el pago, puede reclamarlo aportando las facturas y la documentación médica.
Es comprensible que, además de recuperarse, le preocupe quién cubrirá las consultas, las pruebas o la rehabilitación. La elección de un centro sanitario y el reembolso de los gastos pueden depender de que el tratamiento esté justificado y sea médicamente razonable. No existe un importe fijo aplicable a todos los casos: la cantidad reclamable depende del tratamiento necesario, de las lesiones y de que los gastos puedan acreditarse.
A continuación, verá cómo influye la elección entre un centro concertado y uno independiente, qué gastos pueden incluirse y qué sucede cuando no hay otro vehículo implicado. También explicamos por qué es importante conservar las facturas y relacionar cada gasto con las lesiones.
Puntos clave
- Identifique qué aseguradora o entidad puede asumir la asistencia según quién causó el accidente y las circunstancias del siniestro.
- Distinga los gastos médicos, de rehabilitación y de desplazamiento que pueden reclamarse de los que necesitan una justificación específica.
- Valore cómo influyen el centro sanitario elegido y la existencia de un convenio en la forma de pago o reembolso.
- Comprenda por qué la documentación del tratamiento también puede ser relevante para acreditar las lesiones y reclamar una indemnización.
- Conozca cuándo el Consorcio de Compensación de Seguros puede intervenir, por ejemplo, si el vehículo responsable carece de seguro o se da a la fuga.
¿Cubre la Seguridad Social los gastos sanitarios derivados de un accidente de tráfico?
La sanidad pública puede atender a la persona lesionada, pero los gastos derivados del accidente se repercuten a la aseguradora obligada al pago. El artículo 83 de la Ley General de Sanidad atribuye esos ingresos al servicio de salud cuando existe un tercero responsable del pago.
Si la aseguradora rechaza o demora el reembolso, un profesional puede analizar la responsabilidad civil, ordenar las facturas y los informes médicos, y fundamentar la reclamación. También puede responder a la aseguradora y valorar las vías legales si el desacuerdo persiste.
Facturas de tratamiento privado
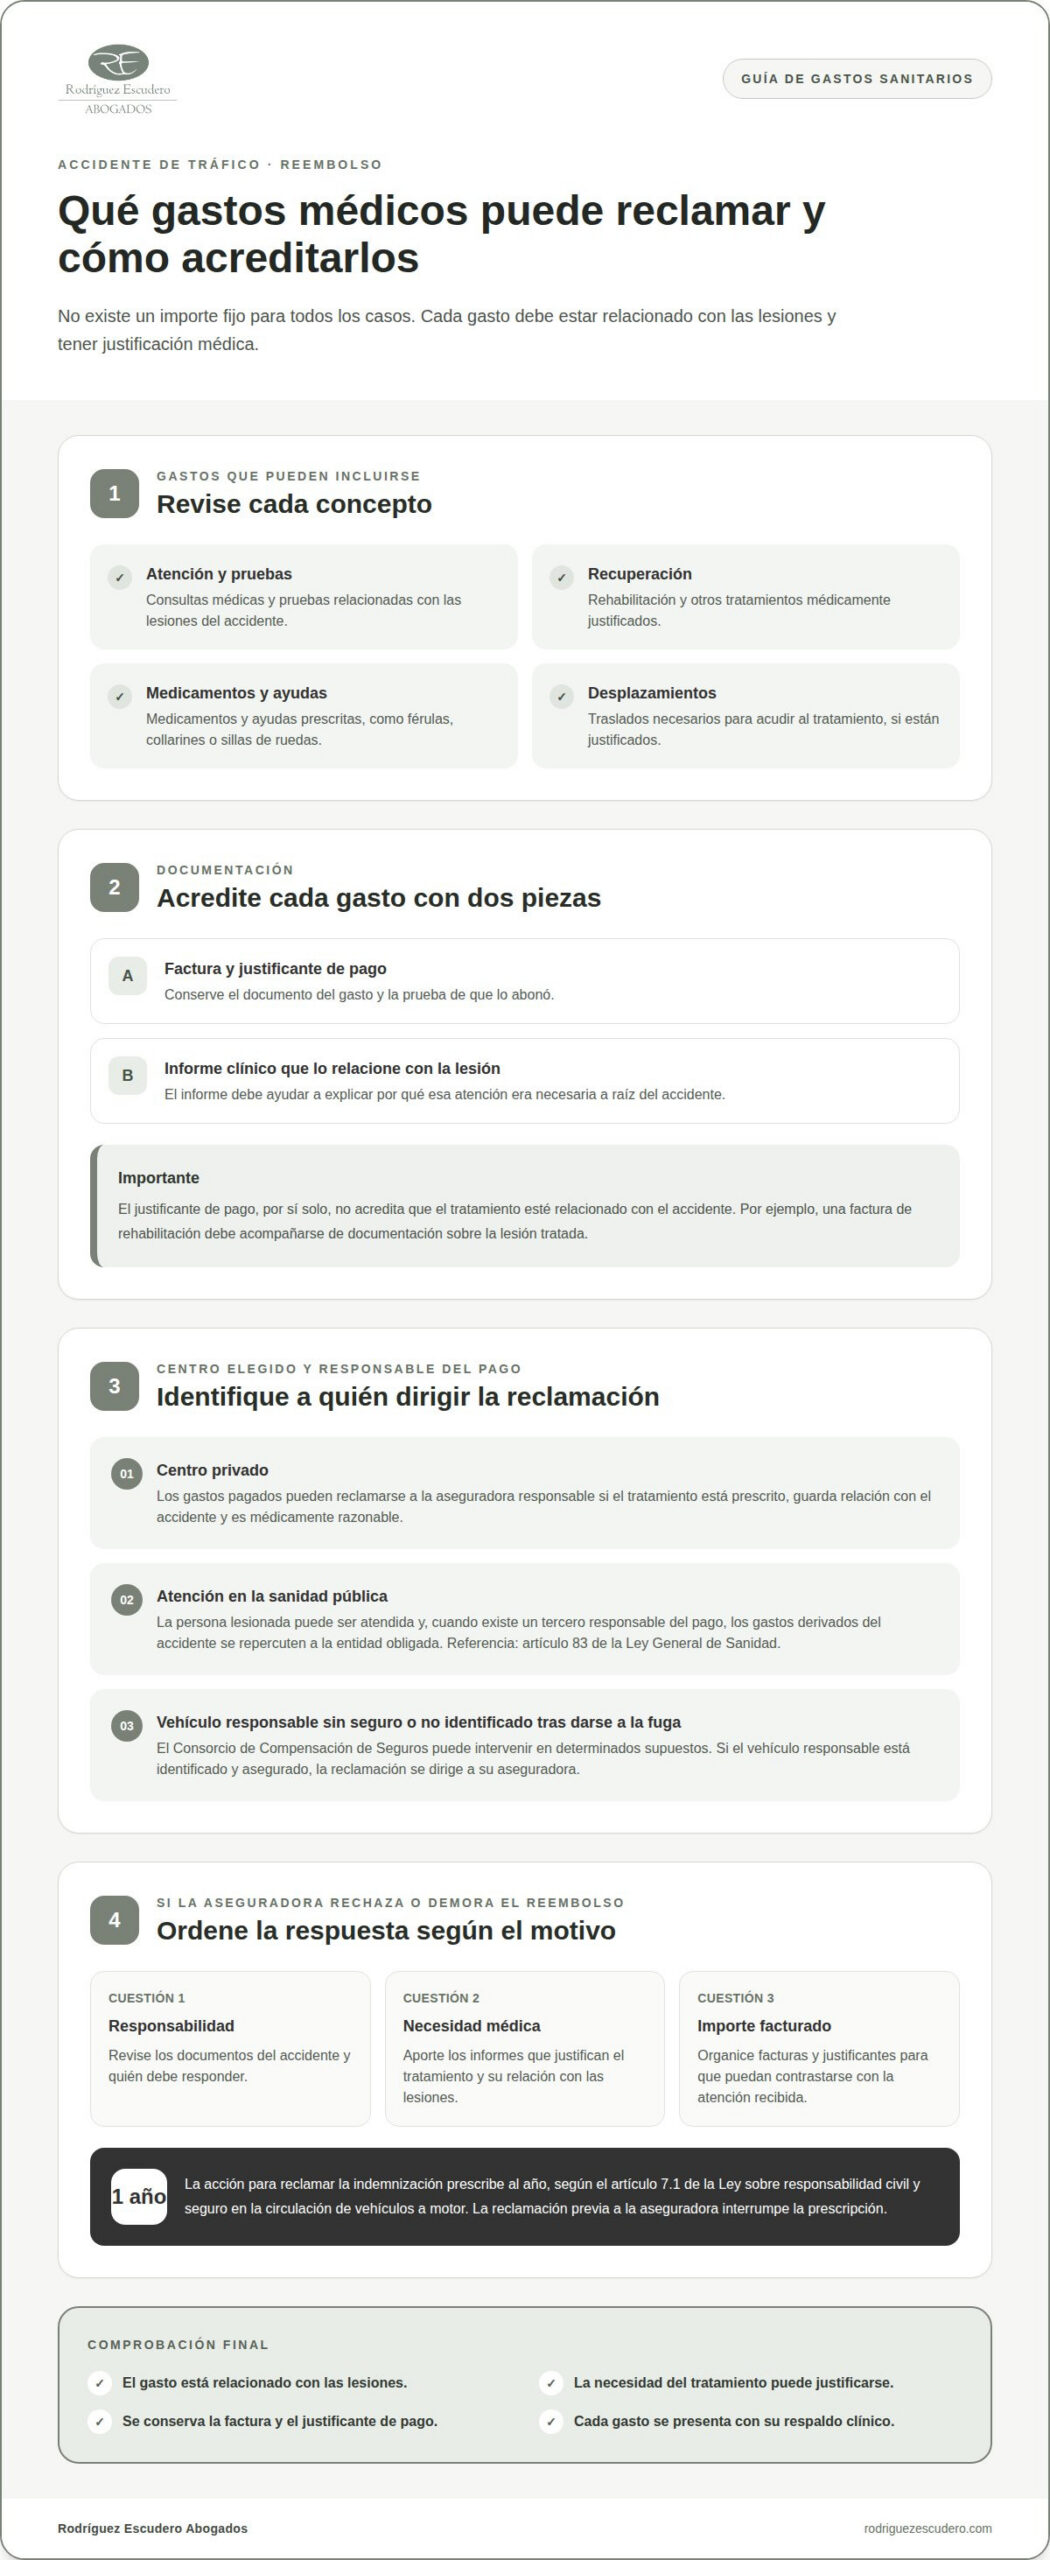
Son los importes que la persona lesionada ha pagado por consultas, pruebas o tratamientos privados a raíz de sus lesiones. Pueden reclamarse a la aseguradora responsable de indemnizar si el tratamiento está prescrito por un médico, guarda relación con el accidente y es médicamente razonable.
La reclamación debe vincular cada factura con el informe clínico correspondiente y explicar por qué fue necesaria esa atención. Por ejemplo, una factura de rehabilitación debe acompañarse de documentación que la relacione con la lesión tratada. El justificante de pago, por sí solo, no acredita esa relación.
Gastos médicos reclamables
La asistencia sanitaria puede incluir consultas, pruebas, rehabilitación, medicamentos y ayudas prescritas, como férulas, collarines o sillas de ruedas. También pueden reclamarse los desplazamientos necesarios para acudir al tratamiento, si están justificados.
Para valorar los gastos, se analiza la necesidad médica y la relación de cada uno con las lesiones del accidente. Un profesional clasifica las facturas y los justificantes, y los incorpora a la reclamación para que la aseguradora pueda contrastarlos con los informes y el tratamiento recibido.
Rechazo o demora del reembolso
Ante una negativa, conviene distinguir si la aseguradora cuestiona la responsabilidad, la necesidad del tratamiento o el importe de una factura. La causa del rechazo determina qué informes médicos, justificantes de pago o documentos del accidente deben respaldar la respuesta profesional.
Cuando interviene una mutua por un accidente laboral, el artículo 168.3 de la Ley General de la Seguridad Social reconoce a las mutuas colaboradoras el derecho a reclamar al tercero responsable el coste de las prestaciones sanitarias satisfechas. La gestión profesional identifica las prestaciones y facturas, acredita su vínculo con el accidente y dirige la reclamación a la aseguradora correspondiente.
La acción para reclamar la indemnización prescribe al año, según el artículo 7.1 de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor. La reclamación previa a la aseguradora interrumpe la prescripción; por eso, el análisis profesional de fechas y comunicaciones es relevante. La reclamación debe incluir las facturas y los justificantes, y comprobar que los gastos aparecen en la oferta motivada.
Responsabilidad del Consorcio de Compensación de Seguros
El Consorcio de Compensación de Seguros puede intervenir cuando el vehículo responsable no tiene seguro o se da a la fuga. Para determinar quién responde por la asistencia tras un accidente de tráfico, primero hay que identificar el vehículo implicado y comprobar la situación de su póliza.
Intervención del Consorcio
El Consorcio puede asumir la indemnización en determinados siniestros cuando no es posible dirigir la reclamación a una aseguradora responsable identificada y asegurada. Puede intervenir, por ejemplo, si el vehículo causante carecía de seguro obligatorio o abandonó el lugar del accidente sin que pudiera identificarse.
La reclamación debe describir el accidente, las lesiones y la atención recibida en el hospital o centro sanitario. La documentación sobre el vehículo y el siniestro permite valorar si corresponde la intervención del Consorcio. Si se identifica el vehículo responsable y tiene póliza, la reclamación se dirige a su aseguradora, no al Consorcio.
La posible responsabilidad del Consorcio no implica que cualquier gasto sanitario quede cubierto sin analizarlo. Debe acreditarse la relación entre las lesiones, el accidente y cada prestación médica. Si una persona atendida por la Seguridad Social recibe tratamiento por lesiones derivadas del siniestro, los costes sanitarios pueden repercutirse a la entidad responsable del pago.
Cobertura del seguro obligatorio
El seguro obligatorio de responsabilidad civil cubre los daños personales causados a terceros y a los ocupantes del vehículo, pero no las lesiones del conductor responsable. Esta exclusión figura en el artículo 5.1 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor.
Por eso, en un accidente con varios vehículos, un pasajero lesionado puede reclamar a la aseguradora del vehículo responsable, aunque viajara en él. En cambio, el conductor que causó el siniestro no puede reclamar sus propias lesiones con cargo a la cobertura obligatoria de responsabilidad civil.
El conductor responsable puede recibir atención sanitaria en la sanidad pública. Además, algunas pólizas incluyen cobertura sanitaria para el propio conductor, según sus condiciones. Esta cobertura es distinta de la responsabilidad civil obligatoria y debe revisarse en el contrato de seguro.
Que el vehículo tenga un seguro en regla no significa que el seguro o el Consorcio cubran cualquier gasto sanitario. La cobertura y quién debe asumir el pago dependen del supuesto y de las condiciones aplicables.
Estos supuestos muestran por qué el convenio aplicable, la póliza y la posición de la persona lesionada determinan quién paga. No hay que confundir la atención inicial en un centro sanitario con la entidad que finalmente asume el coste del tratamiento.
Tratamiento médico como prueba de lesiones e indemnización
El baremo de tráfico calcula la indemnización según los días de perjuicio temporal y las secuelas acreditadas.
La historia clínica ayuda a relacionar las lesiones con el accidente y a justificar la evolución del tratamiento. El artículo 37 de la Ley 35/2015 contempla la necesidad de informes médicos para determinar y medir las lesiones temporales y las secuelas. Las consultas, pruebas y sesiones de rehabilitación aportan contexto clínico, pero su valor depende de cómo documentan la lesión y su evolución.
La continuidad asistencial también puede ser relevante. La primera atención médica dentro de las 72 horas posteriores al siniestro tiene especial importancia al valorar traumatismos cervicales menores. Después, los informes deben reflejar diagnósticos, tratamientos y cambios clínicos. Si la compañía aseguradora realiza una valoración médica, el lesionado puede colaborar con la revisión y recibir el informe de sus servicios médicos.
Los días de rehabilitación no se traducen automáticamente en una cantidad fija. El baremo distingue el perjuicio temporal según cómo afectan las lesiones a la vida de la persona. La documentación médica permite valorar la duración del proceso, la necesidad del tratamiento y su relación con el accidente. Por ejemplo, varias sesiones prescritas y respaldadas por una evolución clínica documentada acreditan mejor el periodo de recuperación que una referencia aislada a la rehabilitación.
El artículo 141.1 de la Ley 35/2015 contempla los gastos de asistencia sanitaria prescritos hasta el final del proceso curativo o la estabilización, cuando estén justificados y sean médicamente razonables. Para una lesión atendida en un centro privado, la factura acredita el pago; el informe médico explica la necesidad del tratamiento. Son conceptos distintos: los gastos sanitarios se reclaman como gastos, mientras los días y las secuelas se valoran dentro de la indemnización.
Si existe culpa compartida, la indemnización puede reducirse hasta un máximo del 75 %. La valoración debe considerar la contribución de la persona lesionada al accidente, sin confundir esa reducción con el cálculo médico de las lesiones. Si el responsable discute la causalidad o la duración, los informes y la cronología asistencial permiten examinar cada objeción.
Las secuelas se valoran después de la estabilización, atendiendo a su alcance y a las consecuencias acreditadas. El artículo 113 de la Ley 35/2015 contempla asistencia sanitaria futura para personas con secuelas graves. En caso de fallecimiento, el baremo establece indemnizaciones para familiares y allegados, cuya valoración depende de las circunstancias y de la relación con la persona fallecida.
Coste de la asistencia por una fractura de tobillo
Una fractura de tobillo tras un accidente puede generar gastos de urgencias, pruebas, ingreso, intervención y rehabilitación. Este artículo no proporciona una tarifa: el coste depende de la asistencia que se necesite en cada caso.
El importe depende de la asistencia sanitaria que necesite cada paciente. Una fractura que requiere pruebas, ingreso o cirugía implica prestaciones distintas de una lesión tratada sin hospitalización. También influye la evolución: el tratamiento puede continuar mientras exista un proceso curativo, hasta que la lesión se estabilice, siempre que esté justificado y sea médicamente razonable.
Sin una tarifa aplicable a todos los casos, no es posible indicar un importe único. Los conceptos de facturación son distintos y no deben sumarse como si todas las fracturas incluyeran ingreso o cuidados intensivos.
La factura de la asistencia refleja el coste de la atención. La indemnización por lesiones se calcula aparte, según los días de perjuicio y las secuelas acreditadas. Confundir ambos conceptos puede llevar a interpretar mal la oferta de la aseguradora.
Cuando hay un vehículo responsable, la aseguradora puede asumir los gastos sanitarios justificados que se deriven de las lesiones. Si el accidente no tiene contrario, la cobertura depende del supuesto, del convenio aplicable y de la póliza. La factura refleja el coste de la asistencia, no el importe de una indemnización.
La rehabilitación añade sesiones y desplazamientos que deben corresponder a la lesión. El artículo 141.1 de la Ley 35/2015 contempla los gastos de asistencia sanitaria prescritos hasta la curación o estabilización, siempre que estén justificados y sean médicamente razonables. Por ejemplo, una sesión vinculada al plan de recuperación de una fractura se analiza junto con la prescripción y el seguimiento clínico.
Para valorar los gastos, se distingue cada prestación: atención hospitalaria, pruebas, tratamiento, rehabilitación y transporte necesario. Si la persona lesionada acude a un centro privado, las facturas y los informes permiten relacionar lo pagado con la fractura. La Seguridad Social atiende al paciente, pero esos gastos pueden repercutirse a la aseguradora responsable cuando corresponda.
Elección de centro y reembolso de gastos
Elegir un centro concertado o uno independiente puede cambiar la forma de tramitar el pago, aunque no sustituye la valoración médica de cada gasto. La posibilidad de reclamar los gastos de un centro elegido depende de que la asistencia esté justificada y sea médicamente razonable. Por eso, la decisión debe tener en cuenta la atención necesaria y el modo de facturación.
En un centro concertado, la aseguradora puede pagar directamente la asistencia conforme al convenio sanitario aplicable. En uno independiente, la persona lesionada puede tener que adelantar el dinero y reclamarlo después. La diferencia práctica es quién gestiona inicialmente la factura, no si el tratamiento guarda relación con el accidente o es necesario para las lesiones.
El Convenio UNESPA organiza la facturación entre aseguradoras y servicios sanitarios públicos y privados. Para iniciar tratamiento en un centro independiente adherido a ese convenio, debe comenzarse antes de que transcurran 15 días desde el accidente. Si el tratamiento se inicia fuera de esa vía, la prescripción médica, las facturas y la razonabilidad del gasto serán relevantes para fundamentar la reclamación.
También importa la cobertura concreta. Esa referencia no constituye un límite legal general ni significa que toda factura de mayor importe quede excluida. La póliza, el convenio aplicable y la justificación sanitaria influyen en la valoración de cada gasto.
Al elegir un centro, conviene considerar la urgencia, la disponibilidad del tratamiento requerido, la prescripción médica y el dinero que usted tendría que adelantar. También importa la posición de la persona lesionada: un conductor, un pasajero y otros terceros pueden tener coberturas distintas. Si el conductor causó el accidente, sus lesiones no están cubiertas por el seguro obligatorio de responsabilidad civil, aunque la póliza pueda contemplar otras garantías.
El asesoramiento profesional permite examinar la responsabilidad civil, la póliza y las condiciones del convenio antes de reclamar. También ayuda a vincular cada factura con el tratamiento recibido y a explicar por qué se eligió ese centro. Así, la reclamación no se basa únicamente en el dinero pagado, sino en documentos que acreditan la necesidad de la asistencia y su relación con el siniestro.
La decisión no depende solo de la cercanía del centro. Conviene valorar conjuntamente la forma de pago, el tratamiento prescrito y la documentación disponible. Si usted ya ha acudido a un centro independiente, una revisión jurídica puede ordenar esos elementos y determinar cómo plantear la reclamación ante la aseguradora.
Rodríguez Escudero Abogados
Rodríguez Escudero Abogados puede ayudarle a valorar quién debe asumir los gastos médicos y cómo incorporarlos a la reclamación por el accidente. El análisis considera la responsabilidad, las facturas, los informes médicos y la relación entre cada gasto y las lesiones, para fundamentar la reclamación ante la aseguradora.
Si la compañía rechaza partidas, demora el reembolso o presenta una oferta que no tiene en cuenta toda la documentación, el despacho puede revisar el caso y orientar la reclamación de indemnización por accidentes de tráfico. También atiende reclamaciones por lesiones graves y fallecimiento cuando estas consecuencias forman parte del siniestro.
Si desea analizar su situación y conocer cómo plantear el siguiente paso, póngase en contacto con Rodríguez Escudero Abogados.
Dé el siguiente paso con una valoración jurídica
Antes de cerrar una reclamación, valore cómo la decisión puede afectar a su recuperación y a la compensación solicitada. El reembolso de los gastos médicos tras un accidente de tráfico puede formar parte de una reclamación más amplia si las lesiones afectan a su vida diaria o requieren atención continuada. Una valoración jurídica ayuda a examinar la propuesta de la aseguradora antes de decidir.
Rodríguez Escudero Abogados puede orientarle en reclamaciones por lesiones graves o fallecimiento en accidente. También ofrece asistencia jurídica en accidentes de tráfico en toda España y estudia los derechos de la persona lesionada o de sus familiares, según las circunstancias del caso.
Si desea analizar su situación y conocer cómo dar el siguiente paso, póngase en contacto con Rodríguez Escudero Abogados. Una valoración jurídica puede ayudarle a afrontar el proceso con mayor claridad.
Preguntas frecuentes sobre los gastos médicos tras un accidente
¿Quién paga el tratamiento médico tras un accidente de tráfico?
Por regla general, la aseguradora del vehículo responsable asume la asistencia de las personas lesionadas. Si la atención se presta en un hospital público, el centro puede facturarla a la entidad aseguradora después de recoger los datos del accidente. Si usted acudió a un centro privado y pagó directamente, para reclamar debe vincular el tratamiento con las lesiones y justificar el importe con documentación médica y de pago.
¿Quién paga los gastos médicos tras un accidente de tráfico en España?
En España, paga la aseguradora responsable según las circunstancias del siniestro. Si el vehículo responsable no tenía seguro o se dio a la fuga, puede intervenir el Consorcio de Compensación de Seguros. En un accidente laboral, la mutua puede atenderle inicialmente y reclamar después el coste a la entidad responsable. La posición de cada persona, ya sea pasajero, conductor o tercero, también influye en la cobertura aplicable.
¿Qué gastos médicos se pueden reclamar después de un accidente de tráfico?
Se pueden reclamar gastos relacionados con las lesiones y médicamente justificados, como consultas, pruebas diagnósticas, rehabilitación, medicamentos y ayudas prescritas. También pueden incluirse los desplazamientos necesarios para acudir al tratamiento. Por ejemplo, si una lesión requiere una férula y el médico la prescribe, su coste puede incorporarse con la factura y el informe correspondiente. La aseguradora puede cuestionar un gasto ajeno al tratamiento o cuya relación con el accidente no esté acreditada.
¿Cómo puede un profesional solicitar el reembolso de gastos médicos a la aseguradora?
El profesional organiza la reclamación para mostrar qué lesión originó cada gasto, qué tratamiento se indicó y cuánto se pagó. Puede presentar facturas junto con informes clínicos, prescripciones y justificantes de pago, y responder a las objeciones de la aseguradora con la documentación pertinente. Si la controversia también afecta a la indemnización por lesiones, analiza por separado los gastos sanitarios y los conceptos indemnizatorios para evitar confusiones.
¿Qué facturas y documentos debe aportar para reclamar gastos médicos?
La reclamación suele apoyarse en las facturas desglosadas, los justificantes de pago y los informes médicos que describen el diagnóstico y el tratamiento. Si hubo rehabilitación o ayudas ortopédicas, la prescripción y los informes de seguimiento explican su necesidad. También resultan útiles los documentos del accidente y las comunicaciones con la aseguradora. Por ejemplo, una factura de fisioterapia se entiende mejor junto al informe que relaciona esas sesiones con la lesión tratada.
¿Cuál es el plazo para reclamar gastos médicos por un accidente de tráfico?
La acción para reclamar la indemnización por accidente de tráfico prescribe al año, conforme al artículo 7.1 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor. La reclamación previa a la aseguradora interrumpe la prescripción. Conserve constancia de cuándo se envió y de la respuesta recibida; las fechas de tratamiento y comunicaciones ayudan a ordenar el expediente y valorar el plazo aplicable.
¿Se pueden reclamar gastos de rehabilitación, medicamentos y desplazamientos?
Sí, si corresponden al tratamiento de las lesiones, están prescritos o justificados y pueden acreditarse. En el caso de la rehabilitación, los informes deben relacionar las sesiones con el proceso de recuperación; para medicamentos o ayudas, conviene aportar la prescripción y la factura. También pueden reclamarse los desplazamientos necesarios para acudir al tratamiento, con justificantes del gasto. La aseguradora puede valorar la relación de cada partida con la asistencia recibida.
¿Qué ocurre si la víctima fue responsable del accidente o hubo culpa compartida?
Si el conductor lesionado causó el accidente, el seguro obligatorio de responsabilidad civil no cubre sus propias lesiones. La sanidad pública puede atenderle y algunas pólizas incluyen cobertura sanitaria propia, según sus condiciones. Si existe culpa compartida, la indemnización puede reducirse hasta un máximo del 75 %, conforme al artículo 1 de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor. La responsabilidad debe analizarse junto con las coberturas aplicables.


