¿Ha tenido que dejar de trabajar o aceptar menos encargos después de un accidente, y no sabe si puede reclamar ese dinero? La indemnización por pérdida de ingresos tras un accidente puede formar parte de la reclamación, pero no basta con señalar que sus ingresos bajaron: es necesario relacionar la pérdida con las lesiones y respaldarla con pruebas.
Es comprensible que calcularla resulte difícil, sobre todo si sus ingresos cambian cada mes, trabaja por cuenta propia o la actividad tuvo que interrumpirse. La documentación médica ayuda a explicar qué limitaciones le impidieron trabajar; nóminas, declaraciones fiscales, facturas y movimientos bancarios pueden contribuir a acreditar el perjuicio económico, según su situación. La aseguradora puede cuestionar tanto el importe como su relación con el accidente, por lo que conviene presentar una valoración coherente y bien documentada.
En este artículo aprenderá qué ingresos podría reclamar, cómo reunir pruebas económicas y médicas y qué pasos seguir para defender una compensación fundamentada. También veremos por qué cada caso requiere analizar conjuntamente la evolución de las lesiones, las limitaciones laborales y los ingresos que razonablemente se dejaron de percibir.
Puntos clave
- Identifique si la pérdida corresponde a ingresos que dejó de percibir y distinga ese perjuicio de los gastos adicionales o las lesiones personales.
- La indemnización por pérdida de ingresos tras un accidente requiere valorar los ingresos habituales, el periodo afectado y las limitaciones laborales con pruebas que respalden cada elemento.
- Ordene la documentación en tres bloques: actividad e ingresos, evolución médica y consecuencias laborales; reúna información anterior y posterior al accidente.
- Presente la reclamación a la aseguradora de forma ordenada y conserve las comunicaciones para poder revisar y valorar su respuesta.
- Si sus ingresos son variables, la documentación es compleja o ha sufrido lesiones graves, un análisis jurídico puede ayudar a fundamentar la relación entre el accidente y la pérdida económica.
Qué significa reclamar una indemnización por pérdida de ingresos tras un accidente
Si las lesiones sufridas en un accidente de tráfico le impiden trabajar o reducen su actividad, puede existir una pérdida económica reclamable. Se denomina lucro cesante a la ganancia que razonablemente se habría obtenido y que no llegó a percibirse por causa del accidente. Por eso, la indemnización por pérdida de ingresos tras un accidente no se calcula solo observando cuánto dinero entró en su cuenta: hay que explicar qué ingresos previsibles se frustraron y por qué.
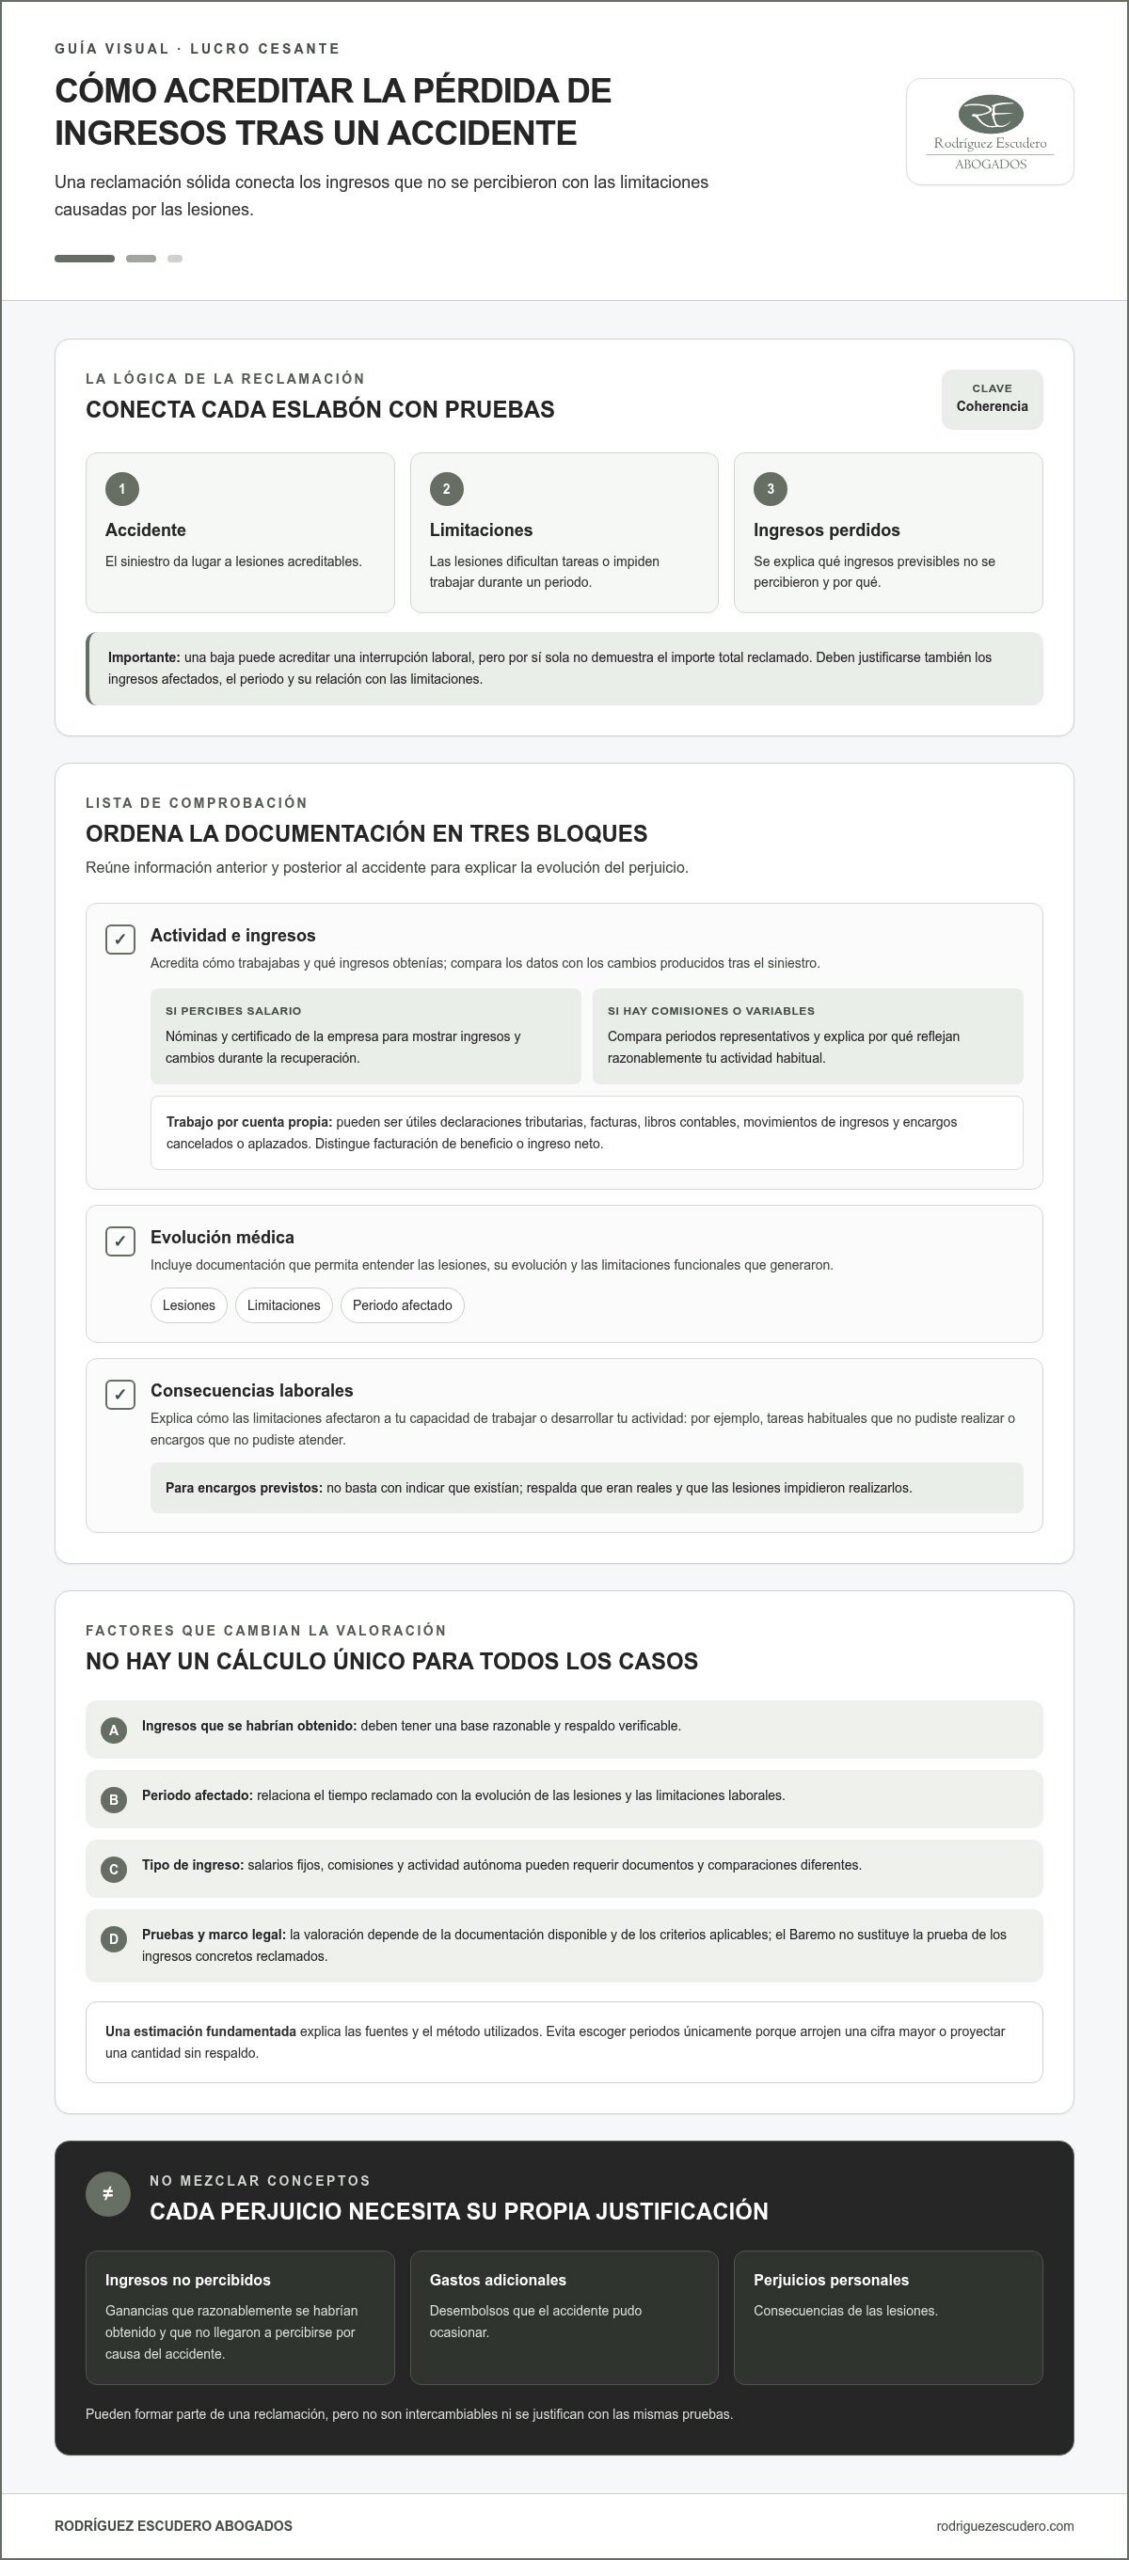
Este perjuicio es distinto de otros conceptos. Los ingresos dejados de obtener son ganancias no percibidas; los gastos adicionales son desembolsos que el accidente pudo ocasionar; y los perjuicios personales se refieren a las consecuencias de las lesiones. Pueden formar parte de una reclamación, pero no son intercambiables ni se justifican con las mismas pruebas. La valoración dependerá de las circunstancias, de la documentación disponible y del marco legal aplicable al caso.
Lucro cesante: qué pérdida económica representa
El lucro cesante es el ingreso que, con una base razonable, se habría obtenido, pero que se dejó de percibir como consecuencia del accidente. La explicación general del lucro cesante ayuda a situar el concepto, aunque cada reclamación requiere valorar sus circunstancias y pruebas. Por ejemplo, si una profesional autónoma tenía encargos previstos y las lesiones le impidieron realizarlos, la pérdida no se demuestra solo con la existencia de esos encargos: también debe respaldarse que eran reales y que no pudo atenderlos por las limitaciones causadas por el siniestro.
La pérdida puede haberse producido ya, como ocurre con trabajos que no pudieron realizarse durante la recuperación. También podrían plantearse consecuencias futuras si las lesiones afectan a la capacidad de obtener ingresos más adelante. Pero no basta con anticipar que habrá menos trabajo: esa posibilidad debe fundamentarse y su reconocimiento dependerá de la valoración del caso.
Qué relación debe existir entre el accidente y los ingresos perdidos
La reclamación debe permitir seguir una secuencia comprensible: el accidente causó lesiones, esas lesiones generaron limitaciones funcionales y dichas limitaciones afectaron a la capacidad de trabajar o desarrollar una actividad. Por ejemplo, una lesión puede dificultar temporalmente las tareas físicas habituales o impedir acudir a determinados encargos. La documentación médica y laboral debe ser coherente con el periodo y el efecto económico que se alegan.
Una baja laboral puede acreditar una interrupción del trabajo, pero no demuestra por sí sola la cuantía total del perjuicio. También importa qué ingresos se dejaron de percibir, durante cuánto tiempo y cómo se relacionan con las limitaciones acreditadas. La clave es conectar cada pérdida reclamada con el accidente, sin confundir la existencia de una lesión con la prueba automática de cualquier importe.
Cómo se calcula el lucro cesante y qué factores pueden cambiar la valoración
No existe una operación única que permita calcular todas las reclamaciones. La valoración depende de los ingresos que la persona habría obtenido, del periodo en que las lesiones afectaron a su trabajo y de la documentación que permita justificar ambos aspectos. También debe analizarse el marco legal aplicable al accidente y a las lesiones.
En accidentes de tráfico, el Baremo establece criterios para valorar distintos perjuicios, pero no sustituye la prueba de los ingresos concretos que se reclaman. Para una reclamación en 2026, conviene verificar la versión vigente y los criterios aplicables al caso antes de hacer cálculos. Una estimación debe explicar sus fuentes y su método, no limitarse a proyectar una cifra sin respaldo.
Cómo valorar ingresos fijos, variables y comisiones
Si percibe un salario fijo, las nóminas y un certificado de la empresa pueden ayudar a mostrar sus ingresos y los cambios producidos durante la recuperación. Si cobra comisiones, horas extraordinarias u otros conceptos variables, resulta útil comparar periodos representativos y explicar por qué reflejan razonablemente su actividad habitual. La selección del periodo y el cálculo deben justificarse con registros verificables, no elegirse solo porque arrojen una cifra mayor.
Por ejemplo, una persona con comisiones estacionales podría aportar nóminas y registros de varios periodos para contextualizar una caída de ingresos. Cualquier ejemplo numérico incluido en una valoración sería ilustrativo, no una indemnización garantizada. La documentación también debe permitir entender qué parte de la variación se atribuye a las limitaciones causadas por el accidente.
Qué cambia cuando la persona trabaja por cuenta propia
Para una actividad autónoma pueden ser pertinentes las declaraciones tributarias, facturas, libros contables, movimientos de ingresos y encargos cancelados o aplazados. Estos elementos ayudan a contrastar la actividad antes y después del siniestro. La Fundación AVATA explica, con ejemplos según la situación laboral, cómo acreditar la pérdida de ingresos.
Hay que distinguir la facturación del beneficio o ingreso neto: no son necesariamente equivalentes. Qué magnitud resulta pertinente y cómo se valora debe determinarse conforme al criterio jurídico aplicable, sin asumir que toda factura no emitida representa una pérdida indemnizable. Si la actividad no se detuvo por completo, conviene documentar qué encargos se redujeron, cuáles se rechazaron y durante qué periodo, además de explicar la relación con las limitaciones médicas.
Así, la indemnización por pérdida de ingresos tras un accidente se fundamenta al conectar los datos económicos con el periodo afectado y la capacidad real para trabajar. Cuando los ingresos fluctúan o el método de cálculo es discutible, una revisión jurídica de la reclamación puede ayudar a ordenar las pruebas y valorar cómo presentar el perjuicio ante la aseguradora.
Qué pruebas reunir para demostrar la pérdida de ingresos tras el accidente
Para fundamentar una reclamación, reúna pruebas que permitan reconstruir qué actividad desarrollaba antes del siniestro, cómo evolucionaron las lesiones y qué efecto tuvieron en su trabajo. Organícelas en tres bloques: actividad e ingresos, evolución médica y consecuencias laborales. La indemnización por pérdida de ingresos tras un accidente se defiende mejor cuando estos documentos cuentan una historia coherente, desde el periodo previo hasta el posterior al accidente.
La prueba médica explica la limitación; la económica muestra su impacto en los ingresos. Ambas deben encajar en el tiempo y con las tareas que realizaba. Conserve los documentos originales cuando los tenga, guarde copias ordenadas y archive los correos y comunicaciones comerciales o empresariales relevantes. Un encargo cancelado, por ejemplo, puede aportar contexto si se conserva junto con información que permita entender qué trabajo se iba a realizar y por qué no pudo completarse.
Documentación económica según la situación profesional
Si trabaja por cuenta ajena, reúna nóminas anteriores y posteriores al accidente, un certificado empresarial que describa los cambios en su actividad o retribución y justificantes de los periodos no trabajados cuando correspondan. Para una persona autónoma pueden ser útiles las declaraciones fiscales, facturas, libros contables y contratos o encargos afectados. No todos los documentos serán pertinentes en cada caso: importa que permitan comparar la actividad habitual con lo ocurrido tras el siniestro.
Si percibe ingresos mixtos o irregulares, incorpore fuentes complementarias, como registros de comisiones, justificantes de pagos y comunicaciones sobre trabajos previstos. Ordénelas por fechas y explique qué acredita cada una. Compruebe que no esté contabilizando dos veces el mismo ingreso al sumar documentos distintos. Reunir información de ambos periodos, anterior y posterior al accidente, ayuda a mostrar los cambios sin depender de una sola cifra aislada.
Pruebas médicas y laborales que completan la reclamación
Incluya informes médicos, documentación de rehabilitación y referencias a las limitaciones funcionales, junto con una descripción concreta de las tareas laborales que se vieron afectadas. Los partes de baja o alta y la información de la empresa pueden ser relevantes cuando existan. Un diagnóstico, por sí solo, no demuestra una pérdida económica determinada: debe relacionarse con las funciones que no pudo realizar y con los ingresos que dejaron de percibirse.
Ordenar la documentación cronológicamente facilita detectar vacíos o contradicciones antes de presentar la reclamación. Si los informes médicos describen una limitación durante un periodo, pero la pérdida económica se atribuye a otro, conviene aclarar esa diferencia con pruebas. Así se puede valorar el perjuicio con mayor rigor y explicar a la aseguradora cómo se conectan las lesiones, el trabajo y la reducción de ingresos.
Cómo reclamar paso a paso la pérdida de ingresos a la aseguradora
Una reclamación clara permite a la aseguradora entender qué ingresos se dejaron de percibir, durante qué periodo y qué pruebas respaldan la relación con el accidente. Antes de enviarla, compruebe que el relato médico y laboral coincide con el desglose económico. Puede seguir estos pasos:
- Ordene los hechos por fechas. Sitúe el accidente, la atención médica, las limitaciones, las ausencias o cambios laborales y la evolución de los ingresos. Así se entiende cuándo comenzó el perjuicio y cómo se desarrolló.
- Prepare un desglose del perjuicio. Indique qué ingresos reclama, a qué periodo corresponden y cómo ha estimado la pérdida. Acompañe cada concepto con documentos que lo apoyen y evite sumar dos veces una misma partida.
- Presente la reclamación con sus justificantes. Remita la documentación de forma ordenada a la aseguradora y conserve una copia completa de lo enviado, junto con la fecha y el medio de presentación.
- Guarde todas las comunicaciones. Archive correos, cartas, solicitudes de información y respuestas. Si la aseguradora formula preguntas o pide documentos, podrá identificar qué punto está revisando y responder con precisión.
- Analice la respuesta antes de decidir. Compare sus argumentos con las pruebas aportadas. Una oferta no equivale necesariamente a una valoración completa de todos los conceptos reclamados: revise qué periodos, documentos y elementos de cálculo contempla.
Preparar y presentar una reclamación documentada
El expediente debe permitir seguir la secuencia entre el accidente, las lesiones, las consecuencias en el trabajo y la pérdida económica. Mantenga copias de la reclamación y de cada anexo, y anote qué documento respalda cada parte del cálculo. Esta organización ayuda a detectar si falta un justificante o si hay diferencias entre los periodos médicos y económicos que conviene explicar.
También es importante comprobar los plazos antes de actuar. En España, el plazo general para reclamar daños derivados de un accidente de tráfico se vincula, como regla general, a la estabilización de las lesiones, y una reclamación extrajudicial puede afectar al cómputo. La fecha concreta de inicio, la interrupción y los pasos exigibles dependen de las circunstancias y de la normativa vigente; no conviene calcular el plazo sin revisar el caso.
Qué hacer si la aseguradora cuestiona la cuantía
Si la respuesta discute el importe, identifique con precisión qué objeta: los ingresos previos, el periodo reclamado, la relación entre las lesiones y el trabajo o el método de cálculo. Contraste cada argumento con los documentos económicos y médicos. Si hay una omisión o discrepancia, prepare una respuesta que la explique y aporte el justificante pertinente, en lugar de repetir la cifra sin fundamentarla.
La indemnización por pérdida de ingresos tras un accidente puede requerir una revisión jurídica cuando la documentación es compleja o la aseguradora no reconoce parte del perjuicio. Consulte cómo podemos ayudarle a defender su reclamación y valorar las pruebas y la respuesta recibida.
Cuándo puede ayudar un abogado a reclamar ingresos perdidos
La reclamación puede complicarse cuando no existe una nómina estable que permita comparar ingresos, se combinan varias fuentes económicas o la incapacidad se prolonga. También puede ser difícil valorar el perjuicio si la aseguradora discute qué periodo reclamar, qué documentos considera válidos o si las lesiones explican la reducción de actividad. En estos casos, un análisis jurídico ayuda a ordenar los datos y a plantear una valoración fundamentada, sin que eso garantice que se reconozca toda la cantidad solicitada.
La intervención puede ser especialmente relevante ante lesiones graves que quizá afecten a la capacidad profesional futura. Esa posible repercusión no se presume: debe apoyarse en pruebas médicas y económicas y analizarse conforme a las circunstancias y al marco legal aplicable. Revisar la relación entre las limitaciones, las tareas habituales y los ingresos permite detectar qué aspectos están acreditados y cuáles necesitan más respaldo.
Señales de que la reclamación necesita una revisión jurídica
Considere pedir una revisión si trabaja por cuenta propia, tiene ingresos variables o procedentes de varias actividades, o ha atravesado un periodo prolongado de incapacidad. También puede ser útil cuando existe desacuerdo sobre la causalidad, la documentación aportada o el método usado para cuantificar la pérdida. En lesiones graves, conviene valorar con especial cuidado cualquier alegación de impacto futuro, que deberá justificarse con pruebas.
Cómo aborda Rodríguez Escudero Abogados una reclamación de tráfico
Rodríguez Escudero Abogados está especializado en reclamaciones de indemnización por accidentes de tráfico y cuenta con más de veinte años de trayectoria. En una reclamación por ingresos perdidos, el análisis jurídico puede ayudar a revisar conjuntamente la documentación económica, la evolución de las lesiones y las limitaciones para trabajar. También permite examinar los argumentos de la aseguradora y detectar omisiones o discrepancias que convenga aclarar.
Antes de solicitar asesoramiento, reúna la cronología del accidente y la recuperación, los documentos sobre ingresos y actividad y las comunicaciones recibidas de la aseguradora. Con esa base, se podrá valorar qué perjuicio está respaldado y qué pasos podrían seguirse. La indemnización por pérdida de ingresos tras un accidente depende de las pruebas y de las circunstancias concretas; una revisión profesional sirve para defender la reclamación con rigor, no para prometer un resultado.
Hable con Rodríguez Escudero Abogados sobre su reclamación para revisar la documentación y valorar cómo defender el perjuicio económico derivado del accidente.
Dé el siguiente paso para defender sus ingresos
Reclamar una indemnización por pérdida de ingresos tras un accidente exige algo más que acreditar que trabaja o que sus ingresos bajaron. La valoración debe conectar las lesiones y las limitaciones laborales con el perjuicio económico, apoyándose en documentación coherente. También es importante revisar con cuidado los periodos reclamados y los argumentos de la aseguradora antes de aceptar su valoración.
Ordenar desde el principio las pruebas médicas, laborales y económicas le ayudará a explicar su situación con claridad. Si sus ingresos son variables, la actividad se interrumpió o las lesiones pueden afectar a su capacidad profesional, un análisis jurídico puede ayudarle a identificar qué perjuicio está acreditado y cómo fundamentar la reclamación, sin anticipar un resultado.
Rodríguez Escudero Abogados cuenta con más de veinte años de trayectoria y está especializado en indemnizaciones por accidentes de tráfico y lesiones graves. Consulte su reclamación de ingresos perdidos con Rodríguez Escudero Abogados. Con orientación adecuada, podrá dar los próximos pasos con mayor claridad y defender su caso sobre una base bien documentada.
Preguntas frecuentes sobre la pérdida de ingresos tras un accidente
¿Qué se considera pérdida de ingresos tras un accidente?
Se consideran los ingresos que deja de percibir cuando las lesiones causadas por el accidente afectan a su actividad profesional. La reclamación puede plantearse como lucro cesante, pero no basta con estimar una cantidad: hay que justificar el perjuicio, su duración y su relación con el siniestro. Para ello pueden ser necesarias pruebas económicas y médicas que permitan seguir cómo influyeron las lesiones en su trabajo.
¿Puedo reclamar ingresos perdidos si soy autónomo?
Sí, puede reclamar ingresos dejados de obtener si acredita cómo afectó el accidente a su actividad y qué pérdida produjo. Según el caso, pueden servir declaraciones fiscales, facturas, registros contables, contratos y comunicaciones sobre encargos cancelados o aplazados. La facturación no equivale necesariamente al ingreso neto, por lo que conviene explicar el criterio utilizado y respaldarlo con datos comprobables, sin asumir que cada trabajo no realizado genera automáticamente una indemnización.
¿Qué documentos necesito para demostrar el lucro cesante?
Reúna documentos que reflejen sus ingresos antes y después del accidente: por ejemplo, nóminas y certificados empresariales si trabaja por cuenta ajena, o facturas, contabilidad y declaraciones tributarias si es autónomo. Añada informes médicos y, cuando corresponda, documentos laborales que ayuden a relacionar las limitaciones con el periodo sin actividad. La documentación concreta dependerá de su situación profesional y de la pérdida que pretenda justificar.
¿Cómo se calcula la indemnización por ingresos que no he percibido?
No hay una cantidad única aplicable a todos los casos. La valoración considera los ingresos que puedan acreditarse, el periodo afectado, la situación laboral y las pruebas que vinculan la pérdida con el accidente. También debe revisarse la normativa y el Baremo de Tráfico que correspondan al caso. Una cifra estimada sin documentos que expliquen su origen, el periodo reclamado y el método empleado puede ser cuestionada por la aseguradora.
¿Puedo reclamar si seguí trabajando, pero gané menos?
Sí, una reducción de ingresos o de actividad puede ser relevante si se documenta y se relaciona con las consecuencias del accidente. Conserve nóminas, registros de facturación, cambios de jornada, encargos cancelados y documentación médica, según corresponda. La indemnización por pérdida de ingresos tras un accidente no se determina solo comparando dos cifras: las pruebas deben ayudar a distinguir el efecto de las lesiones de otros cambios profesionales o económicos.
¿Qué hago si la aseguradora rechaza mi reclamación por lucro cesante?
Solicite o conserve la respuesta escrita y revise qué conceptos, periodos o documentos cuestiona. Después, contraste sus argumentos con las pruebas médicas, laborales y económicas que presentó, y compruebe si hay ingresos o etapas que no se han valorado. Si el desacuerdo continúa, un abogado especializado en accidentes de tráfico puede analizar la reclamación y las opciones disponibles, teniendo en cuenta las circunstancias y los plazos aplicables.
¿Necesito un abogado para reclamar ingresos perdidos tras un accidente?
No todas las reclamaciones tienen la misma complejidad, pero el asesoramiento puede ser útil si sus ingresos son variables, trabaja por cuenta propia, ha sufrido lesiones graves o la aseguradora discute la cuantía. Un abogado puede revisar las pruebas, la relación entre las lesiones y la pérdida económica, y la respuesta de la compañía. Esa revisión ayuda a fundamentar la reclamación, pero no garantiza que se reconozca una cantidad o un resultado concreto.


