Que las lesiones físicas sean leves no impide reclamar una indemnización por secuelas psicológicas tras un accidente: trastornos como la ansiedad, la depresión, el estrés postraumático o la fobia a conducir pueden ser indemnizables si persisten y se acreditan. En España, la Ley 35/2015 regula la valoración de los daños sufridos en accidentes de circulación, según el Boletín Oficial del Estado.
Es comprensible que, después de un accidente, el miedo, el nerviosismo o las dificultades para dormir se confundan con una lesión permanente. Sin embargo, una reacción emocional pasajera no constituye por sí sola una secuela indemnizable: importan la evolución de los síntomas, su impacto en la vida diaria y la documentación clínica que los respalda.
En este artículo conocerá qué daños psicológicos pueden reclamarse, cómo influye su valoración en la indemnización y qué pruebas ayudan a demostrar su relación con el accidente. También verá por qué el seguimiento profesional y los informes médicos o psicológicos son relevantes para explicar las limitaciones persistentes y fundamentar la reclamación.
Puntos clave
- Distinga una reacción emocional pasajera de una secuela persistente que afecta a sus actividades cotidianas.
- Comprenda cómo se valoran las secuelas psicológicas y qué papel pueden tener la puntuación y el baremo en la cuantía.
- Identifique cuándo las limitaciones en su vida personal o laboral pueden justificar una valoración adicional por pérdida de calidad de vida.
- Conserve informes, diagnósticos y documentación de los tratamientos para respaldar la evolución de los síntomas y su relación con el accidente.
- Conozca qué elementos se tienen en cuenta para reclamar y cómo presentar el impacto real de las secuelas.
¿Qué se considera daño psicológico tras un accidente de tráfico?
El daño psicológico puede reclamarse tras un accidente de tráfico o un atropello, incluso si las lesiones físicas fueron leves. El artículo 93 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor regula el concepto de secuela.
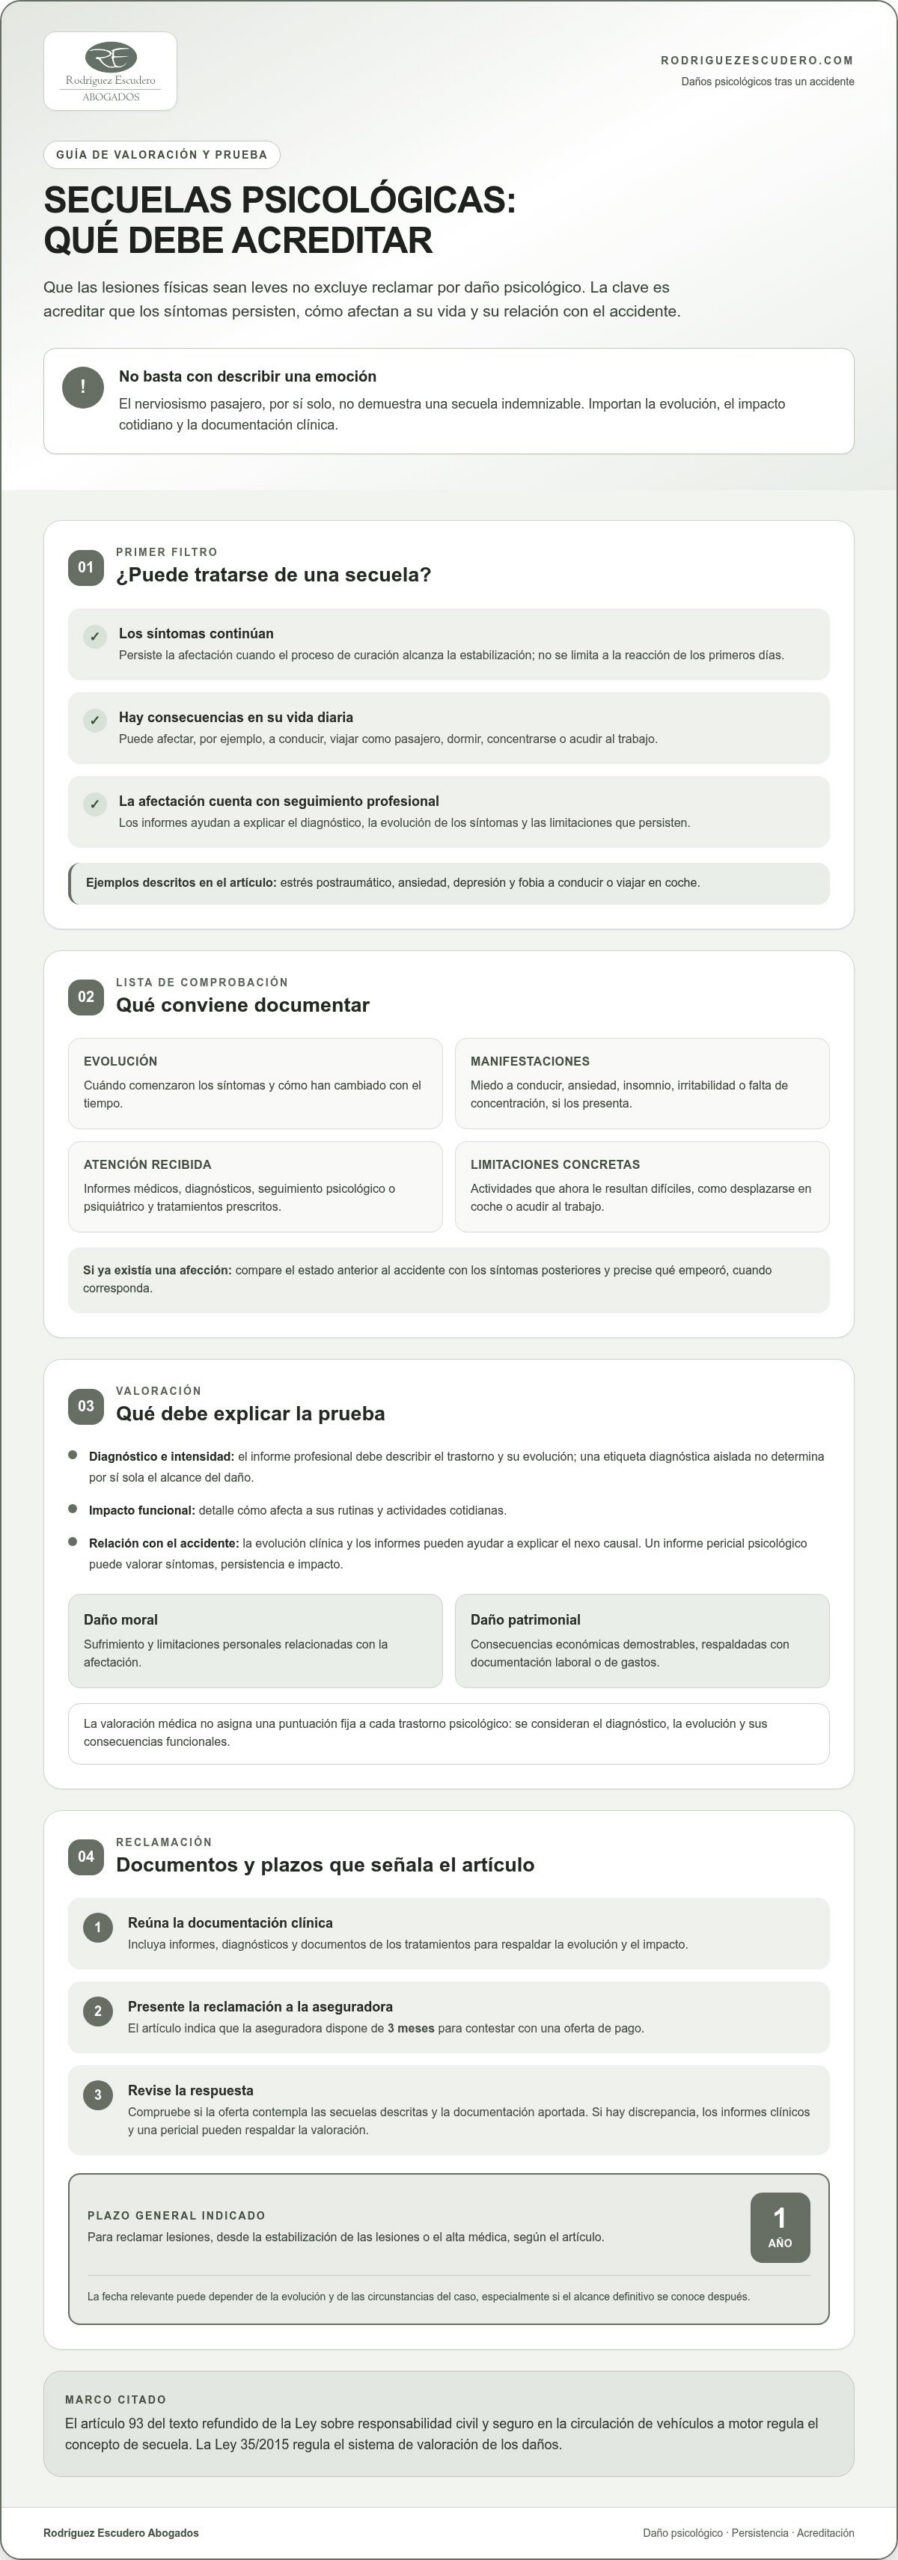
Para distinguir una secuela de una reacción emocional pasajera, valore su persistencia, el efecto en la vida cotidiana y la atención profesional recibida. El nerviosismo de los primeros días, por sí solo, no demuestra una lesión indemnizable.
Tipos de secuelas psicológicas
Las secuelas psicológicas son trastornos que persisten después del accidente y afectan al bienestar o al funcionamiento diario. Entre los posibles cuadros están el estrés postraumático, la ansiedad, la depresión y la fobia a conducir o viajar en coche.
Identificar el tipo de afectación permite describir qué ha cambiado desde el siniestro. Evitar conducir, por ejemplo, puede suponer una limitación distinta de sufrir ansiedad como pasajero; ambas situaciones requieren una valoración individualizada.
Síntomas del daño psicológico
Los síntomas son cambios emocionales, cognitivos o del sueño que aparecen después del accidente y pueden interferir en las rutinas. El miedo a conducir, los ataques de ansiedad, la falta de concentración, el insomnio y la irritabilidad son algunas manifestaciones posibles.
Anote cuándo aparecen los síntomas y cómo repercuten en actividades concretas, como acudir al trabajo o viajar en coche. La duración y la intensidad aportan contexto clínico; un síntoma aislado no acredita por sí mismo una secuela permanente.
La secuela es una consecuencia que permanece cuando el proceso de curación alcanza la estabilización. Se diferencia de las lesiones temporales, que evolucionan durante la recuperación. Tras un atropello, los informes pueden distinguir los síntomas iniciales de los que continúan y limitan la vida diaria.
Una reclamación debe vincular el daño psicológico con el accidente y explicar sus consecuencias, no limitarse a enumerar emociones. Si los síntomas aparecen días después, solicite atención sanitaria y comunique cuándo comenzaron. El seguimiento psicológico o psiquiátrico permite documentar su evolución y las necesidades de tratamiento.
En España, el plazo general indicado para reclamar lesiones es de 1 año desde la estabilización de las lesiones o el alta médica. Si el alcance definitivo del daño se conoce después, la fecha relevante puede depender de su evolución y de las circunstancias del caso.
No existe una tarifa única para los honorarios de un abogado o un perito médico. El coste depende del encargo y de lo pactado; quién lo asume inicialmente y si puede incluirse en la reclamación depende de las circunstancias y de su justificación.
Para reclamar, reúna informes, diagnósticos y documentos del tratamiento, y presente la reclamación a la aseguradora. Esta dispone de 3 meses para contestar con una oferta de pago. Revise si la propuesta contempla las secuelas descritas y la documentación aportada antes de aceptarla.
Si la aseguradora rechaza las secuelas o discrepa de su valoración, exponga qué síntomas persisten y aporte informes clínicos que expliquen su relación con el accidente. Un informe pericial psicológico puede valorar la intensidad, la evolución y el nexo causal, y respaldar la impugnación de la valoración o de la oferta.
¿Cómo se calcula la indemnización por daños psicológicos?
La cuantía combina la valoración de las secuelas con otros perjuicios acreditados. La Ley 35/2015 regula este sistema, según el Boletín Oficial del Estado.
Diagnóstico y acreditación del daño
El diagnóstico profesional describe el trastorno, su intensidad y las limitaciones que causa. Para valorar el daño psicológico, el informe debe explicar cómo afecta a la vida diaria y si los síntomas continúan tras el tratamiento.
La valoración médica no asigna una puntuación fija a cada trastorno psicológico. Ante síntomas de estrés postraumático, por ejemplo, importan el diagnóstico, la evolución clínica y las consecuencias funcionales; una etiqueta diagnóstica aislada no explica por sí sola el alcance del daño.
Pruebas y nexo causal
El nexo causal relaciona el trastorno con el accidente mediante datos clínicos y una evolución coherente. Un informe pericial psicológico puede analizar el inicio de los síntomas, su persistencia y el impacto mental, además de descartar otras explicaciones cuando corresponda.
El historial médico, los informes de psicología o psiquiatría y los tratamientos prescritos aportan información complementaria. Si antes del siniestro constaba una afección, es relevante comparar ese estado con los síntomas posteriores y precisar qué empeoró tras el accidente.
Daño moral y daño patrimonial
El daño moral recoge el sufrimiento y las limitaciones personales; el patrimonial se refiere a consecuencias económicas demostrables. La ansiedad que impide conducir describe una afectación personal, mientras que una reducción de ingresos requiere documentación laboral y económica.
La reclamación puede reflejar ambos aspectos si se acreditan por separado. Los informes clínicos describen el daño emocional; las nóminas, los justificantes de ingresos o los gastos relacionados con el tratamiento pueden documentar perjuicios económicos concretos.
Complementos por perjuicios psicofísicos y estéticos
El daño moral complementario por perjuicio psicofísico, orgánico o sensorial se contempla cuando una secuela alcanza 60 puntos o varias secuelas combinadas llegan a 80 mediante la fórmula Balthazar. El baremo actualizado para 2026 sitúa este complemento entre 25.092,71 € y 125.463,53 €, según su valoración.
El perjuicio estético se refiere a una alteración de la apariencia física, no al diagnóstico psicológico. Su complemento se vincula a una puntuación superior a 36 puntos; por eso, no debe confundirse con el sufrimiento emocional aunque ambos daños concurran.
En 2026, la pérdida de calidad de vida por secuelas se sitúa entre 1.960,37 € y 19.603,67 € para la categoría leve, entre 19.603,68 € y 65.345,59 € para la moderada, entre 65.345,60 € y 130.691,18 € para la grave, y entre 130.691,19 € y 196.036,77 € para la muy grave. La pérdida de ingresos o capacidad laboral requiere valorar sus efectos económicos acreditados.
Una secuela temporal se valora durante la curación; una permanente, cuando persiste tras la estabilización. Si existía una afección previa, comparar el estado anterior y el posterior permite identificar el empeoramiento atribuible al accidente y valorar sus consecuencias.
Compatibilidad de la indemnización por secuelas con la pérdida de calidad de vida
Una secuela psicológica describe un daño persistente; la pérdida de calidad de vida refleja cómo ese daño limita actividades concretas. La valoración puede contemplar ambos conceptos cuando se acreditan sus efectos diferenciados.
Secuela y calidad de vida
La secuela identifica el trastorno psicológico que permanece tras el accidente; la pérdida de calidad de vida mide sus consecuencias personales. Un diagnóstico de ansiedad describe la afectación, mientras que dejar de conducir para trabajar muestra una limitación cotidiana distinta.
Esta diferencia importa porque el diagnóstico, por sí solo, no explica qué actividades se han perdido. Describa qué hacía antes con normalidad y qué evita ahora, como viajar en coche, acudir a reuniones o mantener su actividad social habitual.
Perjuicio moral por pérdida de calidad de vida
El perjuicio moral por pérdida de calidad de vida compensa las limitaciones relevantes que una secuela impone en la autonomía y el desarrollo personal. No se calcula únicamente por el nombre del trastorno: también cuenta cómo afecta a las actividades concretas de la persona.
El baremo distingue grados de pérdida, desde leve hasta muy grave, con cuantías diferentes. La categoría depende de la intensidad de las limitaciones y de su alcance. En la pérdida leve, el baremo la vincula a secuelas superiores a 6 puntos que impiden actividades con especial trascendencia personal.
Un ejemplo ayuda a concretarlo: si una persona deja de viajar por carretera por miedo persistente, conviene explicar qué viajes realizaba y qué consecuencias tiene evitarlos. El tratamiento y los informes pueden mostrar la relación entre el trastorno y esa restricción, no solo el malestar emocional.
Ingresos y capacidad laboral
La pérdida de ingresos y la reducción de la capacidad laboral son consecuencias económicas que deben distinguirse del perjuicio moral. Si el trastorno impide volver a una tarea concreta, describa las exigencias de ese puesto y los cambios laborales posteriores al accidente.
Para fundamentar una pérdida económica, reúna documentación que refleje la situación anterior y posterior, como nóminas, justificantes de ingresos o comunicaciones laborales. Una reducción de jornada, por ejemplo, puede mostrar un cambio, pero conviene explicar cómo se relaciona con las limitaciones psicológicas diagnosticadas.
La valoración de la pérdida de calidad de vida y el cálculo de ingresos responden a cuestiones diferentes. Una acredita el impacto personal; el otro, el perjuicio económico. Presentar cada consecuencia por separado ayuda a evitar que la afectación emocional se confunda con una pérdida de ingresos no documentada.
Las cuantías por pérdida de calidad de vida se organizan según el grado reconocido en el baremo actualizado para 2026. Para sostener la categoría, relacione cada limitación con actividades concretas y con el diagnóstico. Por ejemplo, detalle si la fobia a conducir impide desplazamientos necesarios o afecta a la vida familiar.
Informes, historiales médicos y tratamientos como pruebas
Los informes médicos, el historial clínico y las evaluaciones psicológicas ayudan a acreditar las secuelas ante la aseguradora o el juzgado. Reúna documentos que permitan seguir la evolución desde el accidente, como la primera asistencia, los diagnósticos posteriores y los tratamientos prescritos.
Informes e historiales médicos
El historial médico reúne las anotaciones de asistencia, diagnósticos, derivaciones y tratamientos relacionados con los síntomas. Su continuidad permite comparar la situación inicial con la evolución posterior, en lugar de presentar un informe aislado.
Conserve, por ejemplo, el parte de urgencias, las consultas de atención primaria y las valoraciones de especialistas. Si la ansiedad apareció días después, indique cuándo comenzaron los síntomas y comuníquelo en la consulta para que quede registrado.
Las recetas y los justificantes de tratamiento aportan contexto sobre la atención recibida. Ordenarlos por fecha ayuda a mostrar la secuencia entre el accidente, la primera consulta y el seguimiento clínico.
Pruebas e informes psicológicos
Un informe psicológico o psiquiátrico describe el diagnóstico, la intensidad de los síntomas, su evolución y las limitaciones que provocan. Para valorar una secuela, estos elementos explican cómo afecta el trastorno a la vida diaria y al trabajo.
Solicite que el profesional recoja ejemplos concretos, como la dificultad para viajar en coche, los problemas de concentración o las alteraciones del sueño. Las sesiones terapéuticas y los tratamientos prescritos pueden completar el seguimiento y mostrar los cambios durante el proceso.
Un informe pericial psicológico también puede analizar el nexo causal, es decir, la relación entre el accidente y el daño mental. La valoración resulta más clara si examina los antecedentes clínicos y explica qué síntomas aparecieron o empeoraron después del siniestro.
La documentación del accidente aporta el punto de partida para establecer esa cronología. Guarde el parte amistoso o los datos del atestado, si existe, junto con las fotografías y los datos de testigos disponibles. La fecha del siniestro, por ejemplo, puede compararse con la primera consulta por ansiedad.
Prepare una carpeta cronológica con los documentos médicos, psicológicos y del accidente. Separe los informes por fecha y conserve los originales, además de copias legibles. Si un documento describe una limitación laboral, añada la documentación relacionada, como las comunicaciones del empleador.
El baremo no asigna una puntuación fija a cada trastorno psicológico. Por eso, el diagnóstico debe acompañarse de datos clínicos sobre la evolución y el impacto funcional; la valoración no se sostiene únicamente en el nombre de una patología.
Antes de remitir el expediente, compruebe que las fechas, los diagnósticos y los tratamientos sean coherentes. Si una oferta de la aseguradora omite un informe relevante, identifique el documento y explique qué aspecto de la secuela acredita, como su persistencia o la intensidad de la ansiedad.
Derecho a indemnización por secuelas psicológicas
El derecho a reclamar puede existir cuando un accidente causa un trastorno psicológico acreditable, relacionado con el siniestro y persistente tras la recuperación. La Ley 35/2015 regula la valoración de daños personales en accidentes de circulación, según el Boletín Oficial del Estado.
La cuestión central no es únicamente si siente miedo o estrés, sino si existe una lesión psicológica con consecuencias demostrables. La preocupación o el nerviosismo iniciales pueden ser reacciones emocionales normales; adquieren otra relevancia cuando persisten, requieren atención profesional y alteran actividades concretas.
Dejar de conducir, por ejemplo, puede afectar a los desplazamientos diarios, mientras que el estrés postraumático puede dificultar el sueño o la concentración. El diagnóstico debe describir los síntomas y su evolución; los informes también han de explicar cómo se relacionan con el accidente.
La reclamación puede incluir secuelas permanentes y el tratamiento psicológico necesario para la recuperación. Si los síntomas continúan después de la estabilización, la valoración considera su impacto en la vida diaria, su intensidad y las limitaciones que generan. Como el proceso puede tener avances y retrocesos, conviene conservar el seguimiento clínico.
La atención temprana también es relevante: documenta cuándo empezaron los síntomas y cómo evolucionaron. Si aparecen días después del accidente, solicite una evaluación sanitaria y comunique el inicio de la ansiedad, el miedo a viajar o cualquier cambio en el sueño. La continuidad de las anotaciones permite entender mejor el curso del trastorno.
Para fundamentar una reclamación, reúna elementos que acrediten tres aspectos relacionados:
- El diagnóstico profesional y los síntomas descritos en la historia clínica.
- La evolución del daño, incluidos tratamientos y cambios en la vida cotidiana.
- La relación entre el accidente y la afectación psicológica, explicada en los informes.
Una secuela permanente puede justificar una indemnización según su valoración en el baremo y, cuando corresponda, por el impacto adicional en la calidad de vida. Si el daño todavía evoluciona, los informes de seguimiento ayudan a diferenciar una afectación temporal de otra que persiste después de la estabilización.
La indemnización por secuelas psicológicas tras un accidente no se determina solo por el nombre del diagnóstico. También importa cómo afecta a su autonomía, sus relaciones y sus tareas laborales. Una limitación para conducir, por ejemplo, puede tener un efecto distinto según sea necesario hacerlo para trabajar o para actividades personales.
El tratamiento psicológico necesario para la recuperación puede formar parte de la reclamación, junto con las consecuencias acreditadas del daño. Un abogado puede ayudarle a ordenar los informes y exponer el perjuicio de forma coherente, especialmente si la aseguradora discute la relación causal o la permanencia de la secuela.
Rodríguez Escudero Abogados: reclamaciones por secuelas psicológicas
Rodríguez Escudero Abogados interviene en reclamaciones por accidentes de tráfico cuando es necesario valorar las pruebas y las consecuencias del daño. Su actuación puede ser relevante si la aseguradora discute la valoración o no recoge adecuadamente los perjuicios acreditados.
Si necesita orientación para plantear su reclamación o responder a una oferta, puede contactar con Rodríguez Escudero Abogados y exponer su situación.
Dé el siguiente paso con claridad
Una reclamación puede avanzar mejor si identifica qué necesita resolver ahora: entender una propuesta de la aseguradora, aclarar una discrepancia o decidir cómo continuar. No es necesario abordar todas esas decisiones a la vez. Concrete la cuestión que más le preocupa y reúna la información relacionada antes de dar el siguiente paso.
La indemnización por secuelas psicológicas tras un accidente debe plantearse atendiendo a cómo ha cambiado su situación y a qué respuesta necesita obtener. Si le resulta difícil ordenar el proceso, una orientación jurídica puede ayudarle a valorar el camino y expresar sus dudas con precisión.
Rodríguez Escudero Abogados atiende reclamaciones vinculadas a accidentes de tráfico. Puede contactar con el despacho para exponer su situación y conversar sobre las opciones para avanzar con claridad, mientras dedica su atención a la recuperación.
Preguntas frecuentes sobre las secuelas psicológicas
¿Cuándo tiene derecho a reclamar daños morales?
Puede reclamar daños morales cuando el accidente haya causado un perjuicio personal acreditable y exista relación con el siniestro. No basta con sentir preocupación o tristeza pasajeras: debe poder explicarse cómo el daño afecta a su bienestar o sus actividades. Una evaluación clínica que registre miedo persistente a viajar, por ejemplo, puede ayudar a distinguir una afectación evaluada de una reacción emocional breve.
¿Cuánto se puede pedir por daños morales en España?
No hay una cantidad única aplicable a todos los daños morales. Como referencia, en 2026 la cuantía calculada con referencia al baremo de tráfico puede oscilar entre 1.580 € y 158.032 €, según el tipo y la gravedad del perjuicio. Para interpretar ese intervalo, identifique qué concepto reclama y qué hechos lo sustentan; no equivale a una suma automática por tener un diagnóstico psicológico.
¿Cómo demostrar el daño moral: el trío de pruebas?
Organice tres elementos: documentación clínica, constancia de la evolución y ejemplos del impacto cotidiano. Un informe puede recoger el diagnóstico, las sesiones muestran el seguimiento y un registro personal puede describir cuándo evita desplazamientos o actividades. La coherencia entre fechas y síntomas, y su relación con el accidente, es más útil que acumular documentos inconexos.
¿Cómo suelen actuar las compañías de seguros con las secuelas?
La aseguradora puede revisar la documentación y formular una oferta que valore las lesiones y sus consecuencias. Si la propuesta no contempla un síntoma o una limitación, compare cada concepto con los informes aportados y señale la discrepancia concreta. Indique, por ejemplo, qué documento acredita una dificultad persistente que no aparece reflejada en la valoración. Una respuesta razonada resulta más útil que expresar desacuerdo sin identificar el punto discutido.
¿Debe permitir que un médico del seguro valore sus secuelas?
Antes de acudir, aclare cuál es el objeto de la valoración y lleve una relación de los síntomas, tratamientos y limitaciones actuales. Explique también qué ha cambiado desde el accidente, sin minimizar ni exagerar lo que experimenta. Después, compare las conclusiones con su historial clínico y las evaluaciones de quienes le atienden. Si discrepa, concrete qué aspecto considera incompleto y qué documentación lo respalda.
¿Por qué las aseguradoras tratan de minimizar las secuelas?
No conviene atribuir una intención sin conocer la valoración concreta. Las diferencias pueden surgir porque se interpreta de manera distinta la persistencia de los síntomas, su intensidad o su relación con el accidente. Revise si la oferta analiza cada diagnóstico y limitación descritos. Si reconoce la ansiedad, por ejemplo, pero omite cómo afecta a sus desplazamientos, centre su respuesta en esa consecuencia y en la documentación que la acredita.
¿Qué conceptos se reclaman en un accidente de tráfico?
La reclamación puede comprender lesiones temporales, secuelas, perjuicios morales y consecuencias económicas acreditadas. Si existe una afectación psicológica, distinga el tratamiento recibido de las limitaciones que permanecen y de cualquier pérdida de ingresos que pueda documentarse. Una factura de tratamiento y una reducción de ingresos, por ejemplo, corresponden a aspectos distintos; preséntelos por separado para respaldar cada perjuicio.
¿Qué ocurre cuando las heridas más profundas no son visibles?
La ausencia de una lesión visible no impide describir y documentar una afectación psicológica. Puede anotar cambios concretos, como evitar trayectos que antes realizaba o tener dificultades para concentrarse en tareas habituales, y comentarlos en consulta. Un diagnóstico y un seguimiento profesional ayudan a reflejar esos efectos en la historia clínica. No reste importancia a los síntomas persistentes porque no sean visibles externamente.