La indemnización no es una cantidad fija: se calcula según los días de recuperación, las secuelas y otros daños acreditados. Estos ejemplos de indemnizaciones por accidente de tráfico muestran por qué dos personas lesionadas en accidentes similares pueden recibir cantidades distintas.
Tras un accidente, es natural querer saber qué compensación puede corresponderle y cómo se calcula. Para determinarla, hay que clasificar el perjuicio sufrido y valorar cada concepto conforme a las reglas aplicables, no limitarse a contar los días de baja.
A continuación encontrará ejemplos orientativos de lesiones y secuelas, los daños que puede cubrir la indemnización y los pasos para reclamar. También explicamos qué factores pueden modificar el cálculo, cómo revisar una oferta de la aseguradora y qué hacer si no está de acuerdo.
Puntos clave
- Identifique qué factores influyen en el cálculo, desde el tiempo de recuperación hasta las secuelas.
- Distinga los daños personales de los gastos acreditables y los ingresos que haya dejado de percibir.
- Comprenda por qué las lesiones y sus consecuencias pueden dar lugar a indemnizaciones diferentes.
- Conozca qué papel tiene la oferta motivada de la aseguradora y qué plazo debe tener presente para reclamar.
- Descubra qué conceptos del baremo ayudan a valorar el alcance de los daños y cuándo puede ser útil el apoyo jurídico.
¿Cómo se calcula una indemnización por accidente de tráfico?
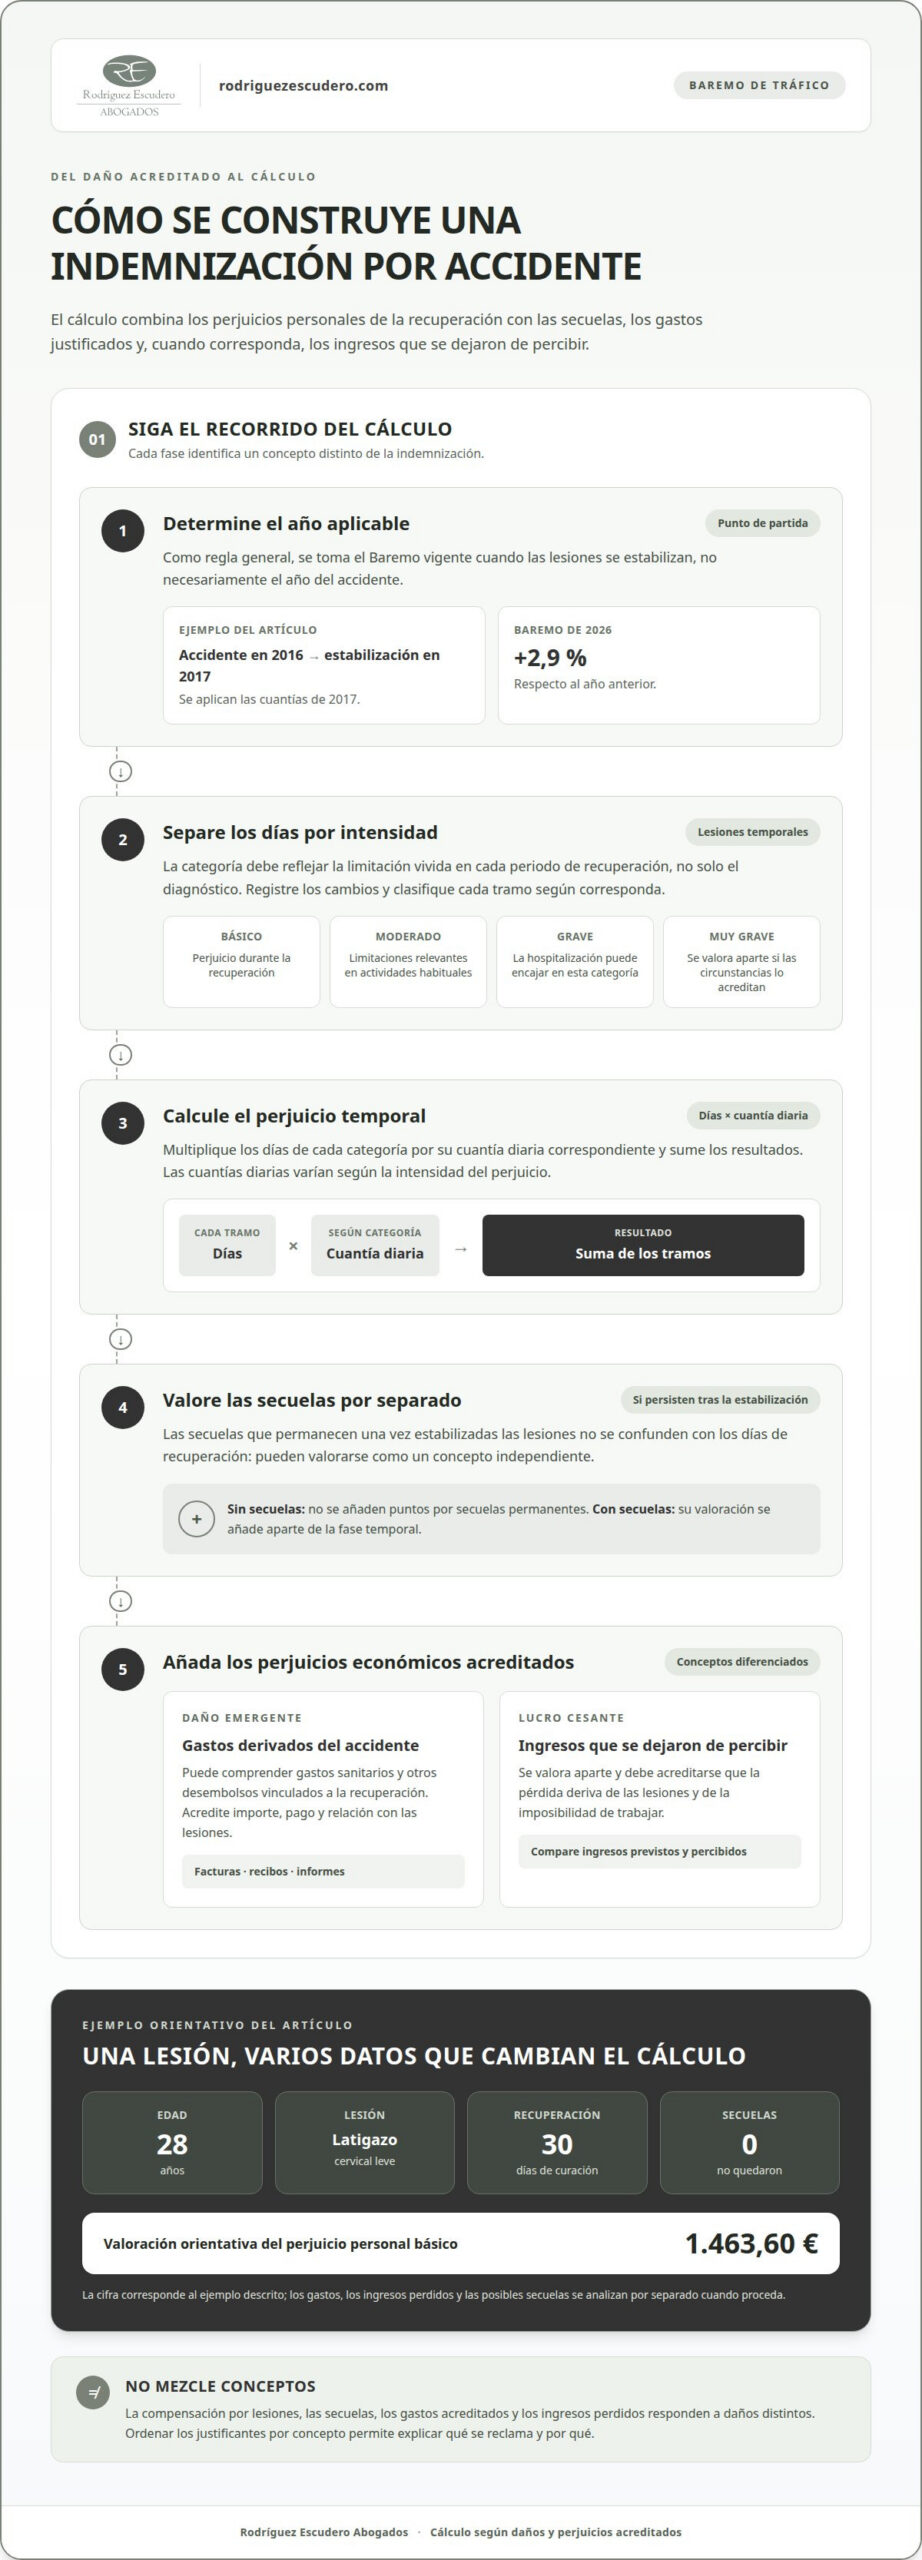
El cálculo combina los días de recuperación, su gravedad y las secuelas que persistan. El Baremo de Tráfico de 2026 fija cuantías diarias distintas para cada categoría de perjuicio temporal.
Cálculo según el Baremo de Tráfico
El Baremo es el sistema que asigna un valor económico a los daños personales sufridos en un accidente de circulación. Para calcular la indemnización, se identifican los perjuicios acreditados y se aplican las cuantías y los criterios correspondientes. No basta con sumar días: las secuelas y otros conceptos indemnizables también pueden valorarse por separado.
El año aplicable se determina, como regla general, por el momento en que las lesiones se estabilizan, no necesariamente por el año del accidente. Por ejemplo, si el siniestro ocurrió en 2016 y la estabilización llegó en 2017, se aplican las cuantías de 2017. Las cuantías del Baremo para 2026 aumentaron un 2,9 % respecto al año anterior.
Cuantías diarias del baremo
Las cuantías diarias reflejan la intensidad de la limitación personal en cada jornada.
La categoría debe corresponder a la situación vivida durante cada periodo, no solo al diagnóstico. Una hospitalización, por ejemplo, puede implicar un perjuicio grave, mientras que las limitaciones relevantes para las actividades habituales pueden encajar en el moderado. Clasificar correctamente cada tramo permite ajustar el cálculo a la evolución médica.
Baremo para lesiones temporales
Las lesiones temporales son las que producen perjuicio durante la recuperación, hasta la curación o estabilización. Para valorarlas, se separan los días por categoría y se multiplica cada grupo por su cuantía diaria de 2026. Después se suman los resultados, sin confundir esta fase con la valoración independiente de posibles secuelas.
El ejemplo muestra por qué conviene registrar los cambios durante la recuperación: así se ordena mejor el cálculo. Los días muy graves se valoran por separado cuando las circunstancias acreditan esa categoría.
El cálculo completo puede incluir otros perjuicios, como intervenciones quirúrgicas y secuelas. Por eso, los ejemplos de indemnizaciones por accidente de tráfico sirven para entender el método, pero deben ajustarse a los días y daños concretos de cada caso.
Daño emergente y lucro cesante
Además de las lesiones temporales y las secuelas, la reclamación puede incluir gastos acreditados y pérdidas de ingresos. Son conceptos distintos: uno recoge los desembolsos realizados y otro, los ingresos que no se percibieron a consecuencia del accidente.
Gastos sanitarios y derivados del accidente
El daño emergente comprende los gastos que la persona lesionada ha soportado por causa del accidente. Puede incluir asistencia sanitaria y otros desembolsos relacionados con la recuperación, siempre que estén justificados y vinculados a las lesiones.
Ese importe se suma a la valoración de los perjuicios personales, no la sustituye. También pueden reclamarse otros gastos derivados del accidente si se acredita su relación con el siniestro y su necesidad.
La responsabilidad civil busca reparar el daño acreditado, no reembolsar cualquier gasto sin conexión con el accidente. Para justificar cada desembolso, conviene indicar qué servicio se recibió, cuándo se pagó y cómo se relaciona con el tratamiento o la movilidad afectada. La factura acredita el importe; otros documentos pueden explicar su vínculo con la lesión.
Baja laboral y lucro cesante
El lucro cesante es la pérdida de ingresos causada por las lesiones y la imposibilidad de trabajar. Se valora aparte de la compensación por perjuicio temporal, pues corresponde a una consecuencia económica concreta.
En un ejemplo de incapacidad temporal laboral, el trabajador pierde 3.000 € de salario. Esa pérdida puede plantearse como lucro cesante si se acredita que deriva de la baja causada por el accidente. En otro ejemplo de fractura de muñeca, se incluyen 3.000 € por ingresos perdidos.
El análisis compara los ingresos que se habrían obtenido con los realmente percibidos durante la baja. La situación laboral del conductor o de otra persona lesionada puede cambiar qué documentos permiten explicar la pérdida. Si las secuelas afectan posteriormente a la actividad profesional, esa consecuencia debe distinguirse de la pérdida salarial durante la recuperación.
Justificación de los gastos
Justificar un gasto requiere aportar elementos que acrediten su importe, pago y vínculo con el accidente. Facturas, recibos e informes ayudan a explicar qué desembolso se realizó y por qué corresponde reclamarlo.
Ordenar los documentos por concepto facilita su revisión. Por ejemplo, puede separar los justificantes de asistencia sanitaria, rehabilitación y transporte relacionado con el tratamiento. Así también se distinguen los gastos del lucro cesante y de la indemnización por lesiones.
Al presentar la reclamación, describa cada concepto con claridad y relaciónelo con el documento que lo respalda. Así, la aseguradora puede valorar por separado los gastos derivados y los ingresos perdidos, sin confundirlos con la compensación por las lesiones.
Ejemplo de indemnización por lesiones en accidente de tráfico
Una cifra concreta permite ver cómo se combinan los daños personales temporales y las secuelas. Los casos siguientes muestran cálculos distintos para lesiones cervicales, lumbares y de hombro.
Perjuicio personal básico por lesiones
El perjuicio personal básico compensa el daño sufrido durante la recuperación que no alcanza una categoría de mayor intensidad. En el cálculo de 2026, una persona de 28 años con latigazo cervical leve, 30 días de curación y sin secuelas recibe una valoración orientativa de 1.463,60 €.
En ese ejemplo no se añaden puntos por secuelas permanentes porque no quedaron secuelas. Si la lesión deja limitaciones una vez estabilizada, ese daño debe valorarse por separado. Así se distingue el periodo de curación de las consecuencias que persisten después.
Lesiones cervicales, lumbares y de hombro
Las lesiones cervicales y lumbares pueden aparecer juntas, pero cada diagnóstico y secuela debe estar respaldado por la documentación médica. En un ejemplo de pasajero de 20 años con lesiones cervicales y lumbares y tres puntos de secuela, la indemnización calculada alcanza 5.866,33 €.
Para una lesión de hombro con 45 días moderados, 30 básicos y dos puntos de secuela, el cálculo asciende a 6.436,76 €. La comparación muestra que la zona lesionada, los días reconocidos y los puntos afectan al resultado, no solo el nombre de la lesión.
Días de perjuicio por lesiones
Los días de perjuicio representan el tiempo durante el cual las lesiones temporales limitan a la víctima. Se clasifican según la afectación concreta y se calculan por periodos si la evolución cambia. Por eso, una recuperación puede incluir días de perjuicio moderado y otros básicos, como en el ejemplo de hombro.
Para calcularlos, primero se determina la duración acreditada y después la categoría aplicable a cada tramo. El total de días no determina por sí solo el importe: también cuentan la afectación de las actividades habituales y la existencia de secuelas.
Indemnizaciones medias por lesiones
No existe una cantidad única que represente la indemnización media de todas las lesiones. Los ejemplos disponibles reflejan supuestos distintos: el latigazo cervical leve sin secuelas se calcula en 1.463,60 €, mientras que las lesiones cervicales y lumbares con tres puntos alcanzan 5.866,33 €.
También existen valoraciones específicas para determinados daños. Esta referencia no equivale a una media general: cada cálculo depende de la lesión, su evolución y las secuelas reconocidas.
Al comparar ejemplos de indemnizaciones por accidente de tráfico, fíjese en los días, la edad y los puntos, no solo en el total. Esos elementos explican por qué lesiones aparentemente parecidas pueden dar lugar a resultados distintos.
¿Cómo presentar una reclamación por accidente de tráfico?
Presente una reclamación a la aseguradora responsable y aporte información que permita identificar el accidente y valorar sus consecuencias. El artículo 7.1 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, aprobado por el Real Decreto Legislativo 8/2004, establece un plazo de prescripción de un año para ejercer la acción directa contra la aseguradora. En lesiones personales, el inicio del cómputo debe analizarse atendiendo a cuándo puede ejercitarse la acción.
Si la aseguradora considera acreditada la responsabilidad y puede cuantificar el daño, dispone de tres meses desde que recibe la reclamación para presentar una oferta motivada, según el Boletín Oficial del Estado.
Reclamación ante la aseguradora
La reclamación comunica formalmente a la aseguradora los daños sufridos y permite iniciar su valoración. Debe identificar el siniestro y explicar qué perjuicios se atribuyen a este.
La documentación puede incluir datos del accidente, informes médicos y justificantes de gastos o pérdidas económicas. Si la recuperación continúa, los informes posteriores ayudan a describir su evolución y las limitaciones existentes. La información debe vincular cada daño reclamado con el accidente y diferenciar las partidas personales de las económicas.
El artículo 7.2 del Real Decreto Legislativo 8/2004 regula la respuesta de la aseguradora mediante una oferta motivada cuando concurren las condiciones legales. La oferta debe permitir conocer qué daños se han valorado y cómo se ha calculado la cantidad propuesta.
Plazo para presentar la reclamación
El plazo de prescripción de la acción directa contra la aseguradora es de un año, conforme al artículo 7.1 del Real Decreto Legislativo 8/2004. No debe asumirse sin más que el cómputo comienza siempre el día del accidente: en lesiones, puede ser necesario considerar cuándo se estabilizan y puede valorarse el daño.
Conserve los informes que documenten el tratamiento y la evolución clínica. La fecha relevante puede depender de las circunstancias y de cuándo sea posible determinar el alcance de las lesiones. Preparar la reclamación con antelación permite revisar los plazos sin dejarlo para el último momento.
Negociación y reclamación judicial
Negociar consiste en contrastar la oferta motivada con los daños documentados y plantear las diferencias concretas. Puede haber discrepancias sobre la responsabilidad, la gravedad reconocida o las consecuencias médicas y económicas incluidas.
Si no hay acuerdo, puede valorarse la vía judicial. El artículo 7.8 del Real Decreto Legislativo 8/2004 contempla la reclamación judicial en los supuestos previstos por la norma. La documentación médica y económica permite explicar los perjuicios reclamados y responder a las diferencias de valoración. Un abogado puede analizar la oferta y ordenar los argumentos para negociar o plantear la reclamación ante los tribunales.
Conceptos clave sobre la indemnización por accidente de tráfico
Para interpretar una valoración conviene distinguir la naturaleza de cada daño y la forma en que se acredita. La Ley 35/2015 fija el sistema de valoración del daño personal por accidentes de circulación en España, según el Boletín Oficial del Estado. Este marco diferencia los perjuicios personales de las consecuencias económicas derivadas del siniestro.
El perjuicio personal comprende la lesión y sus efectos en la vida de la víctima. La documentación médica permite describir el diagnóstico, la evolución y las limitaciones observadas; por ejemplo, si persisten molestias o se ven afectadas actividades habituales. Estos datos ayudan a entender la valoración, aunque el informe clínico y la cuantificación jurídica cumplen funciones distintas.
Las secuelas se expresan mediante puntos, pero la puntuación de varias lesiones no siempre se obtiene sumándolas directamente. El Baremo establece reglas para las secuelas concurrentes. Las secuelas psicofísicas, orgánicas y sensoriales pueden alcanzar un máximo de 100 puntos, mientras que el perjuicio estético puede llegar a 50. El valor económico depende de la edad y del total reconocido.
El daño patrimonial agrupa consecuencias económicas distintas del perjuicio personal. Una factura puede acreditar un gasto derivado del accidente, mientras que los documentos sobre ingresos ayudan a explicar una pérdida económica. Separar estas partidas facilita identificar qué se reclama y qué justificante corresponde a cada concepto.
También conviene distinguir la responsabilidad por el accidente del derecho de la persona perjudicada a reclamar. Por ejemplo, los pasajeros pueden tener derecho a indemnización aunque el conductor del vehículo en el que viajaban fuera responsable. Además, las indemnizaciones por daños personales están exentas de IRPF en la cuantía legal o judicialmente reconocida.
Para revisar una valoración, compruebe si separa las lesiones temporales, las secuelas y los perjuicios económicos. Después, verifique que cada partida se relaciona con la documentación médica o económica pertinente. Así podrá identificar qué daños se han considerado y qué conceptos requieren una explicación adicional.
Si necesita aclarar el alcance de una valoración, puede solicitar orientación jurídica antes de decidir cómo continuar con su reclamación.
Rodríguez Escudero Abogados: indemnización a lesionados graves en accidente
Rodríguez Escudero Abogados puede ayudar cuando un accidente causa lesiones graves y la reclamación exige valorar consecuencias diversas. La indemnización puede incluir lesiones temporales, secuelas y perjuicios económicos relacionados con el siniestro. Analizar cada concepto permite identificar los daños reclamables y la documentación que los respalda, sin reducir la valoración a una cifra aislada.
En las lesiones graves, la recuperación puede prolongarse y dejar limitaciones que afectan a la vida diaria. La valoración debe considerar los informes médicos, la evolución clínica y las consecuencias funcionales descritas. Rodríguez Escudero Abogados reclama indemnizaciones por lesiones graves y accidentes de tráfico para quienes necesitan reclamar daños personales derivados de un siniestro vial.
Puede ser conveniente pedir asesoramiento si las lesiones persisten, ya se han determinado secuelas o la oferta de la aseguradora no parece reflejar todos los perjuicios. También resulta útil cuando hay dudas sobre la relación entre el accidente y una consecuencia médica, o sobre los documentos que respaldan los daños. Revisar estos aspectos ayuda a entender qué conceptos se han valorado y cuáles requieren un análisis más detallado.
La asistencia puede ser relevante en situaciones como estas:
- Las lesiones graves han dejado limitaciones o secuelas que afectan a la autonomía de la persona.
- La recuperación ha generado gastos o pérdidas económicas vinculados al accidente.
- La oferta de la aseguradora no coincide con la documentación médica o con las consecuencias sufridas.
- El accidente ha causado un fallecimiento y los familiares deben valorar la reclamación correspondiente.
En caso de fallecimiento, Rodríguez Escudero Abogados reclama indemnizaciones por fallecimiento en accidente. El despacho también ofrece asesoramiento jurídico a quienes lo necesitan tras un siniestro vial. La situación médica y las consecuencias del accidente determinan qué aspectos deben analizarse: una lesión aún en tratamiento plantea cuestiones distintas de una secuela ya identificada.
Si necesita valorar los daños sufridos y las opciones para reclamarlos, contacte con Rodríguez Escudero Abogados.
Dé el siguiente paso con una valoración clara
Los ejemplos de indemnizaciones por accidente de tráfico ayudan a entender cómo ordenar una reclamación; el paso siguiente es aplicar esos criterios a sus circunstancias. La documentación médica, la evolución de las lesiones y las consecuencias económicas permiten explicar con claridad qué daños se reclaman y por qué.
Antes de aceptar una propuesta, compruebe qué conceptos incluye y cuáles quedan fuera. Si tiene dudas sobre la valoración de sus lesiones, las secuelas o la respuesta de la aseguradora, la orientación jurídica puede ayudarle a decidir cómo avanzar. Cada caso requiere revisar sus documentos y circunstancias concretas.
Rodríguez Escudero Abogados atiende reclamaciones por lesiones graves y fallecimientos en accidentes de tráfico. Puede exponer su situación y recibir información sobre las opciones disponibles, sin decidir nada antes de comprender el alcance del proceso. La consulta inicial es gratuita y la gestión del tratamiento médico se realiza sin coste.
Solicite orientación a Rodríguez Escudero Abogados y dé el siguiente paso con mayor claridad y tranquilidad.
Preguntas frecuentes
¿Cuánto me pagan por cada punto de secuela?
No existe una cantidad fija por punto: el valor depende de la edad y de la puntuación total reconocida. En el Baremo de 2026, un punto vale 1.110,68 € a los 20 años, 1.069,47 € a los 30 y 973,29 € a los 50. Estas referencias permiten orientarse, pero el cálculo también debe aplicar las reglas de valoración cuando concurren varias secuelas.
¿Cómo realizar la reclamación y recibir la indemnización?
Presente una reclamación a la aseguradora con la información del accidente y los documentos que respaldan los daños. Añada informes médicos y justificantes de gastos o ingresos perdidos, si corresponde. Cuando considera acreditada la responsabilidad y puede cuantificar el daño, la compañía dispone de tres meses desde la recepción de la reclamación para presentar una oferta motivada. Revise sus conceptos antes de aceptar o discutir la propuesta.
¿Es recomendable reclamar con abogado especializado?
Puede ser recomendable contar con asesoramiento si hay secuelas, lesiones graves o desacuerdo con la valoración de la aseguradora. Un abogado especializado puede revisar si los documentos y la oferta contemplan los distintos perjuicios, y valorar cómo plantear la reclamación. Si el asunto llega a la vía judicial, el asesoramiento también ayuda a preparar la pretensión y sus fundamentos. La decisión debe tener en cuenta la complejidad del caso y las consecuencias de las lesiones.
¿Qué factores influyen en la cantidad de indemnización?
Influyen la duración y gravedad de las lesiones, las secuelas reconocidas, la edad de la persona lesionada y los daños económicos acreditados. También importa el año aplicable al Baremo, que corresponde al de estabilización de las lesiones, no necesariamente al del accidente. Una lesión sin secuelas, por ejemplo, se valora de forma distinta a otra que deja limitaciones permanentes o genera gastos derivados acreditados.
¿Qué factores pueden cambiar la cuantía de la indemnización?
La cuantía puede variar si cambia la clasificación de los días de perjuicio, se reconocen nuevas secuelas o se añaden gastos e ingresos perdidos que no figuraban en la primera valoración. La edad también puede influir en la valoración de los puntos de secuela. Si la recuperación termina con una limitación persistente, por ejemplo, deben considerarse tanto el periodo temporal como las consecuencias permanentes documentadas.
¿Se indemniza el daño psicológico?
El daño psicológico puede valorarse cuando deriva del accidente y se acredita mediante información clínica pertinente. Puede formar parte de las secuelas psicofísicas si persiste tras la estabilización y cumple los criterios aplicables. La documentación debe describir los síntomas, su evolución y su impacto funcional. No basta con mencionar malestar emocional: la valoración depende de su relación con el siniestro y de las pruebas médicas disponibles.
¿Tengo que pagar impuestos por la indemnización?
Las indemnizaciones por daños personales están exentas de IRPF en la cuantía legal o judicialmente reconocida. Conviene distinguir esa compensación de otros conceptos incluidos en un acuerdo o resolución. Si la indemnización incluye partidas distintas del daño personal, su tratamiento fiscal puede depender de su naturaleza y reconocimiento. Para interpretar un documento concreto, revise cómo identifica cada concepto indemnizado.
¿Cómo se calcula la indemnización por accidente de tráfico en España según el baremo vigente?
Se valoran por separado las lesiones temporales, las secuelas y los daños patrimoniales que correspondan. Para las lesiones temporales, los días se clasifican según el perjuicio; las secuelas se puntúan conforme a las reglas aplicables, y los gastos o pérdidas deben acreditarse. El Baremo del año en que se estabilizan las lesiones determina las cuantías pertinentes. El resultado depende de la documentación médica y económica de cada caso.