Muchas víctimas de accidentes aceptan una compensación insuficiente porque desconocen cómo funciona el Baremo oficial. El Baremo es vinculante y fija tanto los conceptos como los importes indemnizables (art. 33.5 TRLRCSCVM). Bien aplicado, permite reclamar partidas que a menudo se omiten y, en circunstancias singulares, un perjuicio excepcional (arts. 77 y 112). Enfrentarse a la tabla de indemnización por accidente de tráfico sin una interpretación experta suele derivar en acuerdos que ignoran el impacto real de las lesiones en su proyecto de vida. Es natural sentir confusión ante términos jurídicos complejos o temor a que la oferta de la aseguradora no cubra sus necesidades económicas futuras.
Entendemos perfectamente esa sensación de vulnerabilidad y la urgencia por recuperar la estabilidad tras un siniestro grave. Por ello, en esta guía detallada le explicaremos cómo analizar las actualizaciones de 2026 para que pueda identificar todos los conceptos reclamables que le corresponden por derecho. Recorreremos juntos los pasos necesarios para valorar correctamente sus perjuicios, desde las secuelas físicas hasta el daño patrimonial, asegurando que cuente con las herramientas para exigir una reparación justa y profesional que proteja su bienestar a largo plazo.
Puntos clave
- Descubra cómo funciona el sistema legal de valoración de daños en 2026 para garantizar una compensación unificada y justa en todo el territorio.
- Aprenda a interpretar la tabla de indemnización por accidente de tráfico para diferenciar correctamente entre el perjuicio personal básico y los factores particulares que agravan su caso.
- Identifique la clasificación exacta de sus lesiones temporales, distinguiendo entre días de ingreso hospitalario, estancia en UCI y periodos de baja impeditiva.
- Conozca cómo reclamar el perjuicio patrimonial, incluyendo el lucro cesante por ingresos perdidos y el daño emergente por gastos médicos y farmacéuticos.
- Comprenda la importancia de contar con un abogado independiente para evitar conflictos de interés y asegurar que el peritaje médico refleje fielmente sus secuelas.
¿Qué es la tabla de indemnización por accidente de tráfico y cómo funciona en 2026?
El sistema legal español utiliza el Baremo de Tráfico como la herramienta técnica obligatoria para cuantificar los daños tras un siniestro vial. No se trata de una simple recomendación, sino de una normativa que vincula a jueces, aseguradoras y abogados para garantizar la seguridad jurídica. La tabla de indemnización por accidente de tráfico permite que cualquier víctima reciba un trato equitativo, independientemente del lugar donde ocurra el percance o de la compañía de seguros implicada. En 2026, este sistema se ha consolidado como un mecanismo de protección social que busca el equilibrio entre la reparación del daño y la sostenibilidad del sector asegurador.
La obligatoriedad de estas tablas asegura que los criterios de valoración sean uniformes en todo el territorio nacional. Esto evita disparidades arbitrarias en las compensaciones, permitiendo que el proceso de reclamación sea predecible desde el punto de vista técnico. Sin embargo, su complejidad requiere un análisis minucioso, ya que cada caso presenta particularidades que pueden quedar fuera de una interpretación superficial del texto legal.
El origen del sistema de valoración
La base de este modelo reside en la Ley 35/2015, que supuso una revolución en el derecho de daños en España. Su objetivo fundamental es la reparación íntegra del daño causado, un principio que busca situar a la víctima en una posición lo más cercana posible a la que tendría si el accidente no hubiese ocurrido. Este sistema diferencia claramente entre los daños materiales, como los desperfectos del vehículo, y la indemnización por daños personales, que abarca tanto las lesiones físicas como el impacto moral y psicológico. La evolución hacia las tablas de 2026 refleja una mayor sensibilidad hacia las grandes invalideces y los fallecimientos, áreas donde la experiencia técnica es determinante para obtener una cuantía justa.
Cómo se actualizan las tablas anualmente
Para evitar que las compensaciones pierdan valor adquisitivo, el legislador estableció un mecanismo de actualización automática. Cada 1 de enero, las cuantías se actualizan automáticamente con el IPC del año anterior (art. 49.1 TRLRCSCVM, en la redacción de la Ley 5/2025, de 24 de julio). En 2026 la subida es del 2,9 %, IPC de 2025 (Resolución DGSFP de 3 de febrero de 2026). Las tablas de lucro cesante y de ayuda de tercera persona no se actualizan, sino que se revisan por orden ministerial (art. 49.2). En 2026, este ajuste es vital para compensar el impacto de la inflación en los costes de vida y cuidados médicos. Resulta fundamental utilizar la tabla de indemnización por accidente de tráfico que esté vigente en el momento del siniestro. Los importes se fijan según la fecha del accidente, por lo que conocer los coeficientes exactos publicados en el Boletín Oficial del Estado (BOE) es el primer paso para una reclamación exitosa. Esta actualización anual garantiza que la protección económica de la víctima no se erosione con el paso del tiempo.
Estructura del Baremo: las tres categorías de perjuicio
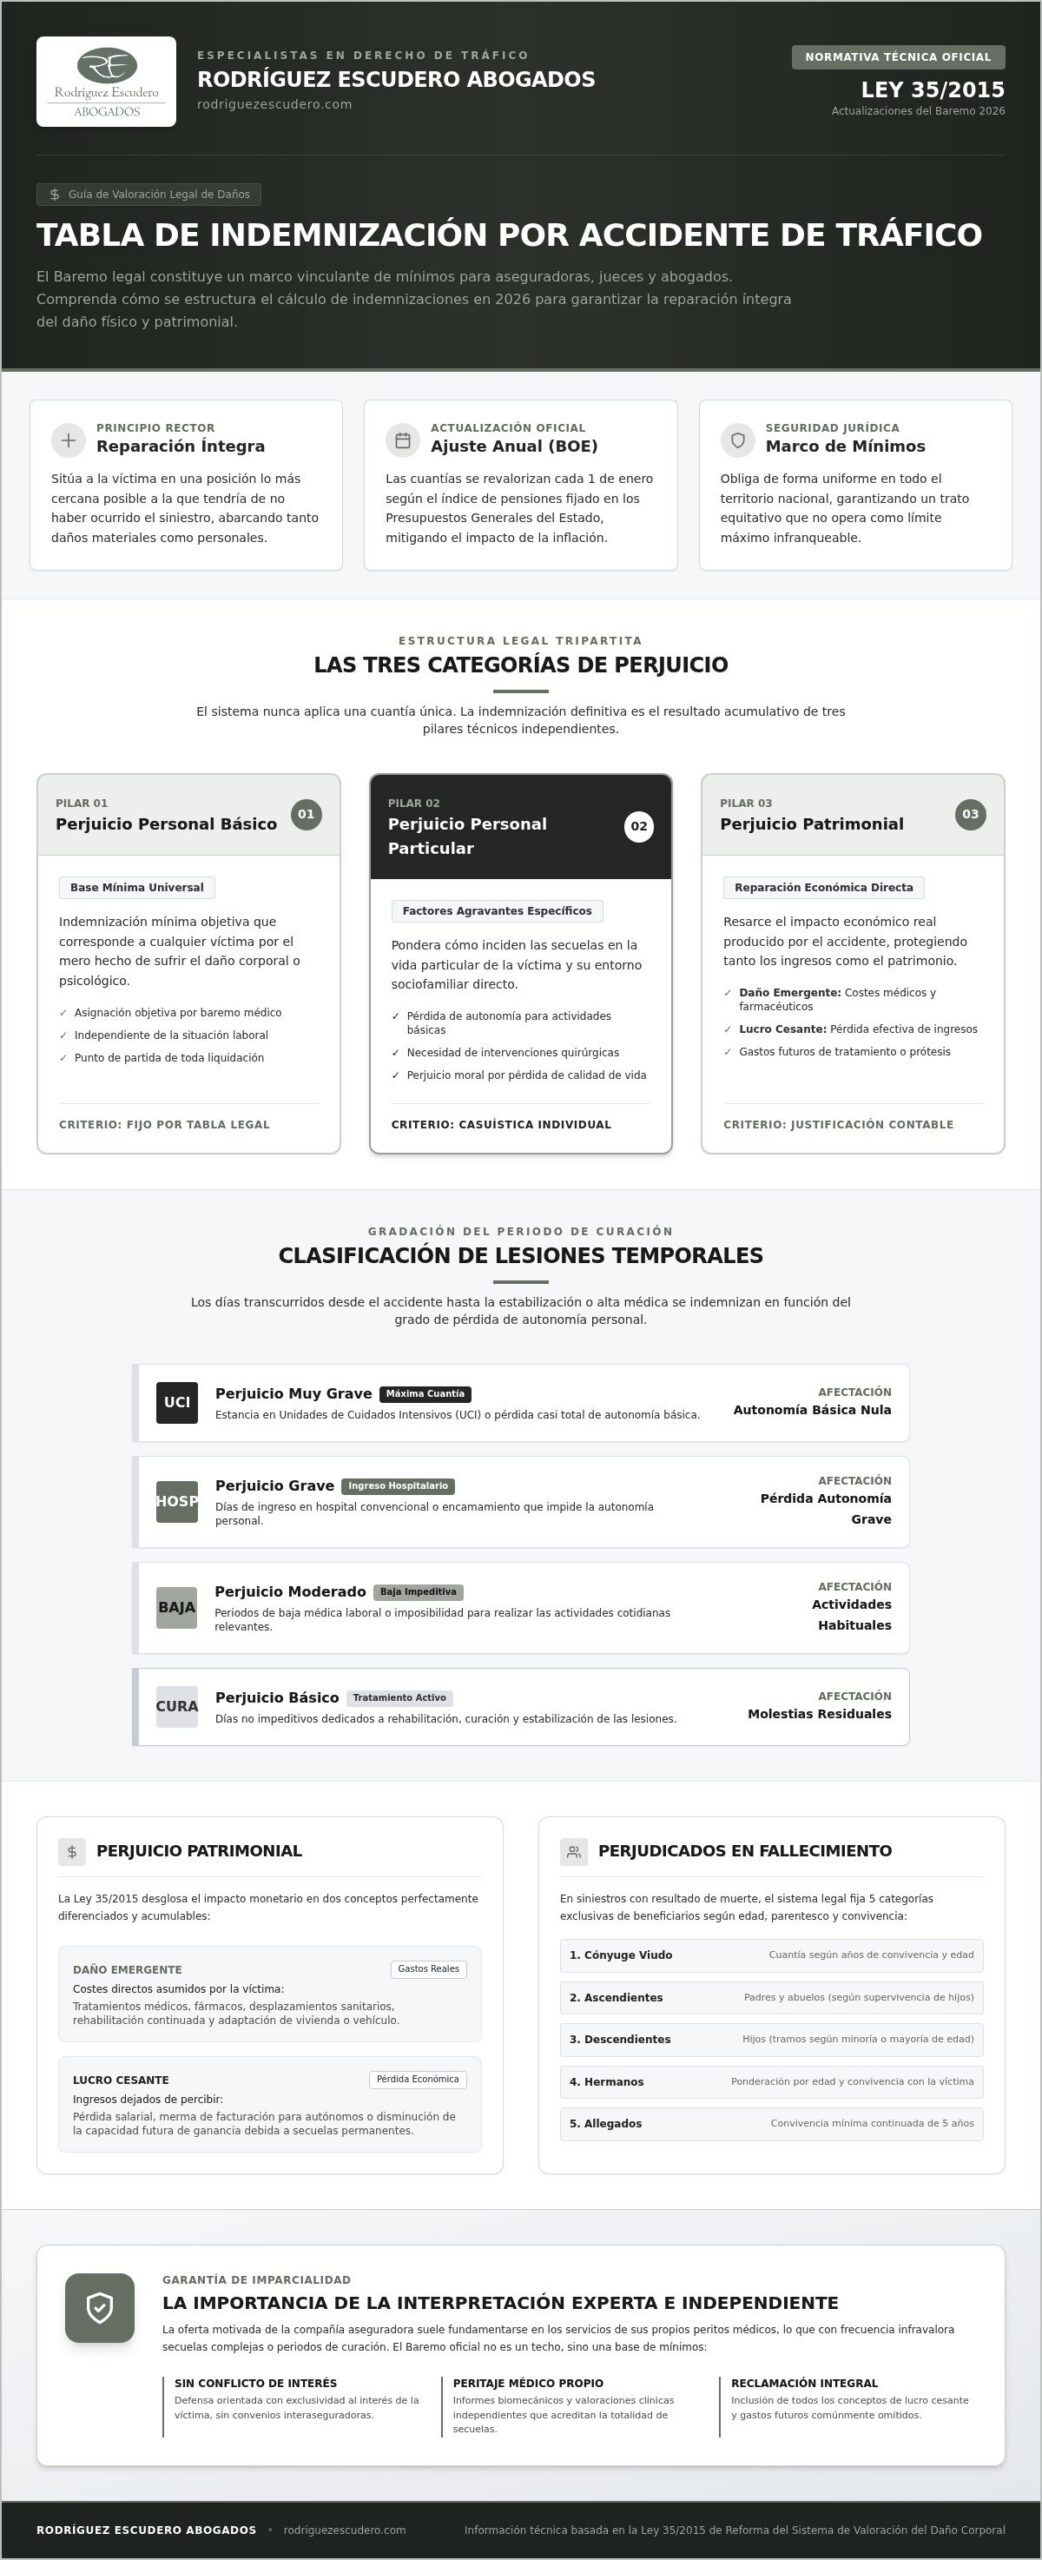
Para comprender realmente cómo se calcula una compensación, debemos desglosar la tabla de indemnización por accidente de tráfico en sus tres pilares fundamentales. El sistema no aplica una cifra única; suma diferentes conceptos para intentar cubrir todas las facetas del daño sufrido. La normativa actual organiza estas cuantías en perjuicio personal básico, perjuicio personal particular y perjuicio patrimonial. Esta estructura busca que la indemnización sea proporcional a la gravedad de los hechos y a las circunstancias vitales de cada afectado.
El perjuicio personal básico representa la indemnización mínima que recibe cualquier víctima por el mero hecho de sufrir el daño. Sobre esta base se añaden los conceptos del perjuicio personal particular, que valoran factores específicos como la pérdida de autonomía o la necesidad de intervenciones quirúrgicas. Finalmente, el perjuicio patrimonial compensa las pérdidas económicas directas. La Ley 35/2015 del baremo de tráfico detalla minuciosamente cómo deben interactuar estas tres tablas para llegar al montante final, evitando que queden daños sin reparar por falta de previsión legal.
Indemnización por muerte y perjuicio personal
En los casos más trágicos, el sistema identifica cinco categorías de perjudicados: cónyuge viudo, ascendientes, descendientes, hermanos y allegados. La cuantía varía considerablemente según la edad de la víctima y del beneficiario, así como el grado de parentesco. Existen factores correctores fundamentales, como la convivencia con el fallecido o la dependencia económica, que pueden incrementar notablemente la cifra final. Interpretar correctamente cada tabla de indemnización por accidente de tráfico en estas situaciones requiere sensibilidad y rigor técnico para no omitir derechos legítimos de los familiares.
Indemnización por secuelas (perjuicio permanente)
Las secuelas son aquellas lesiones que persisten tras finalizar el periodo de curación. Se valoran mediante un sistema de puntos (de 1 a 100) que un perito médico debe asignar según la gravedad de la limitación. A esto se suma el perjuicio estético, que compensa cicatrices o deformidades que afecten a la imagen de la persona. Si las secuelas limitan gravemente la calidad de vida, se pueden reclamar daños morales complementarios. Dada la complejidad de estas valoraciones, contar con un especialista en reclamación de indemnización por accidentes de tráfico resulta vital para asegurar que el peritaje médico sea justo y completo, reflejando el impacto real en el día a día del lesionado.
Cálculo de lesiones temporales: días de baja y curación
El periodo que transcurre desde el momento del siniestro hasta la curación total o la estabilización de las lesiones se denomina perjuicio personal por lesiones temporales. La tabla de indemnización por accidente de tráfico clasifica este tiempo según la intensidad con la que el daño afecta a la autonomía de la víctima. No se trata simplemente de una suma de días naturales. Cada jornada cuenta. Evaluar cómo el accidente ha limitado su capacidad para realizar actividades esenciales es la base para una reclamación justa.
A diferencia de normativas antiguas que hablaban de días impeditivos, el sistema actual de 2026 se centra en la pérdida de calidad de vida. Para los lesionados graves, esta distinción técnica es vital. Una fractura compleja o un traumatismo severo requieren procesos de curación prolongados que deben ser categorizados con rigor. Sin una acreditación médica exhaustiva, las aseguradoras intentarán aplicar el grado más bajo de indemnización posible.
Días de perjuicio muy grave y grave
El perjuicio muy grave se reserva para estancias en Unidades de Cuidados Intensivos (UCI) o unidades de reanimación. En estos casos, la víctima pierde su autonomía de forma total. Por su parte, el perjuicio grave se identifica con el ingreso hospitalario en planta. Para el año 2026, las cuantías diarias se han actualizado para compensar el incremento del coste de vida. Resulta fundamental que los informes de alta detallen con precisión las fechas de ingreso y los traslados entre unidades para aplicar correctamente la tabla de indemnización por accidente de tráfico.
Días de perjuicio moderado y básico
El perjuicio moderado ocurre cuando el lesionado pierde la posibilidad de realizar una parte relevante de sus actividades habituales, como trabajar o realizar tareas domésticas. El perjuicio básico abarca los días donde existe tratamiento médico o rehabilitación, pero el afectado mantiene su autonomía para las tareas esenciales. La transición entre estos grados suele generar conflictos con el seguro. Para acreditar este impacto económico y personal, se deben seguir los criterios de cálculo del lucro cesante y pérdida de oportunidad establecidos por la jurisprudencia. Un seguimiento médico continuo, sin interrupciones en la rehabilitación, es la mejor defensa frente al cierre prematuro de su caso.
El perjuicio patrimonial: lucro cesante y daño emergente
Más allá del impacto físico y emocional, un siniestro vial conlleva una carga económica que puede desestabilizar el futuro de cualquier familia. El perjuicio patrimonial se divide en dos grandes conceptos: el daño emergente y el lucro cesante. Mientras que el primero se refiere a los gastos directos que el accidente le obliga a desembolsar, el segundo compensa la pérdida de ingresos presentes y futuros. La tabla de indemnización por accidente de tráfico en 2026 ha ajustado sus fórmulas para reflejar con mayor precisión la realidad económica actual, especialmente en casos que requieren cuidados de larga duración.
Para los lesionados graves, el daño patrimonial no termina con el alta médica. La normativa contempla la reclamación de los gastos de asistencia sanitaria futura, el recambio de prótesis y las adaptaciones necesarias en la vivienda o el vehículo. Estos conceptos suelen alcanzar cifras elevadas que las aseguradoras intentan minimizar en sus propuestas de acuerdo. Por ello, resulta fundamental cuantificar cada euro perdido desde el primer día para garantizar una reparación económica integral.
Cómo justificar los gastos médicos y de transporte
El daño emergente exige una prueba documental rigurosa y ordenada. No basta con alegar un gasto; es imperativo presentar facturas y tickets que demuestren una relación causal directa con el siniestro. Esto incluye desde los desplazamientos diarios a rehabilitación hasta los fármacos prescritos por especialistas. En situaciones de indemnización a lesionados graves en accidente, también se debe reclamar el coste de la ayuda de terceras personas para actividades básicas, un concepto que a menudo se omite en las ofertas iniciales de las compañías pero que es vital para la autonomía del afectado.
El cálculo del lucro cesante en 2026
El lucro cesante representa el dinero que la víctima deja de ganar debido a sus lesiones. Se basa en los ingresos netos del año anterior al accidente o en la media de los tres años anteriores, si esta fuera superior (art. 128.2 TRLRCSCVM). Las tablas actuales aplican fórmulas actuariales complejas que consideran la duración de la incapacidad y la probabilidad de que esa pérdida de ingresos sea permanente. Tanto para trabajadores por cuenta ajena como para autónomos, la clave reside en la prueba pericial económica. Un informe técnico permite demostrar que su capacidad de generar ingresos se ha visto mermada, asegurando que la tabla de indemnización por accidente de tráfico se aplique en su máximo potencial para proteger su estabilidad financiera.
Por qué un abogado independiente es vital para interpretar las tablas
Confiar ciegamente en la propuesta inicial de una compañía de seguros es uno de los errores más frecuentes tras un siniestro vial. Las aseguradoras son entidades mercantiles que buscan minimizar sus costes, lo que a menudo genera un conflicto de intereses con el derecho de la víctima a una reparación íntegra. Un abogado vinculado a la compañía suele estar condicionado por convenios internos de colaboración entre empresas del sector. Por el contrario, la intervención de un profesional externo asegura que la tabla de indemnización por accidente de tráfico se aplique buscando el máximo beneficio para el lesionado, no el ahorro de la entidad.
La interpretación de la ley no es automática. Existen matices en el Baremo que solo un experto con décadas de experiencia puede detectar, especialmente en conceptos como el perjuicio moral por pérdida de calidad de vida o los factores de corrección por ingresos. En casos de alta gravedad, como los que implican una indemnización por fallecimiento en accidente o grandes invalideces, la diferencia entre una gestión pasiva y una defensa técnica agresiva puede suponer variaciones de decenas de miles de euros en la liquidación final.
La figura del perito médico especialista
El éxito de una reclamación depende directamente de la calidad de la prueba médica. Existe una diferencia fundamental entre el médico que le atiende en el hospital y el perito valorador del daño corporal. Mientras el primero busca su curación, el segundo traduce sus lesiones al lenguaje de puntos del Baremo. Un informe pericial independiente y detallado puede llegar a duplicar la puntuación de secuelas frente a la valoración del médico de la aseguradora. Estos puntos son la base sobre la que se asienta la tabla de indemnización por accidente de tráfico; si la puntuación es baja, la compensación económica será irremediablemente insuficiente. Contar con especialistas capaces de defender estos puntos ante un tribunal es una garantía de justicia.
Independencia y rigor en la reclamación
Optar por un despacho que no trabaja para compañías de seguros garantiza una lealtad absoluta hacia el cliente. Esta independencia permite decidir con criterio técnico si es más conveniente cerrar un acuerdo extrajudicial o acudir a un procedimiento civil o penal para defender los intereses del afectado. La veteranía en la gestión de casos complejos permite identificar perjuicios particulares que a menudo se omiten, como los gastos de farmacia futuros o las adaptaciones domésticas. En este proceso, Rodríguez Escudero Abogados asume la estrategia legal para que el cliente se centre en su recuperación personal, actuando como un escudo frente a las estructuras administrativas de las grandes aseguradoras. Esta solvencia técnica es lo que transforma una oferta estándar en una indemnización verdaderamente justa y reparadora.
Asegure su estabilidad financiera y una reparación justa
Interpretar correctamente la tabla de indemnización por accidente de tráfico es el primer paso para garantizar que sus derechos no se vean vulnerados por intereses corporativos. Como hemos analizado a lo largo de esta guía, la complejidad del Baremo de 2026 exige una valoración técnica exhaustiva que abarque desde los días de curación hasta el lucro cesante y las secuelas permanentes. No se conforme con la primera oferta de su aseguradora; la diferencia entre un acuerdo estándar y una reparación íntegra reside en la acreditación experta de cada perjuicio sufrido.
En Rodríguez Escudero Abogados, contamos con más de 20 años de experiencia técnica y una independencia total de las compañías de seguros. Somos especialistas en reclamaciones de alta cuantía y estamos preparados para defender su caso con el rigor que su situación merece. Consulte su caso con Rodríguez Escudero Abogados y asegure la máxima indemnización para proteger su futuro y el de su familia. Estamos aquí para asumir la carga legal estratégica mientras usted se enfoca exclusivamente en lo más importante: su total recuperación y bienestar personal.
Preguntas frecuentes sobre el Baremo de Tráfico
¿Qué ocurre si la aseguradora me ofrece menos de lo que dice la tabla?
Si la aseguradora realiza una oferta motivada inferior a lo estipulado en la tabla de indemnización por accidente de tráfico, usted tiene derecho a rechazarla sin perder la posibilidad de seguir reclamando. En estos casos, es fundamental solicitar un informe pericial independiente que rebata la valoración del seguro. Puede iniciar una reclamación judicial o solicitar un informe pericial complementario al Instituto de Medicina Legal y Ciencias Forenses, a costa de la aseguradora (art. 7.5 TRLRCSCVM), que obliga a esta a presentar nueva oferta motivada en el plazo de un mes.
¿Puedo reclamar si el accidente fue in itinere usando estas tablas?
Sí, los accidentes in itinere se consideran accidentes de tráfico a efectos de responsabilidad civil y se rigen por el Baremo actual. Aunque la mutua de trabajo cubra la asistencia médica y la baja laboral, usted mantiene el derecho a reclamar una indemnización adicional contra la aseguradora del vehículo responsable. Ambas vías son compatibles, permitiéndole obtener la reparación íntegra por sus días de curación y secuelas físicas según los baremos vigentes en el año 2026.
¿Cuánto tiempo tengo para reclamar la indemnización según el Baremo?
El plazo general para iniciar una reclamación por vía civil es de un año desde que las lesiones se estabilizan, lo que técnicamente se conoce como alta médica o determinación de secuelas. Si el siniestro constituye un delito contra la seguridad vial, los plazos de prescripción pueden variar según la gravedad de los hechos. Es vital interrumpir la prescripción mediante un burofax o comunicación formal para no perder el derecho a recibir compensación económica.
¿Son acumulables las indemnizaciones por secuelas y por días de baja?
Las indemnizaciones por lesiones temporales y por secuelas permanentes son totalmente acumulables y compatibles entre sí. El sistema legal suma los importes correspondientes a los días de curación (perjuicio básico, moderado, grave o muy grave) con la valoración de las secuelas físicas o psicológicas que persistan tras el tratamiento. Además, a esta suma se le pueden añadir conceptos por perjuicio patrimonial, como el lucro cesante o los gastos médicos derivados del siniestro vial.
¿Cómo influye la edad de la víctima en el cálculo de la tabla?
La edad es un factor determinante en la tabla de indemnización por accidente de tráfico, especialmente en la valoración de secuelas y fallecimiento. A menor edad de la víctima, mayor es la cuantía por punto de secuela, ya que se entiende que convivirá más tiempo con el daño. En casos de fallecimiento, la edad del fallecido y la de los familiares beneficiarios definen la categoría de perjuicio, ajustando la compensación según la etapa vital y dependencia económica.
¿Qué es el perjuicio estético y cómo se puntúa en la tabla?
El perjuicio estético comprende cualquier alteración de la imagen física de la víctima, como cicatrices, quemaduras o cojeras permanentes. Se puntúa de forma independiente a las secuelas funcionales, utilizando una escala que va de 1 a 50 puntos según su visibilidad y gravedad. Este concepto se suma a la indemnización principal y tiene en cuenta factores como la edad de la persona, buscando compensar el impacto emocional y social que genera la deformidad estética tras el accidente.
¿Necesito un abogado para que me apliquen las tablas de indemnización?
Aunque técnicamente puede gestionar una reclamación básica por su cuenta, contar con un abogado independiente es la única garantía de que se apliquen correctamente todas las variables del Baremo. Las aseguradoras suelen ofrecer cuantías mínimas basadas en interpretaciones sesgadas de las tablas oficiales. Un profesional especializado identificará conceptos que usted podría omitir, como el perjuicio moral complementario o el lucro cesante complejo, maximizando así la cuantía final de su reparación económica y personal.