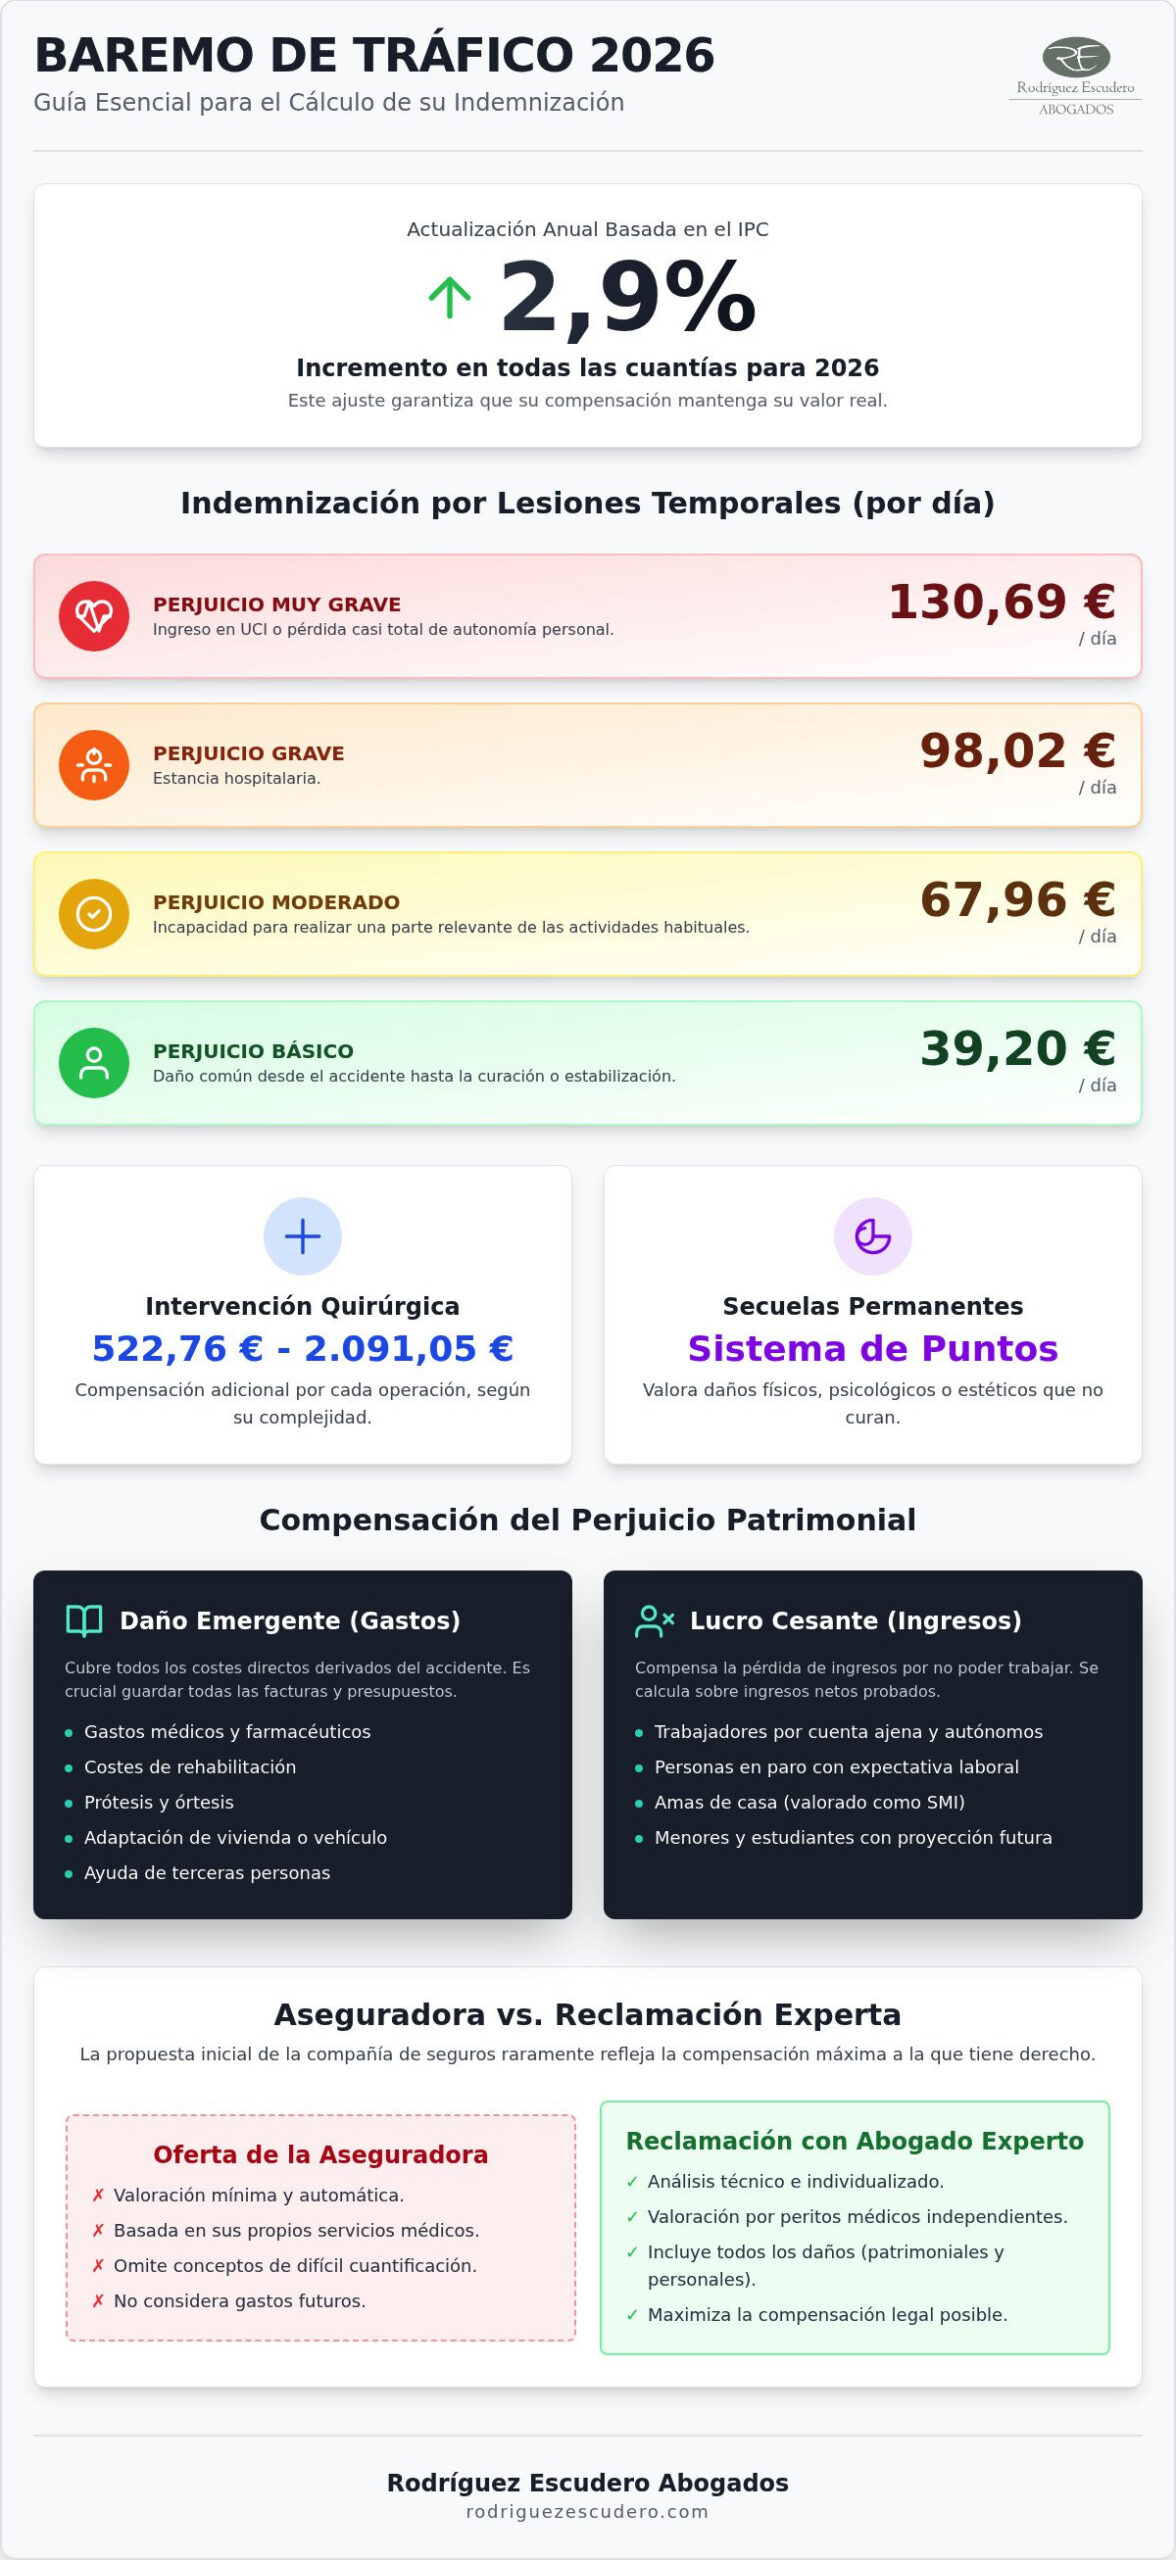
¿Sabía que un simple error en la interpretación del Baremo de Tráfico 2026 podría privarle de miles de euros destinados a su recuperación? Es natural sentir miedo a ser engañado por las compañías de seguros mientras los gastos médicos se acumulan y la pérdida de ingresos genera una presión constante en su hogar. Realizar un cálculo de la indemnización correcto no es una tarea mecánica, sino un proceso estratégico que requiere comprender cómo la actualización del 2,9% basada en el IPC afecta directamente a su caso particular.
En las siguientes líneas, le mostraremos cómo desglosar con precisión la compensación que le corresponde, analizando desde los 67,96 € diarios por perjuicio moderado hasta las cuantías por intervenciones quirúrgicas y grandes invalideces. Nuestro objetivo es que comprenda el proceso de valoración de daños para que se sienta protegido por un criterio experto e independiente. Descubra cómo maximizar su reclamación mediante el desglose detallado del Baremo 2026 y asegure la máxima compensación legal posible para retomar su vida con total solvencia.
Puntos clave
- Comprenda cómo la actualización del 2,9% en el Baremo de Tráfico para 2026 ajusta al alza las cuantías por días de curación e intervenciones quirúrgicas.
- Aprenda a realizar un cálculo de la indemnización preciso desglosando los diferentes grados de perjuicio personal, desde el básico hasta el muy grave.
- Descubra el sistema de valoración por puntos para secuelas y cómo se determinan las compensaciones en casos de gran invalidez o fallecimiento.
- Identifique las deficiencias de las propuestas automáticas de las aseguradoras y la importancia de contar con una estrategia legal independiente.
- Conozca los pasos prácticos esenciales, desde la recogida de pruebas hasta el seguimiento médico, para blindar su derecho a la máxima reparación económica.
¿Cómo funciona el sistema de cálculo de indemnización en 2026?
El sistema legal en España para determinar la cuantía tras un siniestro vial se rige por el Baremo de Tráfico, regulado en el Real Decreto Legislativo 8/2004. Para este ejercicio, el cálculo de la indemnización se basa en las tablas actualizadas que recogen un incremento del 2,9% respecto al año anterior, ajustándose al Índice de Precios al Consumo (IPC). No se trata de una cifra al azar; es un engranaje complejo diseñado para buscar la reparación íntegra del daño causado, tanto físico como moral y económico.
Es fundamental distinguir entre la oferta motivada que presenta la compañía de seguros y una reclamación técnica bien fundamentada. La aseguradora suele realizar una valoración mínima basada en sus propios servicios médicos. Por el contrario, un análisis independiente permite integrar conceptos que a menudo se omiten en las propuestas automáticas, especialmente cuando existen lesiones graves que requieren un seguimiento exhaustivo para no perder derechos económicos fundamentales.
Los tres pilares del Baremo de Tráfico
El sistema organiza las compensaciones en tres grandes bloques. Primero, las indemnizaciones por causa de muerte, donde se identifica a los beneficiarios según su grado de parentesco y dependencia. Segundo, las secuelas, que valoran los daños físicos o estéticos permanentes mediante un sistema de puntos. Finalmente, las lesiones temporales, que compensan cada día de curación. En 2026, un día de perjuicio moderado se sitúa en 67,96 €, mientras que el perjuicio muy grave alcanza los 130,69 €, reflejando la intensidad de la pérdida de autonomía personal durante el tratamiento.
Factores que alteran la cuantía final
Más allá de los días de baja, existen variables personales que pueden elevar significativamente el cálculo de la indemnización. La edad de la víctima es determinante; a menor edad, mayor es la compensación por secuelas debido al tiempo que convivirá con la lesión. También influyen los ingresos netos del afectado para calcular el lucro cesante, es decir, el dinero que deja de ganar por el accidente. Otros elementos críticos son la existencia de una discapacidad previa que se vea agravada o la necesidad de ayuda de terceras personas para realizar actividades esenciales, lo que requiere una valoración pericial muy específica para garantizar una protección total.
Desglosando los conceptos: perjuicio personal y patrimonial
Entender la diferencia entre los tipos de daños es vital para que el cálculo de la indemnización refleje la realidad de lo sufrido. El perjuicio personal básico compensa las lesiones desde el accidente hasta la curación, fijado en 39,20 € diarios para 2026. Sin embargo, cuando las lesiones impiden realizar actividades habituales, entramos en el terreno del perjuicio particular. Este se gradúa según la gravedad del impacto en la vida diaria: el moderado (67,96 €), el grave (98,02 €) por estancia hospitalaria y el muy grave (130,69 €) para ingresos en UCI o pérdida casi total de autonomía.
La pérdida de calidad de vida no es un concepto abstracto. Se trata de una compensación adicional cuando las secuelas limitan de forma permanente la autonomía o el desarrollo personal del lesionado. Además, cada intervención quirúrgica se indemniza de forma independiente, oscilando en 2026 entre los 522,76 € y los 2.091,05 €, dependiendo de la complejidad técnica y el tipo de anestesia utilizada.
Cálculo del daño patrimonial: gastos y pérdidas
El daño emergente abarca todos los gastos directos derivados del accidente. Aquí incluimos desde los desplazamientos a rehabilitación hasta las prótesis o la medicación necesaria. En casos de lesiones graves, este apartado es crucial, ya que permite reclamar el coste de adaptar la vivienda o el vehículo para garantizar la movilidad. Es imprescindible conservar cada factura y presupuesto; sin soporte documental, las aseguradoras rechazarán estos conceptos. Un estratega legal independiente le ayudará a identificar gastos futuros que a menudo pasan desapercibidos en la primera valoración.
Lucro cesante: la reclamación de ingresos perdidos
El lucro cesante compensa el dinero que usted deja de percibir por no poder trabajar. El Baremo 2026 utiliza fórmulas complejas basadas en los ingresos netos del año anterior o la media de los tres ejercicios previos. El sistema también protege a quienes no tienen ingresos monetarios directos. Las amas de casa tienen derecho a una compensación por la pérdida de capacidad para realizar las tareas del hogar, valorada según el Salario Mínimo Interprofesional. En el caso de menores de edad, se proyecta su futura capacidad laboral. Para asegurar que no se pierda ni un euro de lo que le corresponde, contar con una reclamación de indemnización por accidentes de tráfico profesional resulta fundamental para auditar estas cifras fiscales.
El cálculo en casos de especial gravedad: lesiones y fallecimiento
Cuando un accidente deriva en consecuencias permanentes o la pérdida de una vida, el cálculo de la indemnización alcanza su máxima complejidad técnica. En estos escenarios, ya no solo valoramos el tiempo de curación, sino el impacto vitalicio en la víctima y su entorno. El sistema legal busca cuantificar daños que, aunque irreparables en lo personal, deben ser compensados económicamente con el mayor rigor posible para garantizar la autonomía del lesionado o la estabilidad de los herederos.
La gran invalidez representa el grado más severo de perjuicio personal. Se reconoce cuando el lesionado sufre secuelas que requieren el apoyo constante de terceras personas para realizar las actividades más esenciales. Esta situación activa partidas específicas que pueden superar el millón de euros en los casos más graves, integrando costes de asistencia domiciliaria, reformas estructurales en el hogar y la pérdida total de capacidad laboral.
Secuelas físicas y daño estético
Las secuelas se valoran mediante un sistema de puntos que un perito médico debe asignar tras la estabilización de las lesiones. Cada punto tiene un valor económico que aumenta según la gravedad y disminuye con la edad del afectado. Es vital aplicar correctamente la fórmula de Balthazard cuando concurren varias lesiones, ya que evita que el cálculo de la indemnización sea una simple suma aritmética, ajustando el resultado a la realidad fisiológica del paciente. Además, el perjuicio estético se evalúa de forma independiente, considerando cicatrices, cojeras o deformidades que afecten a la imagen personal del individuo.
Indemnización para los perjudicados por fallecimiento
En caso de muerte, el Baremo 2026 establece cinco categorías de perjudicados: cónyuge viudo, ascendientes, descendientes, hermanos y allegados. La valoración no es uniforme; depende de factores como los años de convivencia o la dependencia económica. Por ejemplo, para un cónyuge viudo con hasta 15 años de convivencia y una víctima menor de 67 años, la indemnización base se sitúa aproximadamente en 117.622,06 €.
- Perjuicio moral particular: Se incrementa la cuantía si existe una convivencia única, discapacidad previa del beneficiario o si fallecen ambos progenitores en el mismo siniestro.
- Lucro cesante para herederos: Se calcula la pérdida de sustento económico que el fallecido aportaba al núcleo familiar, basándose en sus ingresos netos y las necesidades de los dependientes.
- Gastos de sepelio: El sistema reconoce una cantidad fija para gastos de entierro y funeral sin necesidad de justificación, además de los gastos específicos debidamente acreditados.
Abordar estos casos requiere una estrategia legal que entienda la sensibilidad del momento sin perder la firmeza técnica necesaria frente a las aseguradoras. Un estratega experimentado asume esta carga administrativa para que la familia pueda centrarse en su duelo o recuperación.
Pasos prácticos para una valoración precisa de daños
Obtener una cifra justa no depende del azar, sino de aplicar una metodología rigurosa desde el primer minuto tras el siniestro. La base de cualquier cálculo de la indemnización sólido reside en la calidad de las pruebas recabadas. No basta con haber sufrido el impacto; es imperativo demostrar la dinámica del accidente y la relación de causalidad directa con las lesiones. Por ello, la intervención de las autoridades para redactar el atestado policial y la identificación de testigos resultan pasos que no deben omitirse bajo ninguna circunstancia.
El seguimiento médico exhaustivo es el segundo pilar fundamental. Cada síntoma, cada sesión de rehabilitación y cada recaída debe constar en informes oficiales. Las compañías de seguros suelen aprovechar las lagunas informativas para minimizar las cuantías. Si un dolor o limitación funcional no aparece reflejado en el historial clínico de forma continuada, legalmente se considerará inexistente para la valoración final. Además, debe tener en cuenta que el plazo para iniciar acciones legales suele ser de un año desde la estabilización de las lesiones, aunque la comunicación del siniestro debe ser inmediata.
El papel crucial del informe pericial médico
Confiar únicamente en la valoración del médico de la aseguradora es un error frecuente que suele terminar en una compensación a la baja. Estos profesionales tienen un vínculo contractual con la entidad que debe pagar, lo que genera un conflicto de intereses evidente. Un perito médico especialista en valoración del daño corporal, pero de carácter independiente, analizará sus secuelas sin sesgos corporativos. El peritaje médico independiente constituye la prueba reina del cálculo al transformar el daño físico en una valoración económica objetiva e incuestionable frente a cualquier tribunal.
Documentación indispensable para el cálculo
Para que su reclamación tenga éxito, debe organizar un expediente documental impecable que sirva de sustento a cada partida económica solicitada. La falta de un solo justificante puede suponer la pérdida de miles de euros. Asegúrese de recopilar lo siguiente:
- Atestado policial: Es el documento que determina la responsabilidad del accidente de forma oficial.
- Partes de asistencia médica: Desde el informe de urgencias inicial hasta el alta médica definitiva por estabilización.
- Certificados de ingresos: Nóminas, declaraciones de IRPF o vida laboral para sustentar el lucro cesante.
- Facturas y presupuestos: Documentación de gastos en farmacia, fisioterapia privada o adaptaciones necesarias en su entorno.
Si desea asegurar que cada detalle de su caso sea valorado con rigor técnico y total independencia, consulte con un abogado accidente de trafico especializado para blindar su reclamación desde el primer momento.
Por qué el cálculo automático del seguro nunca es suficiente
Las herramientas de valoración automatizadas que utilizan las compañías de seguros están diseñadas bajo una lógica de mínimos. Aunque parezcan objetivas, estas plataformas suelen omitir variables subjetivas y perjuicios particulares que solo un análisis humano y experto puede detectar. El cálculo de la indemnización que propone una aseguradora rara vez coincide con la reparación íntegra que marca la ley, ya que sus intereses son intrínsecamente contrapuestos a los de la víctima. Mientras usted busca justicia y solvencia para su futuro, la entidad busca proteger su cuenta de resultados.
Es frecuente encontrar errores en las propuestas de indemnización iniciales. Las aseguradoras a menudo aplican de forma restrictiva los criterios de intensidad en los accidentes por alcance o ignoran la actualización del 2,9% del Baremo para 2026 en ciertos conceptos. Además, suelen pasar por alto el impacto emocional profundo en los familiares o las necesidades de asistencia futura en lesionados graves. No se trata de simples fallos administrativos; es una estrategia para cerrar expedientes de forma rápida y económica antes de que el afectado sea consciente de la magnitud real de sus derechos.
En casos donde existe una imprudencia grave o un consumo de sustancias, la vía penal cobra una importancia vital. La defensa penal en delitos de tráfico no solo busca la responsabilidad del causante, sino que permite un marco de negociación más firme donde la víctima recupera el control del proceso. Bajo esta presión jurídica, las ofertas de las aseguradoras suelen elevarse para evitar un juicio que saben perdido de antemano.
Defensa de sus intereses frente a las grandes aseguradoras
La negociación extrajudicial puede ser una vía rápida, pero solo es recomendable si la oferta se ajusta estrictamente a la realidad de los daños. Un abogado independiente actúa como un estratega que audita cada punto del Baremo, detectando conceptos no incluidos como el lucro cesante complejo o los gastos médicos futuros. La experiencia en casos de alta cuantía permite saber cuándo una oferta es justa y cuándo es necesario acudir a la reclamación judicial para proteger su patrimonio y su salud. No olvide que la independencia frente a las estructuras de las aseguradoras es su mejor garantía de éxito.
Conclusión: su derecho a una reparación íntegra
El proceso para determinar la cuantía tras un accidente es una tarea técnica que requiere precisión, paciencia y un conocimiento profundo de la normativa vigente. Un cálculo de la indemnización profesional y detallado es la única herramienta capaz de asegurar que usted y su familia reciban el apoyo económico necesario para afrontar las secuelas de un siniestro. No se conforme con la primera cifra que reciba ni firme documentos sin un asesoramiento externo que valide la propuesta.
Su recuperación personal y la estabilidad de los suyos dependen de una valoración justa y completa. Si desea dar el paso hacia una reclamación sólida, le invitamos a que realice una consulta de su caso con Rodríguez Escudero para un cálculo profesional y empiece a construir su defensa con el respaldo de expertos en responsabilidad civil.
Asegure su futuro con una reclamación técnica y justa
El camino hacia la reparación íntegra tras un siniestro vial no tiene por qué ser una batalla en solitario. Un cálculo de la indemnización preciso en 2026 exige considerar no solo los días de baja, sino el impacto vitalicio de las secuelas y la pérdida de ingresos reales. Como hemos analizado, la independencia frente a los intereses de las aseguradoras y el respaldo de informes periciales externos son los únicos elementos que garantizan una compensación a la altura del daño sufrido.
En Rodríguez Escudero Abogados, ponemos a su servicio más de dos décadas de experiencia exclusiva defendiendo a víctimas de tráfico. Somos especialistas en casos de fallecimiento y grandes lesionados, actuando como el estratega legal que asume toda la carga administrativa. Nuestra prioridad es que usted recupere su tranquilidad mientras nosotros blindamos sus derechos económicos frente a las grandes compañías.
Obtenga una valoración experta de su indemnización con Rodríguez Escudero y dé el primer paso hacia la justicia que merece. Su bienestar es nuestro compromiso más firme.
Preguntas frecuentes sobre la indemnización por accidente
¿Cómo se calcula la indemnización por un accidente de tráfico en 2026?
El sistema se basa en el Baremo de Tráfico 2026, que este año ha incrementado sus cuantías un 2,9% según el IPC. Para realizar un cálculo de la indemnización preciso, se deben sumar tres bloques fundamentales: el perjuicio personal básico por los días de curación, el perjuicio particular que incluye hospitalización o intervenciones, y el perjuicio patrimonial por gastos y pérdidas económicas. Es un proceso técnico donde cada informe médico y factura resulta determinante para alcanzar la cifra final.
¿Qué conceptos se incluyen en el cálculo de indemnización por lesiones graves?
En casos de especial gravedad, la valoración va mucho más allá de los simples días de baja. Se incluyen las secuelas físicas y estéticas medidas por puntos, el daño moral por pérdida de calidad de vida y la gran invalidez si se requiere ayuda de terceros. También se computan gastos futuros como prótesis, rehabilitación de por vida o la adaptación del hogar y el vehículo, asegurando que la víctima mantenga su autonomía económica y personal.
¿Cuánto tiempo tengo para reclamar mi indemnización tras el accidente?
El plazo general para iniciar la reclamación por la vía civil es de un año. Este tiempo empieza a contar desde el momento en que las lesiones se estabilizan, es decir, cuando recibe el alta médica definitiva o se determinan las secuelas permanentes. Es fundamental comunicar el siniestro a su propia aseguradora en los primeros siete días, aunque para el cálculo de la indemnización definitivo debe esperar a conocer el alcance total de los daños físicos y económicos.
¿Puedo reclamar si el accidente fue in itinere?
Sí, los accidentes ocurridos al ir o volver del centro de trabajo permiten reclamar la compensación establecida en el Baremo de Tráfico. Aunque se considere también un accidente laboral, la víctima tiene derecho a la indemnización por responsabilidad civil que paga el seguro del vehículo culpable. Este proceso es perfectamente compatible con las prestaciones que correspondan por la Seguridad Social, siempre que se sigan los cauces legales para valorar correctamente todos los daños sufridos.
¿Qué pasa si la oferta del seguro es inferior a lo que he calculado?
Si la oferta motivada de la aseguradora es insuficiente, no debe aceptarla como un finiquito definitivo que cierre el caso. Tiene la opción legal de recibir esa cantidad “a cuenta” del total que le corresponde, lo que le permite continuar con la reclamación por la diferencia restante. En estos casos, la intervención de un perito médico independiente es vital para demostrar que el cálculo de la compañía no cubre todos los conceptos legales exigibles.
¿Se puede calcular la indemnización sin un abogado especializado?
Aunque existen herramientas automáticas en internet, realizar el proceso sin asesoramiento experto suele derivar en compensaciones significativamente inferiores a las legales. Las aseguradoras utilizan criterios restrictivos que un usuario particular difícilmente puede rebatir con éxito. Un abogado especializado detecta partidas invisibles para el no experto, como el lucro cesante complejo o daños morales específicos, garantizando que el resultado final sea fruto de una estrategia legal sólida y no de una fórmula básica.
¿Qué documentos necesito para el cálculo del lucro cesante?
Para justificar la pérdida de ingresos, es imprescindible aportar las declaraciones de IRPF y las nóminas de los periodos anteriores al accidente. También se requiere el informe de vida laboral para acreditar el tiempo de baja efectiva. En el caso de trabajadores autónomos, se analizan los rendimientos netos trimestrales. Si la víctima realizaba tareas del hogar sin remuneración directa, se utiliza el Salario Mínimo Interprofesional como referencia para valorar esa pérdida de capacidad de trabajo.
¿Cómo influye la edad de la víctima en la cuantía de la indemnización?
La edad es un factor corrector fundamental en el sistema de valoración actual. Para las secuelas permanentes, a menor edad de la víctima, mayor es la indemnización económica, ya que se entiende que convivirá más tiempo con el daño físico. En situaciones de fallecimiento, la edad del fallecido y de los beneficiarios determina las tablas aplicables, ajustando las cuantías según la dependencia económica, los años de convivencia y el grado de parentesco establecido en el Baremo.


