La oferta de la aseguradora no decide por sí sola si la indemnización es adecuada. Conviene elegir un abogado de accidentes si hay lesiones, desacuerdo con la valoración o un conflicto con la compañía; además, el artículo 76 d) de la Ley 50/1980 reconoce la libre elección de abogado cuando la póliza incluye defensa jurídica. Antes de presentar una demanda por un accidente de tráfico, es obligatorio reclamar previamente a la aseguradora, conforme al artículo 7.1 del Real Decreto Legislativo 8/2004.
Después de un accidente, puede ser difícil saber si necesita asesoramiento y qué profesional puede ayudarle. Esta guía explica qué especialización buscar según su caso y cómo valorar la indemnización, los gastos y los plazos de reclamación. También verá qué conviene aclarar sobre la estrategia y los honorarios antes de decidir, para proteger sus opciones con información y sin precipitarse.
Puntos clave
- La especialización en accidentes de tráfico importa especialmente si hay lesiones, discrepancias con la aseguradora o dudas sobre la indemnización.
- La elección de abogado puede depender de la cobertura de defensa jurídica de su póliza y de si existe un conflicto de intereses.
- La valoración de una indemnización considera las lesiones, las posibles secuelas y los gastos relacionados con el accidente.
- Antes de demandar, debe presentarse una reclamación previa a la aseguradora; conocer los plazos aplicables ayuda a proteger sus opciones.
- Al valorar la representación legal, aclare la estrategia propuesta, los servicios incluidos y cómo se documentarán los honorarios y gastos.
1. ¿Cuándo elegir al mejor abogado para un accidente de tráfico leve o grave?
Considere recibir asesoramiento si ha sufrido lesiones, la oferta de la aseguradora no refleja los daños o la compañía ha rechazado su reclamación. Para elegir abogado de accidentes, busque experiencia específica en reclamaciones de tráfico y compruebe que represente sus intereses con independencia de las aseguradoras. La gravedad del impacto no es el único criterio: incluso un golpe leve puede causar lesiones o gastos que conviene documentar.
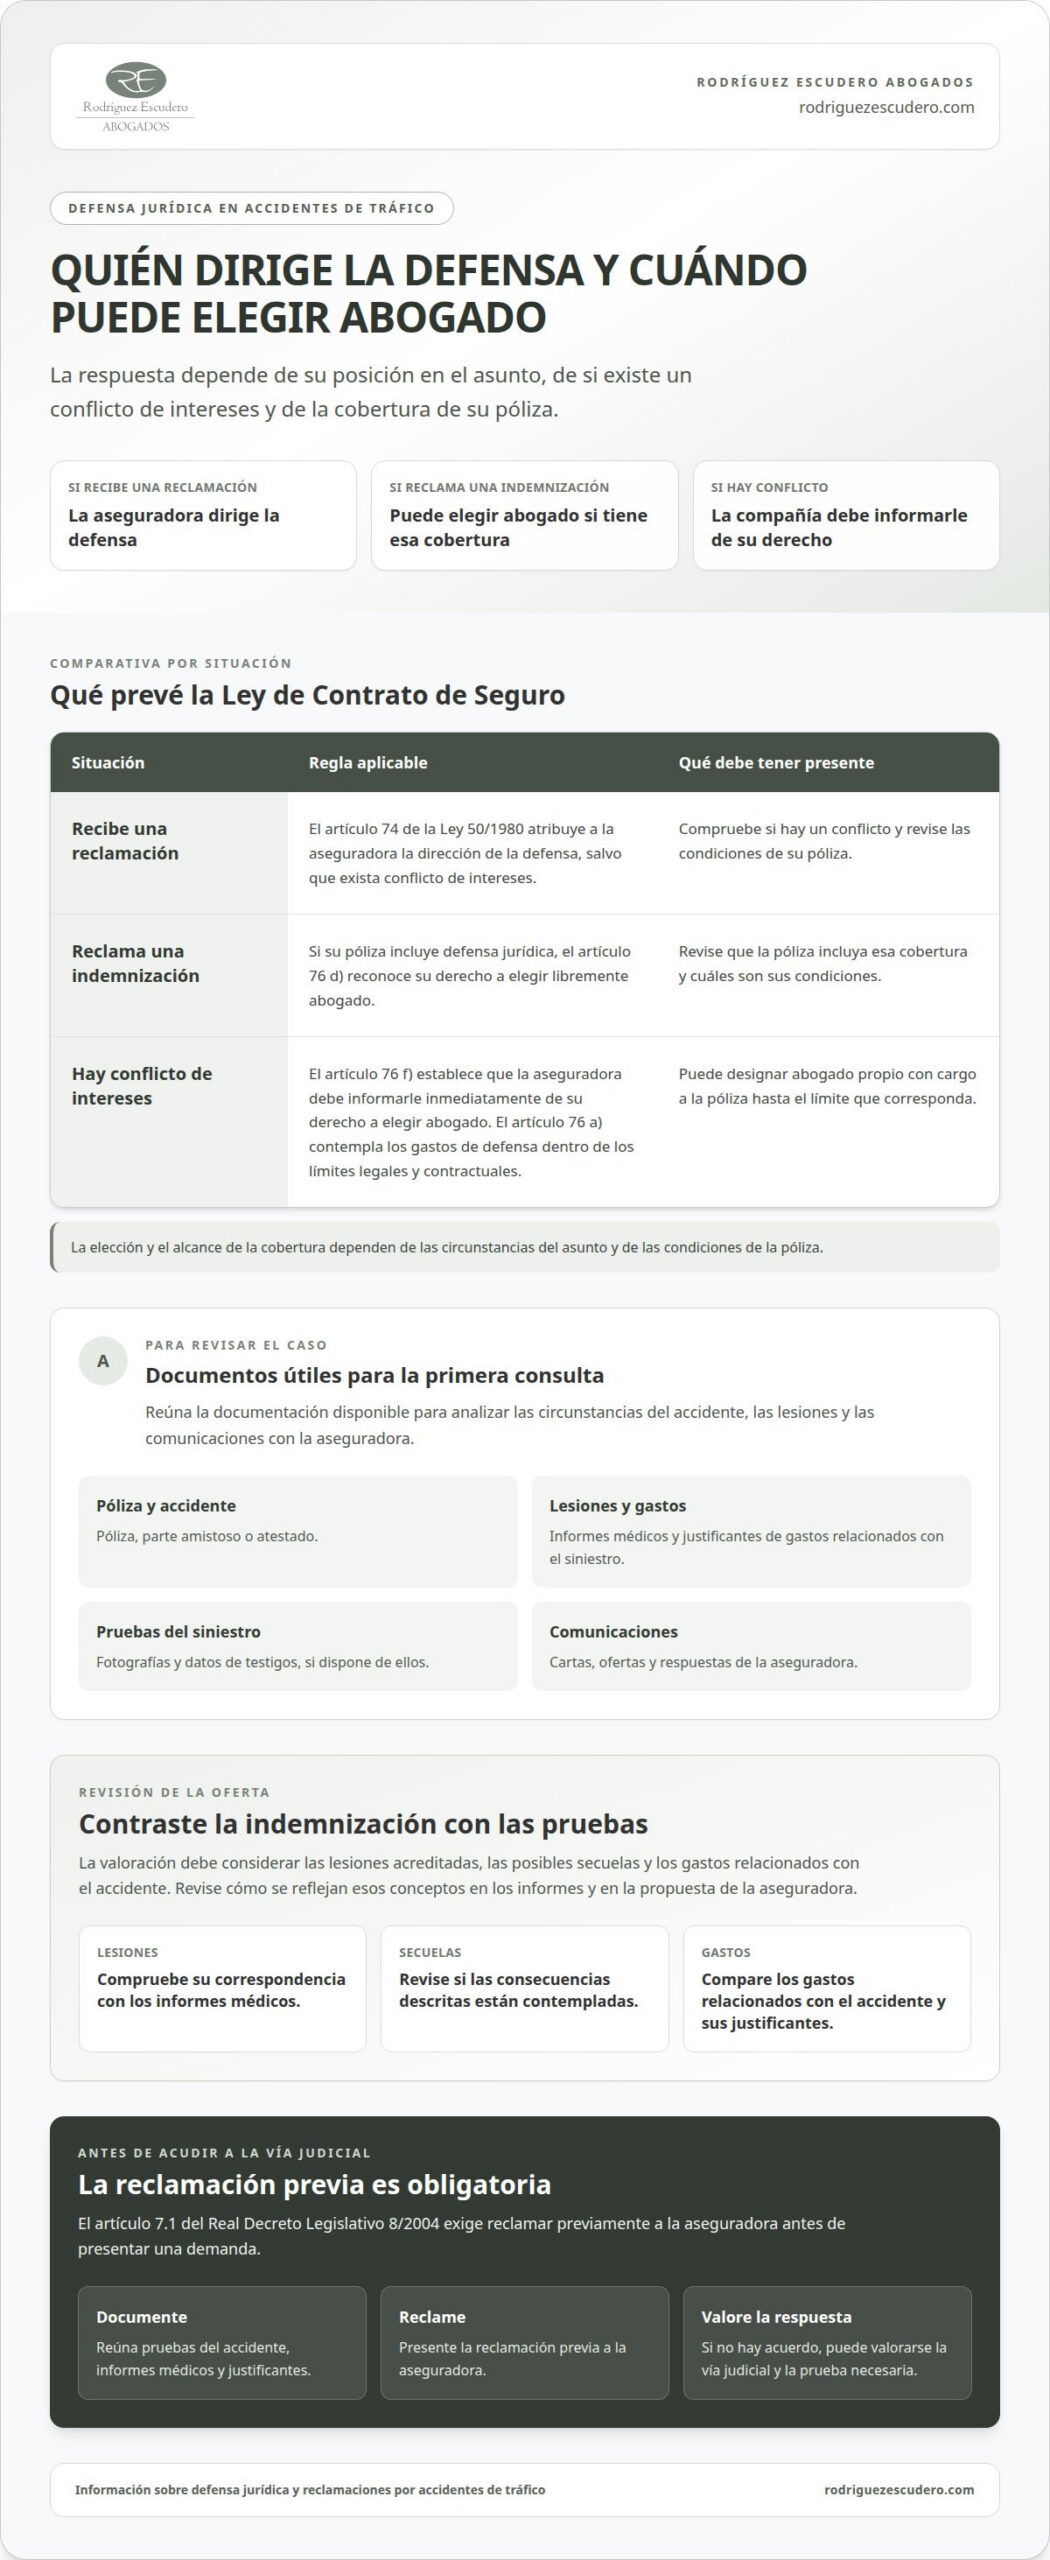
La Ley 50/1980 distingue quién dirige la defensa según la posición de la persona asegurada. Si recibe una reclamación, el artículo 74 atribuye la dirección de la defensa a su aseguradora, salvo conflicto de intereses. Si usted reclama una indemnización y su póliza incluye defensa jurídica, el artículo 76 d) reconoce su derecho a elegir libremente abogado. El artículo 76 f) establece que, ante un conflicto, la compañía debe informarle inmediatamente de ese derecho.
¿Qué documentos hay que llevar a la primera consulta con un abogado de accidentes? Reúna la póliza, el parte amistoso o atestado, las comunicaciones con la aseguradora y los informes médicos disponibles. Añada fotografías, datos de testigos y justificantes de gastos relacionados con el siniestro. Esta documentación permite analizar las circunstancias y detectar qué pruebas pueden faltar.
¿Qué pasos seguir para reclamar una indemnización por accidente de tráfico? Primero, documente las lesiones y reúna pruebas del accidente; después, presente una reclamación previa a la aseguradora. El artículo 7.1 del Real Decreto Legislativo 8/2004 exige esa reclamación antes de demandar. Si no hay acuerdo, un abogado puede valorar la vía judicial y preparar la prueba necesaria.
Al revisar una oferta, compárela con las lesiones acreditadas, los gastos y las consecuencias descritas en los informes. Si la aseguradora rechaza la reclamación, solicite los motivos por escrito y conserve la respuesta. Así podrá responder a cada objeción con documentación pertinente, en vez de aceptar una negativa genérica o dejar la reclamación sin seguimiento.
¿Qué riesgos hay al firmar un acuerdo con la aseguradora sin asesoramiento legal? Podría aceptar una cantidad sin entender qué conceptos incluye ni cómo afecta a una reclamación posterior. Antes de firmar, compruebe si el documento da por satisfechos todos los daños o incluye renuncias. Es importante comprender el alcance concreto del acuerdo: una firma precipitada puede dificultar que después se discutan los términos aceptados.
La independencia también importa cuando la persona asegurada recibe una reclamación y existe conflicto de intereses. El artículo 76 a) de la Ley 50/1980 prevé que la aseguradora asuma los gastos de defensa dentro de los límites legales y contractuales; en ese supuesto, puede designarse abogado propio con cargo a la póliza hasta su límite. Revise la cobertura y pida que le expliquen por escrito sus condiciones.
Antes de encargar el asunto, concrete quién negociará, qué documentación se presentará y qué ocurrirá si la compañía mantiene su rechazo. También acuerde por escrito los honorarios y posibles gastos. Esa conversación permite valorar si la estrategia responde a su caso, tanto si se trata de una lesión leve como de consecuencias graves.
2. Especialización en accidentes de tráfico
Un especialista en accidentes de tráfico analiza la responsabilidad, las lesiones y las pruebas propias de cada siniestro. No basta con conocer las reglas generales de responsabilidad civil: hay que relacionar el atestado, los informes médicos y la mecánica del choque. Por ejemplo, ante una colisión por alcance, la valoración de un posible latigazo cervical puede requerir revisar la evolución de los síntomas y el tratamiento seguido. Este análisis técnico permite explicar qué elementos sustentan la reclamación.
Entre sus funciones están ordenar la documentación, identificar cuestiones controvertidas y preparar la reclamación conforme al marco aplicable. La valoración de daños personales se rige por el Real Decreto Legislativo 8/2004 y el baremo de la Ley 35/2015. El especialista puede revisar cómo se reflejan las lesiones y secuelas en los informes, y si la propuesta de indemnización contempla los conceptos reclamables. También calcula el alcance de la reclamación a partir de las pruebas disponibles, no de una cifra aislada.
El tipo de accidente determina qué cuestiones deben aclararse. En un alcance en un semáforo, interesa establecer cómo se produjo el impacto y documentar la lesión cervical. En un siniestro con un ciclista o motorista, la exposición física puede dar lugar a lesiones graves. Si hay varios vehículos implicados, será necesario aclarar la participación de cada uno. En todos los casos, el análisis debe relacionar las circunstancias con la responsabilidad y los daños acreditados.
Al exponer el caso, precise si conducía, viajaba como acompañante o circulaba en bicicleta. Esta diferencia ayuda a determinar su posición en el siniestro y qué pruebas corresponden. Por ejemplo, un pasajero lesionado no conducía ninguno de los vehículos y puede reclamar frente al seguro de responsabilidad civil del conductor responsable. El análisis debe centrarse en su papel, los daños y la documentación disponible.
Si el accidente ocurrió durante una actividad laboral o un desplazamiento relacionado con el trabajo, puede existir también una dimensión laboral. No conviene confundirla con la reclamación de tráfico: son ámbitos jurídicos distintos y requieren revisar circunstancias diferentes. Para valorar cuestiones laborales, el profesional debe conocer el Estatuto de los Trabajadores, la normativa de prevención de riesgos laborales y la Ley General de la Seguridad Social. Si usted sufrió un siniestro en ese contexto, exponga desde el inicio tanto el accidente como su relación con el trabajo.
Al evaluar la especialización, pregunte qué pruebas son centrales en un caso como el suyo y cómo se relacionan con los daños. Una explicación rigurosa distinguirá, por ejemplo, la mecánica del choque, el diagnóstico médico y las secuelas. Así podrá entender qué cuestiones abordará el abogado y cómo defenderá sus derechos durante la reclamación, sin confundir una orientación general con el análisis concreto de su expediente.
3. Indemnización por lesiones, secuelas y gastos
La indemnización por lesiones de tráfico no se obtiene aplicando una cifra fija a cualquier accidente. En España, el Real Decreto Legislativo 8/2004 y el baremo de la Ley 35/2015 regulan la valoración. Se consideran los días de perjuicio, las secuelas y los gastos relacionados, entre otros elementos del caso. Por eso, dos personas con lesiones parecidas pueden tener reclamaciones distintas si difieren la evolución médica o las consecuencias acreditadas.
Valorar las lesiones requiere conocer su evolución y cuándo se estabilizan. Antes de ese momento, quizá no sea posible determinar si quedan secuelas ni cómo afectan a la persona lesionada. Los informes médicos documentan diagnósticos, tratamientos y recuperación; si persisten limitaciones, la valoración de las secuelas debe apoyarse en un perito médico, que aplica el baremo oficial. Una estimación inicial no sustituye ese análisis.
Conserve las facturas y relacione cada gasto con el accidente para que pueda valorarse en la reclamación. Guarde, por ejemplo, los justificantes de farmacia, asistencia médica, rehabilitación y desplazamientos a consultas. Si reclama la reparación del vehículo, archive también la documentación correspondiente. Estos documentos ayudan a distinguir los costes vinculados al siniestro de los que no guardan relación directa. No basta con mencionar el pago: conserve el justificante.
Los días de baja laboral o de reposo médico también pueden formar parte de la valoración. Los documentos que acreditan esos periodos permiten explicar cómo afectó la lesión a su actividad diaria. Si necesitó rehabilitación, registre las sesiones y conserve los informes relacionados. Así, cada elemento de la reclamación puede respaldarse con pruebas concretas, en lugar de depender únicamente de una descripción general de las molestias.
Antes de contratar, solicite por escrito que se explique cómo se calculan los honorarios y cuándo se devengan. Aclare qué incluye la representación y qué actuaciones podrían generar costes adicionales. Rodríguez Escudero Abogados aplica esta fórmula: Cobramos cuando usted cobre. La información debe permitir distinguir los honorarios profesionales de la indemnización reclamada.
También conviene preguntar expresamente si los honorarios indicados incluyen el IVA o si se añade aparte. Si el caso requiere un informe pericial, acuerde quién lo encarga, cómo se paga y si ese gasto se incluye en el encargo profesional. Las provisiones de fondos, los gastos periciales y otros desembolsos deben quedar diferenciados en el documento. No son conceptos intercambiables: conocer su tratamiento ayuda a prever qué importes pueden descontarse o abonarse durante la reclamación.
Al revisar una oferta de la aseguradora, contraste cada concepto con los informes médicos, las secuelas descritas y las facturas reunidas. Una tabla sencilla con fecha, concepto y justificante puede facilitar la revisión. Por ejemplo, vincule una factura de rehabilitación con el tratamiento indicado y la documentación clínica. De este modo podrá detectar omisiones y plantear preguntas concretas antes de aceptar una cantidad como compensación por los daños.
4. Plazos para comunicar y reclamar un accidente de tráfico
Tras un accidente de tráfico, anote la fecha y comunique el siniestro a su aseguradora. La orientación disponible recomienda hacerlo en el plazo de una semana; para reclamar daños materiales, señala normalmente siete días para dar parte. Conserve el justificante del aviso y una copia de la comunicación. Así podrá acreditar cuándo informó a la compañía y qué daños describió.
El plazo para reclamar por las lesiones es distinto del plazo para dar el aviso inicial. En España, el plazo general para reclamar por un accidente de tráfico es de un año desde el alta médica o la estabilización de las secuelas. La fecha relevante depende, por tanto, de la evolución médica. Conserve los informes y documentos que acrediten el alta o la estabilización, pues ayudan a determinar cuándo empieza el cómputo.
Antes de demandar, debe presentar una reclamación previa a la aseguradora, conforme al artículo 7.1 del Real Decreto Legislativo 8/2004. Una vez recibida, la compañía dispone de tres meses para formular una oferta o una respuesta motivada, según el Boletín Oficial del Estado. El artículo 7.2 del mismo texto recoge esa obligación. Anote la fecha de recepción, porque permite controlar ese plazo.
Al reclamar, facilite a la aseguradora información sobre las circunstancias y consecuencias del accidente, como recoge el Boletín Oficial del Estado. Aporte datos del siniestro y documentos que respalden los daños alegados. Si la respuesta rechaza la reclamación, conserve el escrito y revise los motivos indicados. Esa contestación permite identificar qué hechos o pruebas cuestiona la compañía y orientar los siguientes pasos.
Si el vehículo responsable carecía de seguro, puede dirigir la reclamación al Consorcio de Compensación de Seguros. En ese supuesto, reúna la documentación del accidente y la que permita acreditar que el vehículo no estaba asegurado. Aunque cambie la entidad destinataria, sigue siendo importante describir las circunstancias y las consecuencias del siniestro con pruebas claras.
Los daños materiales pueden incluir el coste de reparación o, si el vehículo queda siniestro, su valor venal. Conserve fotografías, presupuestos, facturas e informes sobre los daños para respaldar esa parte de la reclamación. Si la aseguradora propone una valoración distinta, compare los conceptos incluidos y la documentación que apoya cada cifra. Mantenga separados estos justificantes de los relativos a lesiones personales.
La reclamación también puede comprender daños económicos y no económicos. Entre estos últimos figuran el dolor y el sufrimiento, la angustia emocional, la pérdida de calidad de vida y el trauma psicológico. Registre cómo se manifiestan las consecuencias y aporte informes médicos cuando existan. Relacione los gastos y las pérdidas económicas con el accidente mediante justificantes.
Un calendario sencillo ayuda a ordenar las fechas: anote el siniestro, el aviso, la reclamación previa, su recepción y la respuesta de la aseguradora. Si reclama lesiones, incluya también el alta médica o la estabilización. Este seguimiento permite distinguir el plazo de comunicación del plazo para reclamar y actuar con orden si la compañía rechaza los daños o no ofrece una compensación adecuada.
5. Criterios para elegir abogado de accidentes
¿Cómo elegir un abogado de accidentes fiable y con experiencia? Priorice la especialización en tráfico y la experiencia en casos similares al suyo. Durante la consulta, valore si escucha, explica la estrategia con claridad y distingue las pruebas médicas de los daños del vehículo. Una respuesta concreta sobre estos aspectos resulta más útil que una promesa de resultado.
Para elegir abogado de accidentes, centre la valoración en cómo se analizará su expediente, no solo en los años de ejercicio. Pregunte por la experiencia en asuntos semejantes y por las dificultades que pueden surgir. Por ejemplo, una colisión con lesiones y daños materiales requiere examinar tanto la documentación médica como la responsabilidad por el siniestro. La experiencia pertinente se aprecia en ese análisis, no únicamente en el número de casos.
La estrategia debe corresponderse con la fase de la reclamación. Si la aseguradora discute la responsabilidad, pregunte qué pruebas pueden aclarar cómo ocurrió el accidente. Si cuestiona las lesiones, solicite que le expliquen cómo se relacionarán los informes médicos con los daños reclamados. Si el asunto llega a juicio, conviene conocer los pasos previstos y qué documentación respaldaría la reclamación.
La comunicación también es un criterio práctico. Durante la consulta, observe si el profesional responde de forma directa, explica los términos jurídicos con claridad y define quién será su interlocutor. Puede plantear un caso concreto, como una oferta que no contempla una secuela descrita en un informe. La respuesta debería explicar qué información se revisaría y por qué, sin convertir la orientación inicial en una garantía.
Antes de contratar, pida por escrito que se detalle el alcance del encargo y cómo se calculan los honorarios. Aclare qué actuaciones están incluidas, qué gastos podrían añadirse y cómo se tratarían los informes periciales. Pregunte también cómo se aplica la fórmula Cobramos cuando usted cobre. La propuesta debe distinguir el trabajo profesional de los gastos externos y de la indemnización reclamada.
La reputación puede aportar contexto, pero conviene valorarla junto con la información sobre casos similares. Las reseñas y referencias no sustituyen una explicación individual de la estrategia. Durante la consulta, contraste lo que le explican con sus circunstancias: quién conducía, qué lesiones se documentaron y qué respuesta recibió de la aseguradora. Así podrá valorar si el análisis atiende a los hechos relevantes o se queda en generalidades.
- Compruebe que la práctica se centre en accidentes de tráfico y reclamaciones relacionadas.
- Pida una explicación clara de la estrategia y de las pruebas necesarias.
- Valore cómo se abordarán los informes médicos, el vehículo y la posición de las aseguradoras.
- Deje por escrito los honorarios, las actuaciones incluidas y los posibles gastos adicionales.
Con estos criterios podrá comparar las propuestas con las necesidades de su expediente. La decisión debe permitirle entender quién llevará el asunto, qué trabajo se realizará y qué cuestiones tendrá que resolver durante la reclamación.
Rodríguez Escudero Abogados: abogado de accidentes de tráfico
Rodríguez Escudero Abogados reclama indemnizaciones por accidentes de tráfico en todo el territorio nacional. El despacho se ocupa de casos de lesiones graves y fallecimiento, así como de desacuerdos con la aseguradora sobre los daños reconocidos.
Cuando las consecuencias del siniestro son importantes, el asesoramiento ayuda a ordenar los informes médicos y las pruebas, valorar los daños y definir cómo avanzar con la reclamación. También puede solicitar ayuda si la aseguradora rechaza su reclamación o su oferta no contempla todos los daños acreditados.
Para explicar su situación, reúna los informes médicos, las comunicaciones recibidas y la información disponible sobre el accidente. Rodríguez Escudero Abogados ofrece una consulta inicial gratuita. Para valorar cómo avanzar, póngase en contacto con el despacho y exponga su caso con tranquilidad.
Dé el siguiente paso con un plan claro
La representación legal debe ayudarle a tomar decisiones con mayor claridad, no añadir incertidumbre. Antes de avanzar, concrete qué necesita resolver: entender una oferta, organizar la reclamación o decidir cómo continuar si no hay acuerdo. Plantear esa prioridad permite centrar el análisis en sus objetivos y en las decisiones pendientes.
Al elegir abogado de accidentes, valore si puede explicarle con claridad el siguiente paso y qué decisiones requerirán su intervención. Un plan comprensible facilita seguir el proceso sin perder de vista lo que busca proteger.
Si desea hablar de su situación con Rodríguez Escudero Abogados, póngase en contacto con el despacho. Puede exponer qué necesita resolver y recibir orientación para abordar la reclamación con orden y serenidad.
Preguntas frecuentes
¿Cuándo elegir al mejor abogado para un accidente de tráfico leve o grave?
Considere asesoramiento si la aseguradora discute la responsabilidad, la oferta no contempla daños relevantes o las lesiones siguen evolucionando. Incluso en un golpe aparentemente leve, la persistencia de molestias puede cambiar qué documentación resulta importante. En un accidente grave, la valoración puede exigir coordinar informes médicos, secuelas y consecuencias personales. El abogado debe poder explicar qué aspectos concretos de su expediente requieren análisis.
¿En qué casos necesita un abogado?
Puede acudir a un abogado si tiene lesiones, no está de acuerdo con la indemnización o debe responder a una reclamación. También puede ser útil ante el rechazo de la aseguradora, dudas sobre la cobertura de defensa jurídica o un accidente con varios vehículos. Si solo hay daños materiales y existe un acuerdo claro sobre la reparación y la responsabilidad, valore qué cuestiones siguen pendientes antes de encargar una representación más amplia.
¿Cuáles son los plazos para reclamar un accidente de tráfico?
El plazo general indicado para reclamar por lesiones es de un año desde el alta médica o la estabilización de las secuelas. Antes de demandar, debe presentarse una reclamación previa a la aseguradora, conforme al artículo 7.1 del Real Decreto Legislativo 8/2004. La compañía dispone de tres meses desde que la recibe para formular una oferta o respuesta motivada. Anote la fecha en que la aseguradora recibió la reclamación.
¿Cuánto le corresponde de indemnización?
No existe una cantidad única aplicable a todos los accidentes. La valoración se rige por el Real Decreto Legislativo 8/2004 y el baremo de la Ley 35/2015. Influyen los días de perjuicio, las secuelas acreditadas, la cirugía y los gastos relacionados. Por ejemplo, una lesión que deja limitaciones documentadas se valora de manera distinta a otra que se resuelve sin secuelas. Las estimaciones en línea son orientativas, no una cifra definitiva.
¿Cómo puede comprobar la experiencia real y la tasa de éxito de un abogado?
Pregunte por la experiencia en casos semejantes al suyo y por cómo se define el resultado de la reclamación: un acuerdo, una indemnización o una resolución judicial favorable. Una tasa aislada no revela qué expedientes incluye ni si son comparables. Puede solicitar ejemplos generales, sin datos personales de otros clientes, y preguntar qué pruebas médicas, documentos del vehículo o comunicaciones de la aseguradora serían relevantes para su caso.
¿Debe acudir a la compañía de seguros?
La reclamación previa a la aseguradora es necesaria antes de demandar por un accidente de tráfico. Incluya información sobre las circunstancias y consecuencias del siniestro, junto con los documentos disponibles. Guarde una copia de lo enviado y constancia de recepción. Si la compañía presenta una oferta, revise qué daños contempla y qué justificantes la respaldan, en lugar de fijarse únicamente en la cantidad total.
¿En caso de accidente de tráfico hay que poner denuncia previa?
Para iniciar una demanda de indemnización, el paso previo señalado por el artículo 7.1 del Real Decreto Legislativo 8/2004 es reclamar a la aseguradora. Un atestado puede documentar las circunstancias del accidente, pero no sustituye esa reclamación previa. Si existen hechos que puedan tener relevancia penal, como una investigación por un delito de tráfico, la actuación penal plantea cuestiones distintas que conviene analizar por separado.
¿Importa que el abogado sea local y cómo buscar uno en su ciudad?
La cercanía puede facilitar las reuniones y la entrega de documentos, pero no sustituye la especialización en accidentes de tráfico ni una estrategia bien explicada. Al comparar opciones, valore cómo se comunicarán con usted y quién atenderá sus preguntas sobre el expediente. Para una primera valoración, prepare un resumen del accidente, las comunicaciones de la aseguradora y los informes médicos disponibles. Así podrá centrar la conversación en su caso, esté donde esté.


