¿Basta con ser hijo del fallecido para saber cuánto le corresponde reclamar? La indemnización por fallecimiento de padre en accidente depende de la situación concreta de cada hijo. En 2026, por ejemplo, la cuantía básica prevista en el Baremo va de 39.207,35 € para los hijos mayores de 30 años a 117.622,06 € para los de hasta 14 años, antes de analizar otros conceptos o circunstancias familiares.
Es comprensible que, en un momento de duelo, resulte difícil saber si la oferta de la aseguradora refleja todos los perjuicios sufridos. El parentesco es relevante, pero no basta para valorar la reclamación: también pueden influir la edad, la convivencia, la dependencia económica, la discapacidad y si el padre era el único progenitor.
En esta guía encontrará qué aspectos conviene estudiar en su caso, qué documentos pueden ayudar a acreditarlos y cómo revisar la respuesta de la compañía antes de decidir los siguientes pasos. El objetivo es que pueda preparar la reclamación con orden y valorar cada concepto con rigor, sin dar por hecho que una cantidad inicial representa todo lo que le corresponde.
Puntos clave
- La indemnización por fallecimiento de padre en accidente debe valorarse según las circunstancias personales y jurídicas de cada hijo.
- La edad importa, pero no permite anticipar por sí sola el resultado: conviene revisar también otros datos familiares y personales.
- Ordene la documentación sobre el accidente y la situación familiar para facilitar el estudio de la reclamación.
- Antes de responder a la aseguradora, contraste su oferta con los hechos acreditados y compruebe qué aspectos quedan por aclarar.
- Prepare un resumen de los hechos, los documentos disponibles y sus dudas para valorar con rigor los siguientes pasos.
Qué cambia cuando quien reclama es hijo del padre fallecido
Si su padre ha muerto en un accidente de tráfico, es razonable que quiera saber qué puede reclamar y cómo se valorará su situación. Esta sección se centra en la posición de los hijos, no en todos los conceptos que pueden integrar una indemnización por fallecimiento. La indemnización por fallecimiento de padre en accidente requiere revisar tanto el vínculo familiar como las circunstancias personales y jurídicas de cada reclamante.
Ser hijo identifica una relación relevante para el análisis, pero no permite anticipar por sí solo el resultado ni resolver todas las cuestiones de la reclamación. Hay que determinar quién reclama, qué perjuicios se valoran y qué información permite acreditarlos. La edad, la convivencia y la situación económica pueden ser datos que deban estudiarse, pero sus efectos dependen del marco legal aplicable y de los hechos concretos. No conviene convertir un solo dato en una conclusión cerrada.
El parentesco sitúa al hijo dentro del análisis legal, pero no sustituye la valoración individual de sus circunstancias ni de la documentación del caso.
Qué preguntas debe resolver primero un hijo reclamante
Para ordenar la consulta, separe tres cuestiones. Primero, la legitimación: quién está reclamando y cómo se acredita el vínculo con el fallecido. Segundo, la valoración: qué circunstancias personales pueden influir en los conceptos reclamados. Tercero, la documentación: qué pruebas respaldan tanto la relación familiar como los demás hechos que se sometan a consideración.
Por ejemplo, el certificado que acredita el parentesco puede responder a una pregunta distinta de los documentos que reflejan convivencia o dependencia económica. Reunirlos no determina automáticamente una cantidad, pero ayuda a que el análisis se base en datos comprobables. Cada conclusión debe apoyarse en las circunstancias acreditadas, no solo en una descripción general de la situación familiar.
Esta guía ofrece criterios para comprender qué debe revisarse, pero no sustituye el estudio jurídico de los hechos y los documentos. Si existen varios hijos, situaciones familiares diferentes o información incompleta, esos elementos deben analizarse dentro del caso, sin presumir que todos conducen a la misma valoración.
Cómo se integra esta cuestión en la reclamación por fallecimiento
El marco de referencia es el sistema de valoración de daños personales en accidentes de circulación, conocido como Baremo de Tráfico y regulado por la Ley 35/2015, de 22 de septiembre. En particular, sus artículos 62 y 66 contemplan las categorías de perjudicados y a los descendientes. Aplicar estas reglas exige identificar la situación del reclamante y contrastarla con la documentación pertinente; el parentesco, por sí solo, no explica todos los aspectos de la valoración.
La reclamación de un hijo forma parte de un análisis más amplio del fallecimiento, que puede comprender a otros perjudicados y distintos conceptos indemnizatorios. Para conocer ese marco general, consulte la guía sobre indemnización por fallecimiento, sin confundir su visión global con la revisión individual que requiere cada hijo reclamante.
Hijo menor o mayor de edad: qué circunstancias deben revisarse
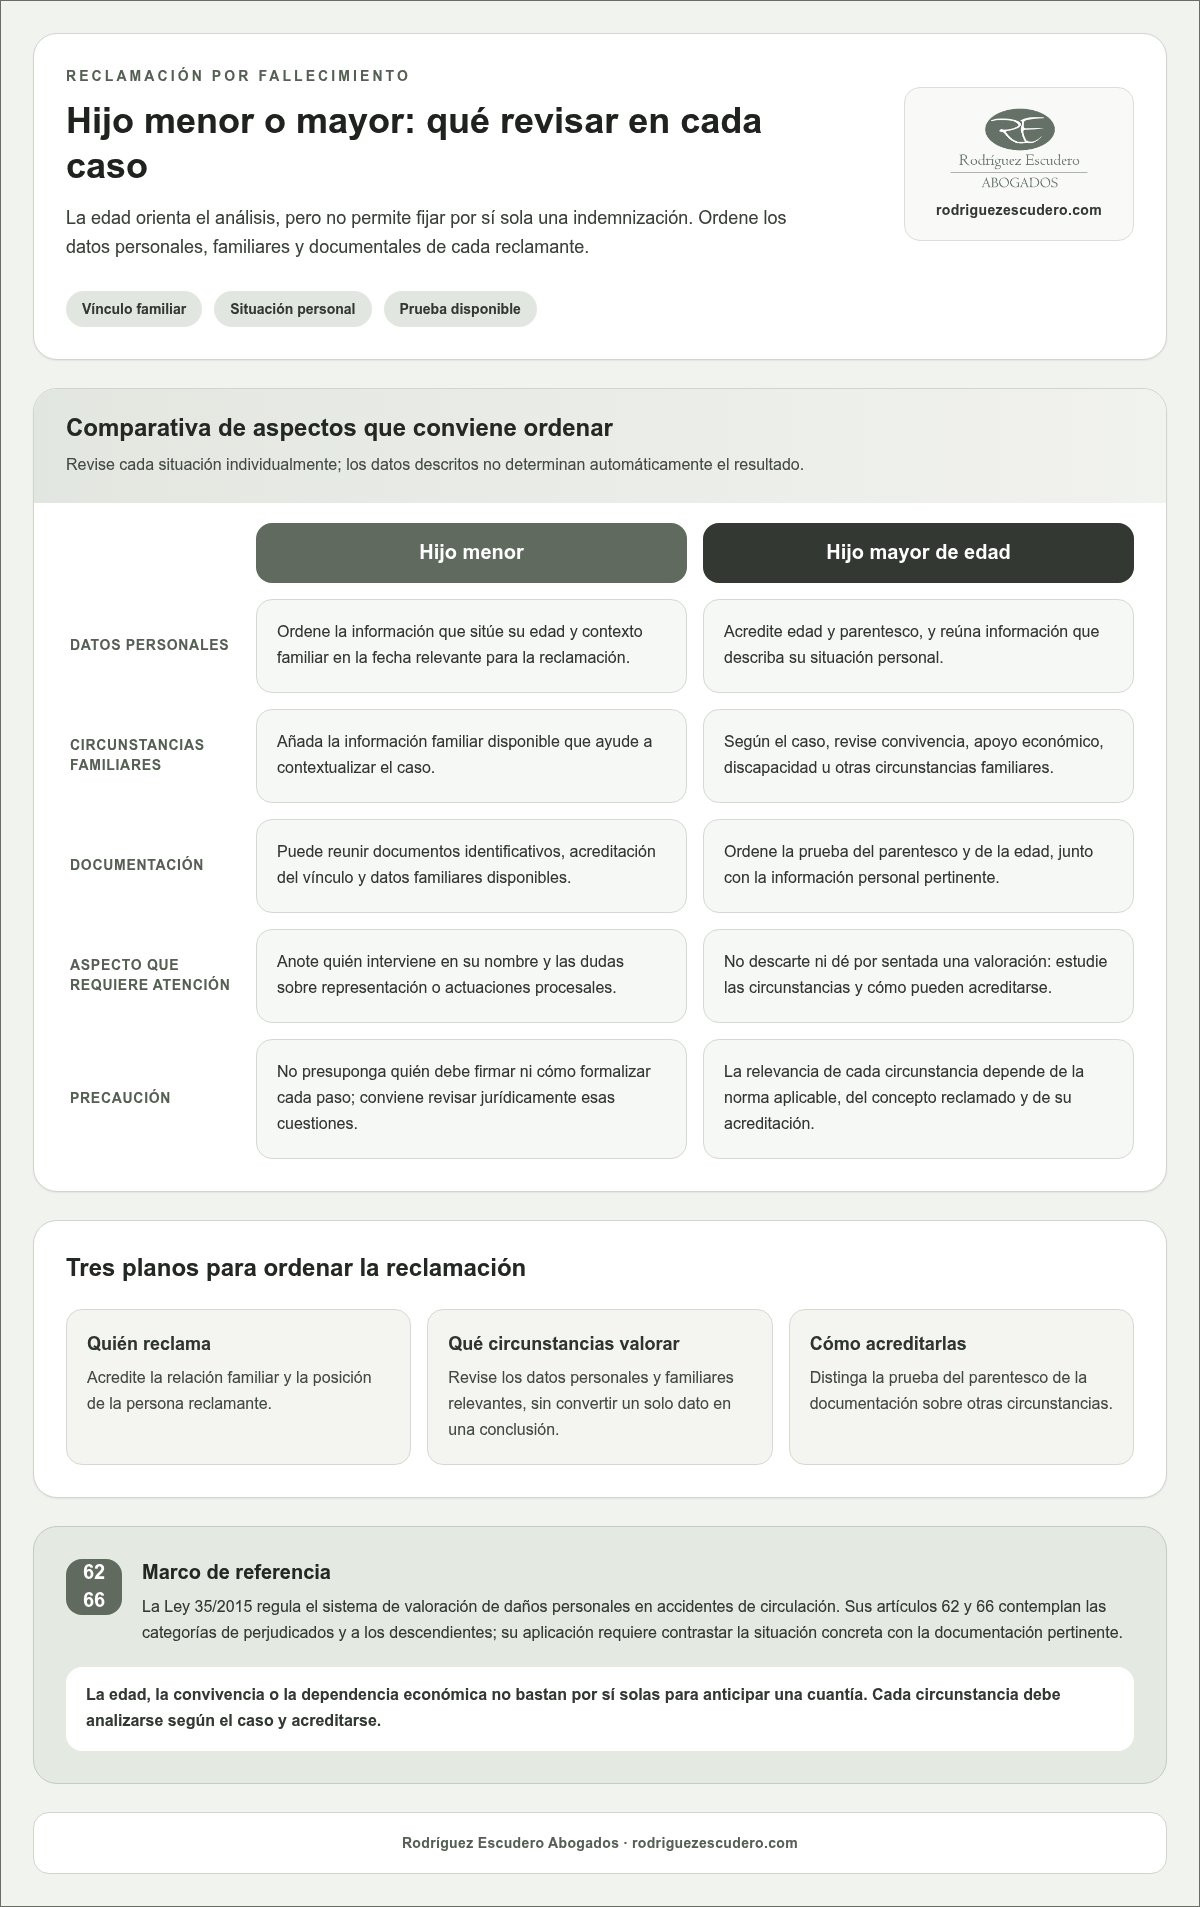
La edad es un dato importante para ordenar el análisis, pero no resuelve por sí sola qué puede reclamar cada hijo ni cuál será la valoración. La Ley 35/2015, de 22 de septiembre establece categorías y criterios que deben aplicarse a los hechos acreditados. Por eso, la indemnización por fallecimiento de padre en accidente no debe estimarse solo a partir de una etiqueta como «menor» o «mayor de edad».
Conviene separar tres planos: la identificación del hijo como perjudicado conforme al Baremo, los factores personales que puedan ser pertinentes y la forma de acreditar cada circunstancia. La mayoría de edad no permite descartar una reclamación sin estudiar el caso; ser menor tampoco garantiza por sí solo una cuantía concreta. Cada criterio debe contrastarse con la norma vigente y con la situación particular.
Qué información conviene ordenar si el hijo es menor
Reúna los datos que permitan situar la edad del hijo y su contexto familiar en la fecha relevante para la reclamación. Pueden ser útiles los documentos identificativos y los que acrediten el vínculo, junto con la información familiar disponible. Esta orientación no constituye una lista legal cerrada ni significa que cada documento sea siempre obligatorio.
Si el hijo es menor, anote también quién interviene en su nombre y cualquier duda sobre representación o actuaciones procesales. No dé por supuesto quién debe firmar o cómo debe formalizarse cada paso: son aspectos que conviene revisar jurídicamente antes de presentar o aceptar una propuesta. Mantener separados los documentos personales y los relacionados con el accidente facilitará esa revisión.
Qué debe analizarse si el hijo es mayor de edad
En el caso de un hijo adulto, ordene igualmente la prueba del parentesco y de la edad, y reúna la información que describa su situación personal. Según el caso, puede interesar revisar convivencia, apoyo económico, discapacidad u otras circunstancias familiares. Mencionarlas no significa que cada una determine necesariamente el resultado: su relevancia depende de la norma aplicable, del concepto reclamado y de cómo se acrediten.
Por ejemplo, dos hijos adultos pueden tener edades y circunstancias distintas. Esa diferencia aconseja revisar cada posición de forma individual, no trasladar automáticamente la valoración de uno al otro. Si se alega dependencia económica, conviene identificar qué documentos muestran los ingresos, los gastos o el apoyo que existía, sin asumir de antemano qué prueba será suficiente.
Aspectos que conviene comprobar:
- Edad: fecha de nacimiento y criterio temporal aplicable a la valoración.
- Vínculo familiar: documentación que acredita la filiación.
- Situación personal: convivencia, dependencia económica o discapacidad, cuando sean relevantes y puedan documentarse.
- Representación: si el hijo es menor, quién debe intervenir y qué actuaciones requieren revisión específica.
- Fundamento jurídico: qué regla del Baremo corresponde aplicar a cada concepto reclamado.
El artículo 65 de la Ley 35/2015 regula la categoría de los descendientes dentro del sistema de perjudicados. Aplicar esa regla exige atender al caso concreto; la edad o el parentesco no son una garantía de una cuantía determinada. Una revisión jurídica individual permite comprobar qué circunstancias tienen relevancia y qué documentos ayudan a sostenerlas.
Qué documentación puede ayudar a estudiar la reclamación del hijo
Para estudiar una reclamación hace falta relacionar cada hecho con la información que puede acreditarlo. No existe una carpeta idéntica para todos los casos: los documentos útiles dependerán de las circunstancias del accidente, de la situación familiar y de los conceptos que se planteen. Esta relación es orientativa, no una lista legal cerrada ni un requisito universal para presentar una reclamación.
Puede empezar separando los documentos en dos grupos: los relativos al siniestro y al fallecimiento, y los que permiten identificar al hijo y contextualizar su situación. Guárdelos ordenados y conserve las copias completas, incluidos anexos y comunicaciones. Así será más sencillo localizar qué dato respalda cada afirmación y detectar si falta información antes de responder a la aseguradora.
Documentos sobre el accidente y el fallecimiento
Reúna la documentación disponible que describa cómo ocurrió el accidente y sus consecuencias. Según el caso, puede incluir comunicaciones recibidas de la aseguradora, informes o documentos relacionados con el fallecimiento y, si existe y resulta pertinente, el atestado u otra documentación del siniestro. No dé por hecho que un documento concreto estará disponible ni que su contenido resolverá por sí solo la responsabilidad o el alcance de la reclamación.
Si hubo asistencia médica antes del fallecimiento, conserve también los documentos relacionados que tenga a su disposición. Anote quién los emitió y a qué fecha o hecho se refieren. Si no dispone de algún documento, apunte cuál falta y qué entidad o persona podría tener información sobre él. Esta nota ayuda a delimitar las cuestiones pendientes sin confundir la ausencia de una copia con una conclusión sobre el caso.
Documentación sobre la relación y las circunstancias familiares
Los documentos de identificación y los que acrediten la relación familiar ayudan a individualizar al reclamante. Otros elementos pueden servir para explicar circunstancias que se aleguen, como convivencia o apoyo económico. La documentación pertinente dependerá de qué aspecto se necesite estudiar; no debe presumirse que un certificado específico sea obligatorio o suficiente en todos los casos.
Distinga entre lo que acredita un hecho básico y lo que requiere una valoración jurídica. Un documento puede mostrar una dirección compartida, por ejemplo, pero su significado para la reclamación dependerá del contexto y de la regla aplicable. Si se expone que existía una aportación económica del padre, ordene la información disponible de forma que permita comprenderla, sin presentar una prueba aislada como demostración concluyente.
Los documentos son más útiles cuando respaldan hechos concretos y permiten entender cómo se relacionan con la reclamación. Para preparar la revisión, puede agruparlos así:
- Accidente y fallecimiento: documentos disponibles sobre el siniestro, sus circunstancias y sus consecuencias.
- Identificación y parentesco: información que permita identificar al reclamante y acreditar el vínculo familiar.
- Situación personal: documentos relacionados con las circunstancias que se aleguen, como convivencia o apoyo económico, cuando proceda.
- Comunicaciones: ofertas, cartas y mensajes intercambiados con la aseguradora, conservando fechas y anexos.
Al valorar una indemnización por fallecimiento de padre en accidente, esta organización permite contrastar lo alegado con lo que realmente consta y preparar una respuesta fundada a la compañía. Antes de enviar documentación, conviene revisar qué acredita cada pieza, si está completa y si contiene datos que deban tratarse con cuidado. La selección final debe ajustarse al caso concreto.
Cómo revisar la respuesta de la aseguradora sin aceptar conclusiones automáticas
Una oferta de la aseguradora debe leerse junto con los hechos y documentos del caso. No hay que dar por sentado que sea correcta o incorrecta solo por la cantidad propuesta o porque la compañía haya emitido una valoración. Para revisar la indemnización por fallecimiento de padre en accidente, compruebe qué circunstancias del hijo se han tenido en cuenta, cuáles se han omitido y qué fundamento se ofrece para cada conclusión.
La Ley 35/2015, de 22 de septiembre, regula en su artículo 7 el procedimiento de reclamación al asegurador y la respuesta mediante oferta motivada o respuesta motivada, según corresponda. La denominación del documento no basta para determinar si responde a todos los puntos del caso: hay que examinar su contenido y las circunstancias concretas. El plazo y los pasos que procedan también deben valorarse atendiendo a la situación y a la normativa vigente.
Qué comprobar antes de valorar una oferta motivada
Lea la comunicación completa y contraste sus fundamentos con la información disponible. Puede seguir este orden:
- Hechos: compruebe si la compañía describe correctamente el accidente, el fallecimiento y quiénes reclaman.
- Documentos: revise qué pruebas menciona y si ha considerado la información familiar aportada.
- Valoración: identifique los conceptos incluidos, los criterios aplicados y la explicación de cualquier exclusión o diferencia.
- Puntos pendientes: anote contradicciones, datos que no aparecen o aspectos cuya explicación necesita aclaración.
Por ejemplo, si la respuesta reconoce el vínculo familiar pero no parece valorar una circunstancia personal documentada, no concluya de inmediato que la oferta es inválida. Señale qué dato falta, dónde consta y por qué podría ser relevante. Del mismo modo, que una carta incluya cálculos no demuestra por sí solo que se hayan aplicado correctamente; su alcance debe contrastarse con el Baremo y con los hechos acreditados.
Antes de contestar, evite aceptar o rechazar la propuesta basándose únicamente en una impresión general. Compruebe si cada conclusión puede relacionarse con una regla aplicable y con los documentos correspondientes. Si hay varios hijos, revise también que las circunstancias de cada uno no se hayan tratado como si fueran necesariamente idénticas.
Cuándo resulta útil una revisión jurídica individual
Una revisión jurídica puede ayudarle a ordenar la documentación, separar los hechos de las conclusiones de la aseguradora y concretar qué cuestiones faltan por aclarar. También permite analizar si la respuesta se ajusta al sistema de valoración y a las circunstancias individuales, sin anticipar una cuantía ni garantizar un resultado. En Rodríguez Escudero Abogados, la experiencia en accidentes de tráfico, reclamaciones por fallecimiento y Baremo de Tráfico sirve de base para estudiar cada expediente con criterio técnico y atención a la situación de los perjudicados.
Si ya dispone de una respuesta, conserve la comunicación completa y sus anexos, y anote los puntos concretos que desea aclarar. Presentar esa información de forma ordenada facilita distinguir qué aspectos están respaldados por documentos y cuáles requieren un análisis jurídico o técnico antes de decidir cómo proceder.
Cómo plantear el siguiente paso en una reclamación por la muerte del padre
Una valoración jurídica será más clara si usted puede explicar qué ocurrió, qué documentación conserva y qué aspectos de la reclamación siguen sin respuesta. No necesita llegar con una conclusión cerrada. El objetivo es ordenar la información para que pueda revisarse cómo encaja su situación concreta como hijo en la indemnización por fallecimiento de padre en accidente.
Qué preparar para explicar el caso con claridad
Empiece por una cronología breve. Anote la fecha del accidente y del fallecimiento, los datos que conozca sobre el siniestro y las comunicaciones posteriores con la aseguradora. Distinga los hechos que constan en documentos de aquellos que conoce por otras vías o que todavía no ha podido comprobar.
Después, reúna la documentación disponible en grupos, sin asumir que todos los expedientes necesitan los mismos elementos:
- Accidente y fallecimiento: documentos del siniestro y de sus consecuencias que obren en su poder, como el atestado si existe y resulta pertinente.
- Vínculo y situación familiar: información que permita identificarle y contextualizar las circunstancias que quiera plantear.
- Comunicaciones: cartas, correos y propuestas de la aseguradora, con sus anexos y fechas.
- Dudas pendientes: puntos que no entiende, datos que considera omitidos y documentos que aún no ha podido obtener.
Prepare también una lista de preguntas concretas. Por ejemplo: ¿qué circunstancias personales se han tenido en cuenta?, ¿qué documentos respaldan la valoración?, ¿hay algún aspecto de la respuesta que requiera aclaración? Si usted es menor de edad o interviene en nombre de un hijo menor, incluya las dudas sobre representación para que se revisen antes de decidir cómo actuar.
Cómo mantener el enfoque específico de esta guía
La edad y el parentesco son datos relevantes para estudiar la posición del hijo, pero no permiten anticipar por sí solos el resultado. La revisión debe conectar las reglas del Baremo aplicables con los hechos y la documentación de cada reclamante, sin convertir una circunstancia familiar en una garantía de cuantía. Si hay varios hijos, conviene identificar por separado qué información corresponde a cada uno.
Este enfoque aporta una mirada individual sobre la posición de los hijos, complementaria a las guías generales que explican el conjunto de la indemnización por fallecimiento. No pretende repetir el cálculo global ni sustituir el análisis del resto de perjudicados. Su utilidad está en ayudarle a presentar con orden su situación particular y a detectar qué cuestiones requieren comprobación jurídica.
Con la cronología, los documentos y las preguntas reunidos, podrá explicar el caso de forma más precisa y revisar qué debe aclararse antes de responder a la compañía o valorar el siguiente paso. La conclusión dependerá de los hechos acreditados y de las normas aplicables. Una revisión individual puede ayudar a distinguir lo que ya está documentado de lo que aún necesita análisis.
Dé el siguiente paso con una valoración individual
Tras la muerte de un padre, tomar decisiones sobre una reclamación puede resultar especialmente difícil. No tiene que resolver todas las dudas de una vez. Para avanzar, puede empezar por solicitar que se estudie su situación como hijo, con atención a los hechos y a la documentación disponible. La indemnización por fallecimiento de padre en accidente no se determina únicamente por el parentesco: requiere una valoración jurídica ajustada a las circunstancias acreditadas.
Una revisión individual puede ayudarle a identificar qué cuestiones están claras, cuáles necesitan más documentación y qué aspectos de la respuesta de la aseguradora merecen analizarse antes de contestar. Así podrá decidir los siguientes pasos con mayor fundamento y sin dar por válida una conclusión que todavía no se ha contrastado.
Si desea revisar su reclamación por fallecimiento, solicite una valoración jurídica de su caso. Contar con orientación especializada puede ayudarle a afrontar el proceso con más claridad y serenidad.
Preguntas frecuentes sobre la reclamación de los hijos
¿Puede un hijo reclamar una indemnización por la muerte de su padre en un accidente?
Sí. La Ley 35/2015, de 22 de septiembre, incluye a los descendientes entre las categorías de perjudicados por fallecimiento. Sus artículos 62 y 66 son relevantes para estudiar la posición de los hijos. La indemnización por fallecimiento de padre en accidente debe analizarse dentro de ese marco y atendiendo a las circunstancias acreditadas. El parentesco permite situar la reclamación, pero no anticipa por sí solo su valoración.
¿Cambia la reclamación si el hijo es menor de edad?
La minoría de edad hace necesario revisar cómo debe intervenir el hijo en la reclamación y quién puede actuar en su nombre, además de estudiar las circunstancias pertinentes según el Baremo. No implica automáticamente un resultado o una cuantía determinada. Por ejemplo, si hay varios representantes o una cuestión que afecta a sus intereses, puede ser necesario analizar específicamente la representación. Conviene revisar esos aspectos jurídicos antes de formalizar actuaciones.
¿Puede reclamar un hijo mayor de edad por el fallecimiento de su padre?
Sí, la mayoría de edad no excluye por sí sola la posibilidad de reclamar. La Ley 35/2015 contempla a los descendientes dentro de las categorías de perjudicados, pero la aplicación al caso exige identificar qué circunstancias concurren y qué conceptos se plantean. Si el hijo adulto alega convivencia, dependencia económica u otra situación personal, debe explicarse y acreditarse cuando corresponda. La relevancia jurídica de cada dato debe verificarse conforme a la norma vigente.
¿Qué documentos conviene reunir para estudiar la reclamación?
Puede ser útil reunir documentos que permitan identificar al hijo y acreditar el vínculo familiar, junto con la información disponible sobre el accidente y el fallecimiento. Si se invocan circunstancias como convivencia o apoyo económico, organice también los documentos que puedan ayudar a describirlas. Conserve las comunicaciones de la aseguradora y sus anexos. No todos los casos requieren la misma documentación: la selección dependerá de los hechos que deban analizarse.
¿La aseguradora puede rechazar o discutir la reclamación de un hijo?
La aseguradora puede cuestionar aspectos concretos de la reclamación, como los hechos, la responsabilidad o la documentación aportada. El artículo 7 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor regula la reclamación al asegurador y su respuesta. La compañía debe exponer la posición que corresponda según las circunstancias del caso. Por eso, revise los motivos y documentos citados, en vez de asumir que la respuesta es definitiva.
¿Cómo se valora la situación particular de cada hijo?
Se estudia atendiendo a las reglas aplicables y a las circunstancias que puedan acreditarse para ese hijo. Pueden revisarse, según el caso, su edad, situación familiar, convivencia o dependencia económica, sin que un dato aislado determine necesariamente la valoración. Si dos hermanos tienen circunstancias distintas, es conveniente explicar cada situación por separado y aportar la información pertinente. El análisis jurídico debe comprobar qué factores son relevantes para cada concepto reclamado.
¿Qué puedo hacer si no estoy de acuerdo con la valoración de la aseguradora?
Empiece por identificar qué parte de la valoración discute y qué hechos o documentos podrían respaldar su posición. Compare los conceptos considerados con las circunstancias comunicadas y anote los puntos que la aseguradora no haya aclarado. Antes de aceptar una propuesta o responder, solicite una revisión jurídica individual de la documentación y de los fundamentos aplicados. Los pasos y plazos pertinentes dependen del caso y deben comprobarse conforme a la normativa vigente.