La oferta económica inicial que presenta una compañía aseguradora tras un siniestro con víctimas mortales rara vez contempla la totalidad de lo que la ley reconoce. Gestionar una indemnización por fallecimiento en accidente sitúa a cualquier familia ante un escenario de profunda vulnerabilidad, donde la complejidad técnica del Baremo de Tráfico, la urgencia de las aseguradoras por cerrar acuerdos a la baja y la incertidumbre documental generan una sobrecarga innecesaria. Es comprensible sentir desconcierto frente a propuestas estandarizadas que pretenden simplificar una pérdida que exige una valoración individualizada y rigurosa.
Esta guía legal actualizada para 2026 le permitirá descubrir con exactitud quiénes están legitimados para reclamar, cómo se calculan las cuantías fijadas por la normativa y qué mecanismos existen para salvaguardar los derechos de su entorno familiar. En las siguientes secciones, analizamos en detalle los baremos vigentes, los conceptos indemnizables morales y patrimoniales, y los pasos determinantes para exigir una reparación íntegra sin ceder ante presiones externas.
Puntos clave
- Comprenda la distinción jurídica determinante entre heredero civil y beneficiario legitimado para saber con exactitud qué familiares tienen derecho a reclamar.
- Descubra la estructura de cálculo que compone la indemnización por fallecimiento en accidente, integrando el perjuicio personal básico, las circunstancias particulares y el daño patrimonial.
- Conozca los plazos legales estrictos y el procedimiento formal para interponer la reclamación previa obligatoria ante la entidad aseguradora con plenas garantías.
- Aprenda a proteger a su familia frente a acuerdos a la baja mediante valoraciones actuariales independientes que contemplen el impacto económico real del siniestro.
¿Qué es la indemnización por fallecimiento en accidente de tráfico y cuál es su base legal?
La pérdida de un ser querido a causa de un siniestro vial constituye una alteración radical en la vida de su entorno más próximo. Desde una perspectiva jurídica, la compensación económica derivada de este hecho no pretende asignarle un valor a la vida humana, sino mitigar las consecuencias morales y patrimoniales que sufren los familiares directos. La base legal de la responsabilidad civil en estos casos emana del principio general de reparar el daño injustamente causado, regulado de forma exhaustiva en el Real Decreto Legislativo 8/2004 y transformado en profundidad por la Ley 35/2015.
A diferencia de las reclamaciones por lesiones temporales o secuelas físicas, donde el titular del derecho es el propio accidentado, la indemnización por fallecimiento en accidente reconoce a los perjudicados como titulares originarios de un derecho autónomo. Rige aquí el principio de reparación íntegra: el ordenamiento jurídico busca situar a cada allegado o familiar en una posición lo más cercana posible a la que tendría de no haberse producido el hecho lesivo, valorando tanto el dolor moral como el impacto en la economía doméstica.
El sistema del Baremo de Tráfico y sus actualizaciones anuales
Para dotar de seguridad jurídica al sistema y evitar disparidades arbitrarias en los tribunales, la Ley 35/2015 introdujo un sistema legal estructurado comúnmente denominado Baremo de Tráfico. Este marco legislativo clasifica los perjuicios mediante tablas actuariales detalladas y actualiza sus cuantías cada 1 de enero de forma automática conforme al IPC del año anterior (art. 49.1 TRLRCSCVM, en la redacción de la Ley 5/2025, de 24 de julio); en 2026, un 2,9 %, IPC de 2025. Las tablas de lucro cesante y de ayuda de tercera persona no se actualizan, sino que se revisan por sus bases técnicas. Se aplica el sistema vigente a la fecha del accidente, con la actualización correspondiente al año en que se fije la indemnización por acuerdo o sentencia (arts. 38 y 40 TRLRCSCVM). Para las tablas de lucro cesante y de ayuda de tercera persona, el art. 49.2 remite a las vigentes en la fecha del fallecimiento.
El principio de indemnidad y la autonomía de cada perjudicado
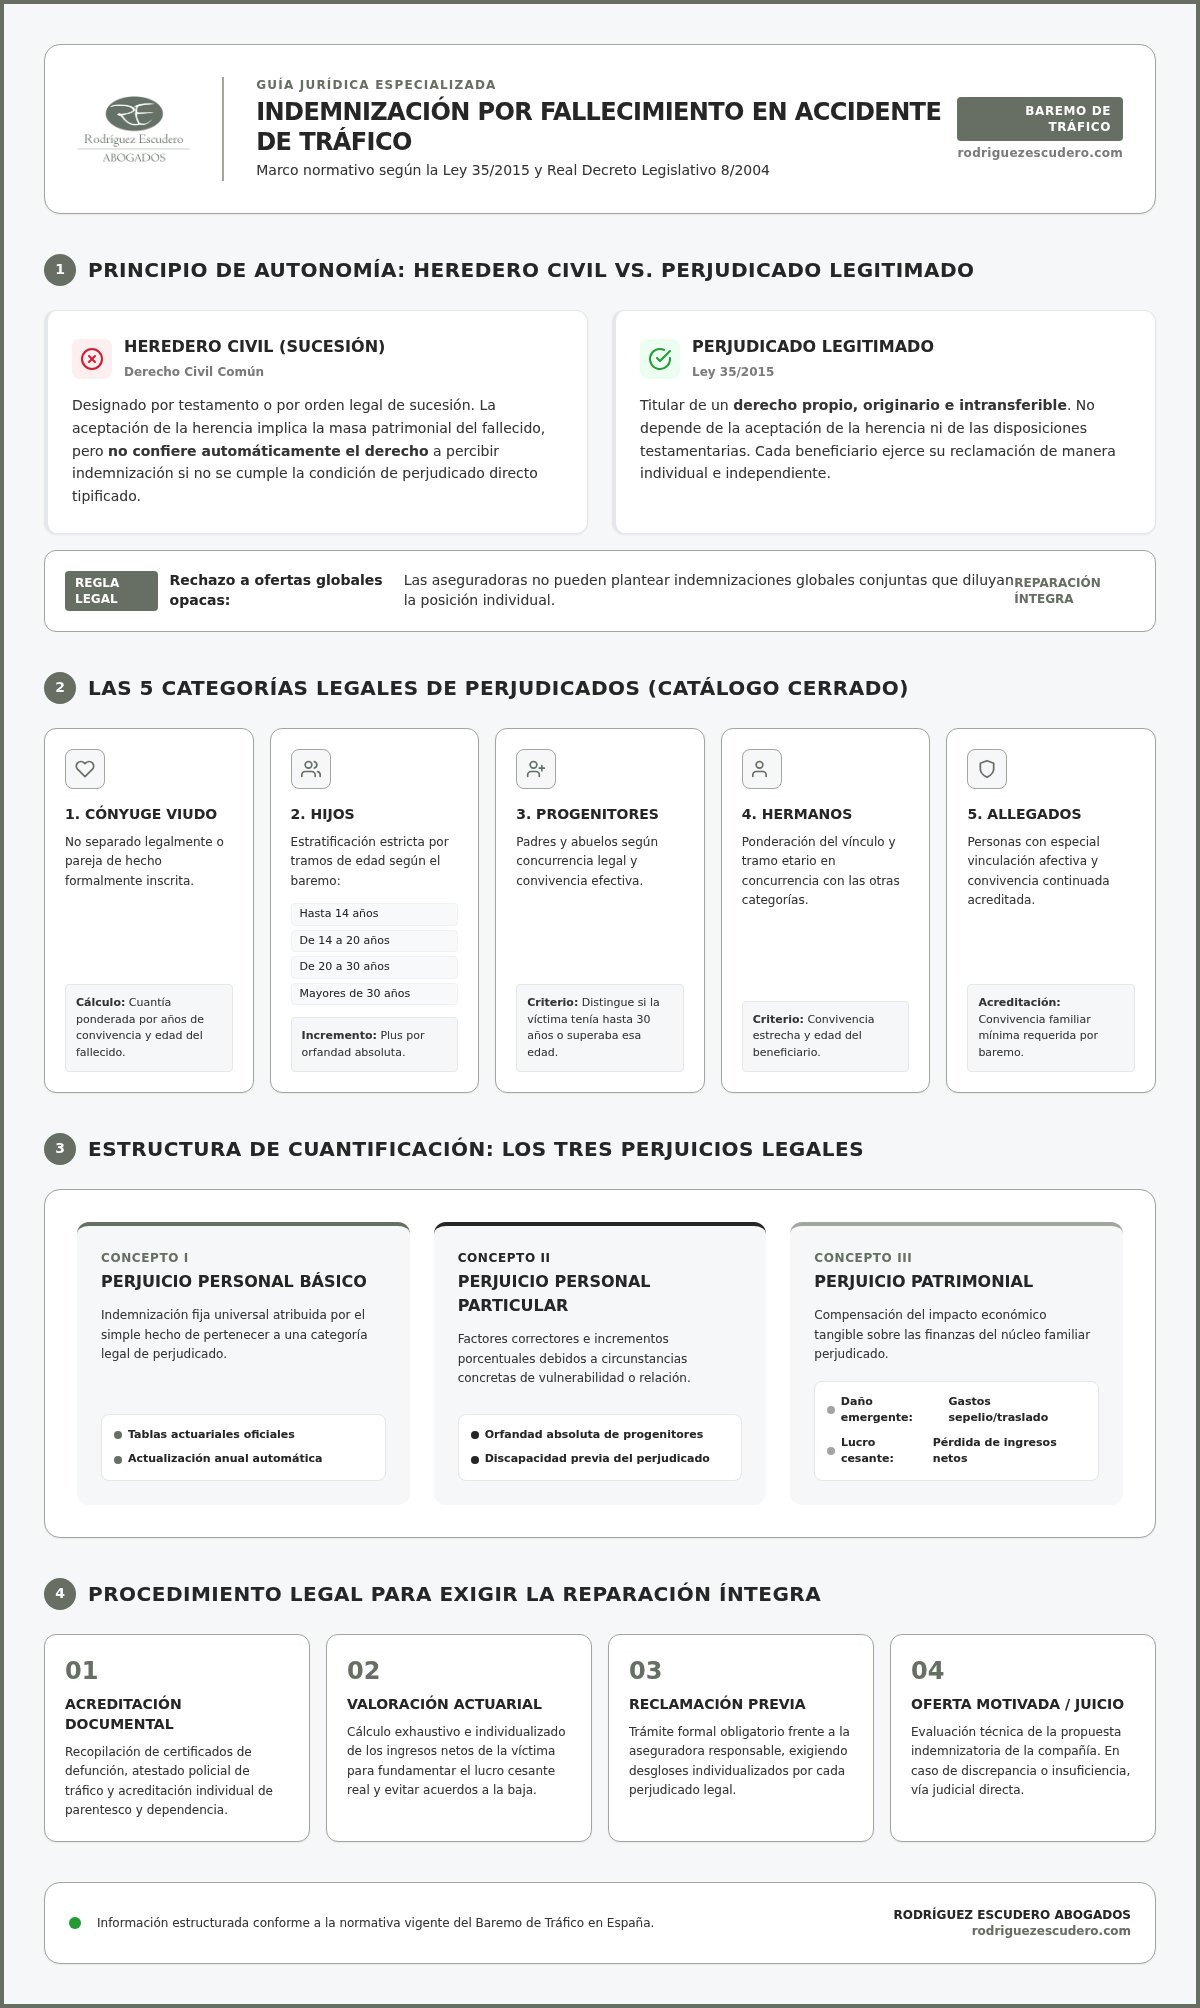
Un error frecuente consiste en asumir que la compensación constituye una masa patrimonial única que debe distribuirse entre los familiares. La normativa actual consagra la total autonomía de cada perjudicado:
- Derecho personal e intransferible: cada beneficiario formula su reclamación de forma individual, con independencia de las decisiones del resto de la familia.
- Rechazo a ofertas globales opacas: las aseguradoras no pueden presentar acuerdos conjuntos cerrados que diluyan o reduzcan los derechos singulares de determinados miembros.
- Protección a la dependencia económica y afectiva: el sistema refuerza la protección económica de aquellos parientes que dependían de los ingresos de la víctima o que convivían de manera estrecha con ella.
Esta individualización asegura que la indemnización por fallecimiento en accidente valore el quebranto singular de cada vida compartida frente a propuestas mínimas y estandarizadas.
¿Quiénes tienen derecho a cobrar la indemnización? Las 5 categorías de perjudicados
Determinar la titularidad del derecho resarcitorio exige despejar una confusión procesal habitual: ser heredero civil testamentario no equivale a ostentar la condición de perjudicado. La Ley sobre Responsabilidad Civil y Seguro define cinco categorías autónomas de perjudicados (art. 62.1): cónyuge viudo, ascendientes, descendientes, hermanos y allegados, que perciben su compensación de forma originaria, sin depender de la aceptación de la herencia ni de las disposiciones de última voluntad del fallecido. También es perjudicado quien, de hecho y de forma continuada, ejerce las funciones de un miembro de esas categorías (art. 62.3).
Cónyuge viudo, parejas de hecho y descendientes
El cónyuge viudo no separado legalmente, o el miembro de una pareja de hecho estable (inscrita, constituida en documento público o con al menos un año de convivencia, o menos si hay un hijo en común; art. 36.2), encabeza la tutela resarcitoria. Su importe básico depende de los años de convivencia acreditada y de la edad de la víctima al momento del siniestro. En el caso de los descendientes, el baremo estratifica las cuantías según tramos etarios concretos (hasta 14 años, de 14 a 20, de 20 a 30, y mayores de 30 años), reconociendo un mayor impacto en la infancia y juventud. Si el accidente provoca la orfandad absoluta por perder a ambos progenitores, la normativa contempla incrementos porcentuales sustanciales sobre las cuantías base.
Ascendientes, hermanos y familiares con especial vinculación
Los ascendientes forman la segunda categoría (art. 62.1). La valoración económica distingue si el hijo fallecido tenía hasta 30 años o superaba esa edad, ponderando la convivencia en el hogar familiar. Los abuelos solo son perjudicados si ha premuerto el progenitor de su rama familiar (art. 64.2), y reciben una cantidad fija. Por su parte, los hermanos disponen de cuantías fijadas en función de su edad (hasta 30 años o mayores), previéndose complementos si convivían de forma permanente con la víctima o si presentan grados reconocidos de discapacidad.
La figura del perjudicado allegado y sus exigencias probatorias
La reforma del baremo incorporó formalmente la figura del perjudicado allegado. Esta tipología ampara a aquellas personas que, sin mantener un vínculo de parentesco estricto dentro de los grupos anteriores, convivieron de manera continuada y notoria con la víctima durante un mínimo de cinco años inmediatamente anteriores al fallecimiento, manteniendo una estrecha relación de afectividad o dependencia.
- Prueba documental rigurosa: la convivencia debe justificarse mediante certificados históricos de empadronamiento conjunto, cuentas bancarias compartidas o facturación de suministros a nombre de ambos.
- Compatibilidad legal: su concurrencia no reduce ni condiciona los importes asignados al resto de parientes directos legitimados.
Reclamar de manera íntegra la indemnización por fallecimiento en accidente demanda una revisión detallada de cada partida familiar. Para certificar que ninguna categoría quede omitida frente a la postura de la aseguradora, resulta aconsejable respaldarse en un servicio legal de reclamación de indemnización por accidentes de tráfico que analice la situación con estricto rigor probatorio.
Cálculo de la cuantía indemnizatoria: estructura de los tres perjuicios legales
Determinar el importe definitivo de la indemnización no se reduce a consultar una cifra aislada. El sistema legal articula la cuantificación en tres niveles acumulativos que deben acreditarse de forma individualizada. Ignorar cualquiera de estos bloques permite a las aseguradoras limitar su desembolso a baremos mínimos estandarizados, dejando desprotegida la realidad financiera de la familia.
Perjuicio personal básico y factores particulares de incremento
El perjuicio personal básico compensa el sufrimiento moral común que experimenta cada categoría familiar, aplicando importes prefijados según la edad del fallecido y la del beneficiario. Sobre esta base inicial actúan los perjuicios particulares, que incrementan la compensación ante circunstancias específicas:
- Discapacidad previa del perjudicado: incrementos notables si el beneficiario padece limitaciones físicas, sensoriales o psíquicas que agravan su desamparo.
- Fallecimiento simultáneo de progenitores: recargos legales automáticos cuando ambos padres pierden la vida en el mismo siniestro.
- Fallecimiento del hijo único: incremento del 25 % del perjuicio básico de cada progenitor (art. 75).
- Perjudicado único de su categoría o perjudicado familiar único: incremento del 25 % (arts. 71 y 72).
Daño emergente: gastos asistenciales, traslados y sepelio
La Base legal de la indemnización reconoce a cada perjudicado, sin necesidad de justificación, una cantidad fija por gastos razonables como desplazamiento, manutención o alojamiento (art. 78); el exceso exige justificación. Se abonan además los gastos de traslado, entierro, funeral y repatriación (art. 79) y el tratamiento médico y psicológico de los familiares durante un máximo de doce meses (art. 36.3).
Lucro cesante: compensación por pérdidas de ingresos futuros
El lucro cesante constituye el apartado económico más técnico y el que con mayor frecuencia omiten o recortan las aseguradoras. Valora los ingresos netos que el fallecido habría aportado al sostenimiento de la unidad de convivencia. Su cálculo requiere una operación actuarial compleja donde se computan los ingresos históricos de la víctima, las pensiones públicas de viudedad u orfandad generadas, y se deduce su cuota personal estimada de manutención.
El baremo contempla de manera expresa a las personas dedicadas en exclusiva a las tareas del hogar no remuneradas. En estos casos, la pérdida de su aportación organizativa y de cuidados familiares se cuantifica económicamente sobre la base del salario mínimo interprofesional anual, reconociendo el evidente perjuicio patrimonial que supone reorganizar el funcionamiento doméstico. Reclamar con éxito una indemnización por fallecimiento en accidente exige presentar informes periciales actuariales independientes que blinden este cálculo frente a liquidaciones precipitadas.
Procedimiento para reclamar la indemnización: pasos formales y plazos legales
Iniciar una reclamación tras una pérdida mortal requiere un rigor metodológico absoluto. La normativa procesal no admite improvisaciones. Cualquier defecto en los escritos iniciales o la omisión de un trámite preceptivo debilita la posición de los perjudicados frente a las aseguradoras, cuyo objetivo habitual radica en reducir su exposición patrimonial.
Atestado policial y reconstrucción técnica del siniestro vial
El atestado instruido por la Guardia Civil de Tráfico o las policías locales representa la columna vertebral de la reclamación. Este documento recoge huellas de frenada, declaraciones testificales, trayectorias y alcoholemias. Cuando el informe inicial arroja dudas o atribuye culpas compartidas infundadas, resulta imperativo recurrir a ingenieros técnicos independientes especializados en reconstrucción analítica del siniestro. Si el causante carece de seguro o se dio a la fuga, la acción se dirige contra el Consorcio de Compensación de Seguros.
La reclamación previa y la respuesta obligatoria de la aseguradora
El artículo 7 de la normativa exige interponer una reclamación extrajudicial formal antes de acudir a los tribunales. Esta comunicación interrumpe el plazo de prescripción general de un año desde la muerte:
- Plazo de tres meses desde la recepción de la reclamación (art. 7.2): en ese plazo la compañía debe emitir una oferta motivada desglosada o, en su defecto, una respuesta motivada razonando el rechazo.
- Devengo de intereses punitivos: si la entidad sobrepasa este plazo o abona importes manifiestamente insuficientes sin justificación, se generan intereses de demora especiales conforme al artículo 20 de la Ley de Contrato de Seguro.
- Cobro parcial sin renuncia: la familia puede percibir el dinero ofrecido a cuenta sin firmar renuncias que impidan litigar por la diferencia real.
Vía civil frente a vía penal: criterios para determinar la estrategia
La vía procesal depende directamente de la concurrencia de dolo o imprudencia en el causante. Si existen indicios de homicidio por imprudencia grave o menos grave (exceso notable de velocidad, alcohol, drogas o distracciones al volante), se abre el procedimiento penal. En este marco, los familiares pueden personarse mediante acusación particular para perseguir tanto la condena del responsable como la indemnización civil dentro del propio proceso penal.
Por el contrario, cuando los hechos derivan de una negligencia leve no tipificada penalmente, la vía adecuada es la demanda civil declarativa ante los juzgados de primera instancia. Esta alternativa permite discutir con solvencia técnica las divergencias actuariales y patrimoniales que la aseguradora se niegue a abonar voluntariamente. Para asegurar una estrategia contundente desde el inicio, solicite la intervención de letrados expertos en defensa penal en delitos de tráfico y litigación civil especializada.
Por qué la intervención de un despacho especializado garantiza una indemnización justa
Gestionar un siniestro con resultado de muerte exige una posición de firmeza técnica frente a las entidades aseguradoras. Cuando una familia afronta el duelo, la presión burocrática y las ofertas iniciales a la baja pueden provocar acuerdos lesivos e irreversibles. Contar con una dirección jurídica independiente elimina el desequilibrio entre el particular y las compañías, garantizando que la cuantificación responda estrictamente a la realidad y no a criterios de contención de costes.
Riesgos de negociar directamente con la aseguradora del vehículo causante
Las aseguradoras suelen emitir propuestas rápidas calculadas sobre los mínimos del baremo, omitiendo deliberadamente partidas complejas como el lucro cesante de dependientes o ciertos gastos derivados del duelo. Además, aceptar una indemnización mediante un documento de finiquito estándar suele conllevar una cláusula de renuncia total a futuras acciones legales. Si los perjudicados aceptan estas cantidades sin asesoramiento independiente, pierden la posibilidad de reclamar complementos que por ley les corresponden.
Existe también un conflicto de intereses cuando se recurre a los abogados designados por la póliza del propio vehículo siniestrado. Estas compañías mantienen convenios internos de compensación entre sí, lo que compromete la combatividad procesal necesaria para exigir las cuantías máximas a favor de los afectados.
Metodología jurídica y pericial enfocada en la máxima protección
Un despacho dedicado exclusivamente a la responsabilidad civil y al derecho penal del tráfico articula una defensa integral que abarca dos áreas operativas determinantes:
- Auditoría patrimonial y actuarial: análisis riguroso de declaraciones tributarias, nóminas y estructura familiar para emitir dictámenes periciales actuariales independientes que blinden las pérdidas de ingresos futuros.
- Estrategia procesal dual: dirección técnica simultánea en la jurisdicción penal, para depurar la responsabilidad del conductor mediante acusación particular, y en la vía civil, para exigir la liquidación íntegra de cada partida.
- Asunción de la carga burocrática: gestión de trámites forenses, atestados y requerimientos de la aseguradora, permitiendo que la familia se enfoque exclusivamente en su recuperación anímica.
Primeros pasos recomendados para proteger los derechos indemnizatorios
Para asegurar que la reclamación prospere con todas las garantías, resulta crucial conservar cada factura de sepelio, gastos de desplazamiento y documentación fiscal previa del fallecido. Antes de firmar cualquier propuesta o aceptar pagos a cuenta no condicionados, se debe verificar el desglose pormenorizado de las tablas aplicadas. La decisión más prudente es una consulta con un abogado especialista en accidentes para determinar el valor legal exacto de la indemnización por fallecimiento en accidente sin comprometer el futuro de la unidad familiar.
Garantice la protección patrimonial y moral que corresponde a su familia
Afrontar las consecuencias legales de un siniestro vial exige rigor y serenidad. Exigir la reparación íntegra implica individualizar el daño de cada perjudicado, acreditar documentalmente los perjuicios particulares y cuantificar pericialmente el lucro cesante para evitar liquidaciones a la baja. La normativa vigente ampara a su núcleo familiar con derechos autónomos que no deben diluirse en pactos globales precipitados.
Con más de dos décadas de dedicación exclusiva a siniestros de tráfico y alta gravedad, la dirección jurídica especializada bajo el liderazgo de Jorge Rodríguez Escudero ejerce una defensa con independencia absoluta frente a los convenios y presiones de las compañías aseguradoras. Proteja los derechos de su familia con una valoración legal experta de su indemnización y delegue con seguridad toda la carga procesal y pericial. Su recuperación anímica es lo prioritario; garantizar una indemnización por fallecimiento en accidente justa y completa es el respaldo que su entorno necesita para mirar al futuro con certidumbre.
Preguntas frecuentes sobre la indemnización por fallecimiento
¿Qué plazo legal existe para reclamar una indemnización por fallecimiento en accidente?
El plazo general de prescripción para interponer la reclamación civil es de un año desde la fecha del fallecimiento. Este cómputo temporal se interrumpe fehacientemente mediante la presentación de la reclamación extrajudicial previa ante la aseguradora obligada. Si los hechos dieron lugar a un procedimiento penal por imprudencia al volante, el plazo civil de un año comenzará a computarse una vez notificada la resolución judicial firme que ponga fin a dicha causa penal.
¿Qué ocurre si el conductor responsable del accidente se da a la fuga o no tiene seguro?
La reclamación debe dirigirse formalmente contra el Consorcio de Compensación de Seguros cuando el causante carece de póliza en vigor o no pudo ser identificado tras huir. Esta entidad pública asume legalmente las coberturas del seguro obligatorio de responsabilidad civil en idénticas condiciones baremadas. Resulta indispensable contar con un atestado policial que acredite la dinámica lesiva y la intervención de ese tercer vehículo desconocido o infractor.
¿Es compatible cobrar la indemnización de tráfico con la pensión pública de viudedad u orfandad?
El cobro de la indemnización por fallecimiento en accidente resulta plenamente compatible con las prestaciones públicas contributivas otorgadas por la Seguridad Social. No obstante, al estructurar el lucro cesante patrimonial, las tablas del baremo deducen el importe actuarial de las pensiones de viudedad y orfandad causadas. De esta manera, el cálculo compensa con exactitud la pérdida económica neta real que sufre la unidad de convivencia perjudicada.
¿Tienen derecho a indemnización los familiares si la víctima era ocupante del vehículo culpable?
Los ocupantes no conductores están cubiertos por el seguro obligatorio del vehículo en que viajaban, aunque lo condujera un familiar. La indemnización puede reducirse hasta un 75 % si la víctima contribuyó al daño, por ejemplo por no llevar el cinturón (art. 1.2), y no hay cobertura si el vehículo era robado (art. 5.3).
¿Cómo se calcula el lucro cesante si la persona fallecida no tenía un empleo formal remunerado?
La legislación contempla de forma expresa la contribución no dineraria de las personas dedicadas en exclusiva a las tareas del hogar. En tales situaciones, el perjuicio económico familiar se calcula tomando como referencia el equivalente a un salario mínimo interprofesional anual, aplicando coeficientes correctores según la cantidad de dependientes. Si la víctima estuvo en desempleo en alguno de los tres años anteriores, se computan las prestaciones de desempleo percibidas o, si no las hubo, un salario mínimo interprofesional anual (art. 83.2); el ingreso mínimo computable es siempre un SMI anual (art. 83.3).
¿Tributa en el IRPF la indemnización percibida por el fallecimiento de un familiar en accidente?
Las cantidades percibidas a título de indemnización por responsabilidad civil derivada de tráfico se encuentran exentas de tributar en el IRPF. Esta exención se aplica siempre que la cuantía no exceda los límites fijados por el Baremo legal o haya sido fijada judicialmente por sentencia o auto. Únicamente tributan como ganancia patrimonial los intereses de demora punitivos que la aseguradora deba abonar por incurrir en retrasos injustificados.
¿Qué diferencia existe entre tramitar la reclamación por la vía civil o por la vía penal?
La vía penal se activa cuando el siniestro involucra delitos contra la seguridad vial u homicidios por imprudencia grave o menos grave. Permite perseguir la condena penal del responsable y exigir la responsabilidad civil en el mismo proceso. Por su parte, la vía civil es el cauce declarativo idóneo cuando la negligencia no alcanza reproche penal o cuando se rechazan discrepancias puramente actuariales y valorativas con la entidad aseguradora.
¿Qué documentación inicial es indispensable recopilar para poner en marcha la reclamación?
Resulta imprescindible disponer del atestado policial, el certificado de defunción del Registro Civil y el libro de familia o acreditación de convivencia para justificar la legitimación. Asimismo, conviene reunir las últimas declaraciones tributarias de la víctima, justificantes de gastos de sepelio o traslados y cualquier informe médico previo. Esta base probatoria permite articular con solidez pericial y sin fisuras cada concepto indemnizable frente a la aseguradora obligada.