¿Sabía que la oferta inicial que le presenta la aseguradora rara vez refleja el valor real de su recuperación? Tras un siniestro, muchas víctimas se enfrentan a la presión de aceptar acuerdos rápidos que ignoran las secuelas a largo plazo y la actualización del Baremo de 2026, lo que pone en riesgo su derecho a una indemnización por accidente de tráfico completa. Es natural sentirse abrumado por la complejidad técnica de la ley y la incertidumbre sobre los gastos médicos futuros en un momento de vulnerabilidad.
En este artículo, descubrirá cómo funciona el sistema de reclamaciones en España bajo la nueva normativa y las claves para asegurar la compensación justa por lesiones graves o fallecimiento. Exploraremos las cuantías actualizadas tras el incremento del 2,9 por ciento vinculado al IPC, los plazos críticos que no debe ignorar y cómo la independencia legal es su mejor herramienta para obtener la reparación máxima. Esta guía le proporcionará la claridad y el respaldo técnico necesarios para que pueda enfocarse plenamente en su recuperación personal mientras se protege su integridad económica.
Puntos clave
- Conozca cómo la actualización del Baremo 2026, con un incremento del 2,9 %, impacta directamente en el cálculo de sus días de perjuicio y la valoración de secuelas.
- Identifique quiénes tienen derecho legal a reclamar una indemnización por accidente de tráfico y cómo el principio de reparación integral busca restituir su situación previa al siniestro.
- Descubra los riesgos ocultos tras la oferta motivada de las aseguradoras y por qué es vital evitar la firma de cláusulas de renuncia a acciones legales.
- Aprenda a evaluar correctamente los casos de lesiones graves o fallecimiento, incluyendo el complejo cálculo del lucro cesante para familiares dependientes.
- Entienda la diferencia entre la reclamación civil y el procedimiento penal, asegurando una defensa técnica experta ante delitos contra la seguridad vial.
El derecho a la indemnización por accidente de tráfico: reparación integral
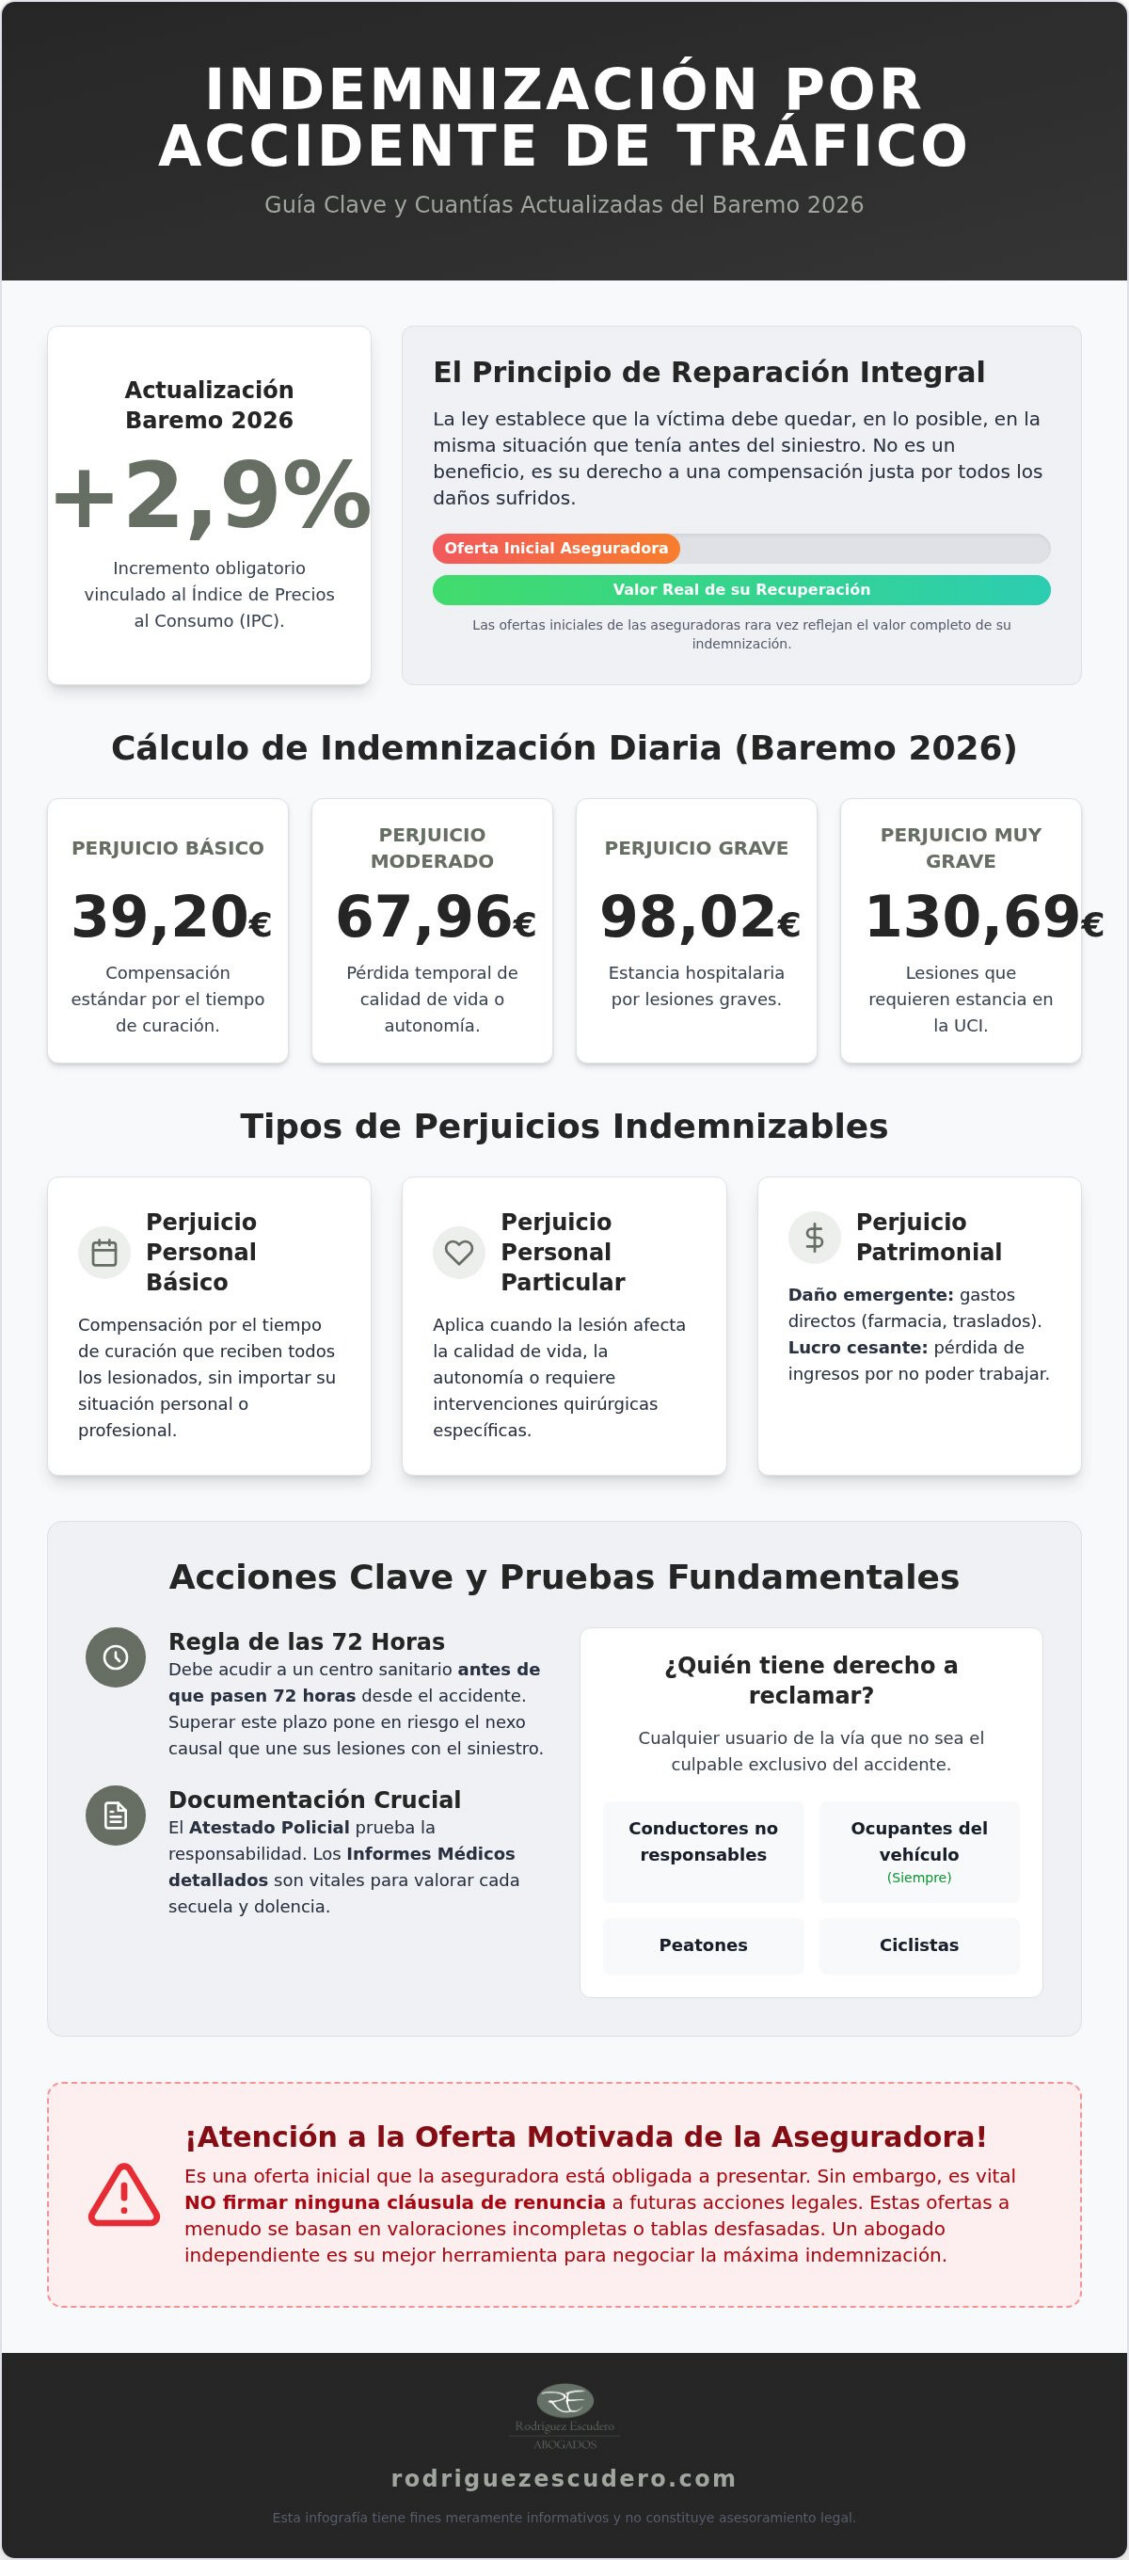
La base de cualquier reclamación en España es el principio de reparación integral. Este concepto, recogido en la Ley 35/2015, establece que la víctima debe quedar, en la medida de lo posible, en la misma situación que tenía antes del siniestro. No hablamos de un beneficio económico o un premio, sino de el derecho a la indemnización por daños y perjuicios que busca compensar tanto el daño físico como el impacto emocional y patrimonial. Este principio es el pilar para obtener una indemnización por accidente de tráfico que realmente cubra las necesidades del afectado y su familia.
Prácticamente cualquier usuario de la vía pública que no sea el culpable exclusivo del accidente tiene derecho a ser resarcido. Esto incluye a conductores no responsables, todos los ocupantes del vehículo (que siempre tienen derecho a indemnización), peatones y ciclistas. En escenarios de concurrencia de culpas, donde ambas partes cometieron una infracción, la cuantía final se reduce proporcionalmente al grado de responsabilidad de la víctima. Por ello, contar con un análisis técnico independiente resulta vital para evitar que la aseguradora atribuya una culpa inexistente al lesionado con el fin de abaratar el pago.
Tipos de perjuicios indemnizables
Para calcular una indemnización por accidente de tráfico justa, el sistema legal español divide el daño en tres categorías principales que deben ser evaluadas de forma individual:
- Perjuicio personal básico: Es la compensación estándar que reciben todos los lesionados por el tiempo de curación, independientemente de su profesión o situación personal.
- Perjuicio personal particular: Se aplica cuando la lesión afecta la autonomía personal o la calidad de vida de forma específica, como la imposibilidad de realizar actividades de desarrollo personal o la necesidad de intervenciones quirúrgicas.
- Perjuicio patrimonial: Se desglosa entre el daño emergente, que son los gastos directos como farmacia o traslados, y el lucro cesante, que compensa la pérdida de ingresos que la víctima deja de percibir por no poder trabajar.
La importancia del atestado y los informes médicos
La viabilidad de su reclamación depende de la solidez de las pruebas obtenidas en los primeros instantes. Existe una regla de oro: debe acudir a un centro sanitario antes de que transcurran 72 horas desde el impacto. Si supera este plazo, la aseguradora alegará la ruptura del nexo causal, argumentando que sus lesiones no provienen del siniestro. El atestado de la Guardia Civil o la Policía Local actúa como la prueba de cargo definitiva sobre la mecánica del accidente y la responsabilidad de los implicados.
Un informe médico incompleto o genérico es el mayor enemigo de su reparación. Si el documento no especifica con precisión todas las dolencias o su evolución, la cuantía final puede verse reducida en miles de euros. Es fundamental que cada síntoma, por leve que parezca al principio, quede registrado oficialmente para evitar que el seguro califique las secuelas como inexistentes durante la negociación.
Cálculo de la cuantía según el Baremo de Tráfico 2026
La determinación de la cuantía final no depende de una estimación subjetiva, sino de una estructura técnica rigurosa. Con la entrada del año 2026, las cuantías se han actualizado un 2,9 por ciento respecto al ejercicio anterior, siguiendo el Índice de Precios al Consumo (IPC). Este ajuste es obligatorio por mandato de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor. Ignorar estos nuevos valores puede suponer una pérdida económica directa para el lesionado, ya que las aseguradoras suelen basar sus ofertas en tablas desfasadas si no existe una reclamación profesional.
El sistema actual valora el perjuicio personal por día de curación. Para 2026, los importes diarios se fijan en 39,20 € por perjuicio básico y ascienden según la gravedad: 67,96 € por perjuicio moderado, 98,02 € por perjuicio grave y 130,69 € por día de perjuicio muy grave. Esta progresión busca compensar la pérdida de autonomía, desde una convalecencia simple hasta la estancia en una Unidad de Cuidados Intensivos. Es vital realizar una correcta clasificación de estos días, pues la diferencia entre un día moderado y uno grave es sustancial en el cómputo global de su indemnización por accidente de tráfico.
Indemnización por incapacidad temporal
El Baremo utiliza una nomenclatura específica para definir la incapacidad. Un día es moderado cuando la víctima pierde temporalmente la posibilidad de realizar una parte relevante de sus actividades de desarrollo personal. No es necesario tener un contrato laboral para reclamar estos importes. Estudiantes, amas de casa o personas jubiladas tienen el mismo derecho a ser compensadas por la limitación de su vida cotidiana. Además del pago diario, se deben incluir los gastos médicos y la rehabilitación futura, factores que a menudo se omiten en las ofertas rápidas de los seguros. Si desea asegurar que cada concepto sea valorado, puede contar con la ayuda de un abogado especializado en accidentes que supervise el proceso.
Valoración de las secuelas permanentes
Cuando las lesiones no desaparecen tras el tratamiento, hablamos de secuelas permanentes. Estas se miden mediante un sistema de puntos que se cruza con la edad de la víctima en tablas oficiales. El perjuicio estético también suma puntos, valorando desde cicatrices quirúrgicas hasta cojeras o deformidades visibles. La clave aquí reside en el peritaje médico. El médico de la compañía aseguradora tenderá a minimizar la puntuación de las secuelas. Por el contrario, un perito independiente defenderá una valoración funcional y estética real, lo que suele traducirse en un incremento drástico de la reparación económica final.
La estrategia legal ante la oferta motivada de la aseguradora
La oferta motivada es el documento formal donde la compañía de seguros cuantifica el daño que usted ha sufrido. Por ley, disponen de un plazo máximo de tres meses desde la recepción de la reclamación para presentarla. No se deje presionar por la espera. Muchas aseguradoras agotan este plazo deliberadamente para generar ansiedad en la víctima y propiciar la aceptación de una cuantía inferior a la debida. Si la oferta no llega en tiempo o carece de los desgloses necesarios, usted tiene derecho a exigir intereses de demora sobre la cantidad final.
Aceptar el primer pago sin una revisión técnica experta conlleva riesgos graves. Las compañías suelen introducir cláusulas de renuncia a acciones legales futuras en el documento de aceptación. Si usted firma, pierde la posibilidad de reclamar si sus lesiones empeoran o si aparecen secuelas que no fueron detectadas inicialmente. Existe una alternativa segura: solicitar el pago a cuenta. Esta figura jurídica le permite cobrar la cantidad que el seguro ya reconoce como mínima sin cerrar el expediente, manteniendo intacto su derecho a seguir peleando por el resto de su indemnización por accidente de tráfico en los tribunales.
Para rebatir una propuesta insuficiente, es fundamental apoyarse en el Baremo de Tráfico 2026 y en un informe pericial contradictorio. Mientras el médico del seguro intentará minimizar sus dolencias, un perito independiente valorará su estado real. Este informe técnico es la herramienta principal para demostrar que la oferta motivada no cumple con el principio de reparación integral y sirve de base para una negociación de alta intensidad o una demanda judicial.
Negociación extrajudicial vs. vía judicial
La mayoría de los conflictos por lesiones leves se resuelven mediante un acuerdo extrajudicial. Es un proceso más ágil que evita los costes y la duración de un juicio. Sin embargo, cuando existen discrepancias profundas sobre la culpa o la valoración de secuelas graves, acudir a la vía civil se vuelve imperativo. En estos casos, su abogado actúa como un mediador que protege sus intereses frente a las grandes estructuras corporativas, asegurando que la presión del seguro no condicione el resultado de su reclamación.
Plazos legales para no perder su derecho
El tiempo es un recurso limitado en el derecho de daños. Usted dispone de un plazo de un año para interponer la acción civil de reclamación. Es vital entender que este reloj no empieza a contar el día del siniestro, sino el día en que sus lesiones se estabilizan, lo que normalmente coincide con el alta médica definitiva. Para evitar la prescripción, es fundamental realizar comunicaciones fehacientes a la aseguradora. El envío de un burofax interrumpe el plazo legal, reiniciando el contador y garantizando que su derecho a una reparación justa permanezca vigente mientras se completa su tratamiento.
Indemnizaciones por lesiones graves y fallecimiento
Las situaciones de especial gravedad exigen un análisis jurídico que trasciende el cálculo ordinario de los días de curación. Cuando nos enfrentamos a secuelas permanentes invalidantes o a la pérdida de una vida, la indemnización por accidente de tráfico debe cumplir una función de sostén económico vital para el futuro. No se trata simplemente de un pago por el daño sufrido; es una estructura financiera diseñada para cubrir necesidades que persistirán durante décadas. En estos escenarios, el rigor técnico en la aplicación del Baremo marca la diferencia entre una compensación insuficiente y una reparación que realmente proteja la dignidad de la víctima y su entorno familiar.
La protección a los grandes lesionados
Los grandes lesionados son aquellas personas que, debido a la severidad de sus secuelas, ven afectada su autonomía de forma profunda y permanente. El sistema legal español contempla partidas específicas para estos casos, como la indemnización por necesidad de ayuda de tercera persona, destinada a sufragar el coste de cuidadores para actividades esenciales. Es imperativo asegurar también el coste de prótesis y ortesis, incluyendo sus recambios de por vida según la esperanza de vida de la víctima. El daño moral por pérdida de autonomía personal compensa la imposibilidad de realizar actividades de desarrollo personal, mientras que el perjuicio patrimonial debe cubrir la adaptación integral de la vivienda y el vehículo del afectado.
Reclamación por fallecimiento: justicia para la familia
En caso de muerte, el derecho a reclamar se distribuye entre cinco categorías de perjudicados: el cónyuge viudo, los ascendientes, los descendientes, los hermanos y los allegados. La valoración no solo atiende al parentesco, sino a la duración de la convivencia y la dependencia económica. El lucro cesante familiar es aquí el concepto más complejo y relevante, pues busca compensar la pérdida de los ingresos financieros que la víctima aportaba al hogar. Si usted se encuentra en esta situación, tiene derecho a reclamar una indemnización por fallecimiento en accidente que incluya además los gastos de sepelio, traslado y el perjuicio personal excepcional, el cual puede incrementar la cuantía básica hasta en un 25 por ciento en situaciones de especial dureza.
Existen también escenarios de extrema sensibilidad, como el perjuicio moral por pérdida de feto, que el Baremo de 2026 cuantifica atendiendo a las semanas de gestación. Cada uno de estos factores requiere una acreditación documental exhaustiva, desde informes de expertos en dependencia hasta estudios actuariales sobre ingresos futuros. La independencia frente a las propuestas de las aseguradoras es la única garantía de que estos conceptos, a menudo ignorados en las ofertas iniciales, sean incluidos íntegramente en la reparación final de la familia.
La importancia de un abogado independiente en delitos de tráfico
En los escenarios de mayor gravedad, la reclamación de una indemnización por accidente de tráfico trasciende la esfera puramente civil para adentrarse en el ámbito del derecho penal. Esta transición ocurre cuando el siniestro no es fruto de un simple despiste, sino de una imprudencia grave o menos grave tipificada en el Código Penal. El acompañamiento de un profesional independiente en esta etapa es decisivo, ya que los intereses en juego incluyen no solo la reparación económica, sino también la depuración de responsabilidades penales para el causante del daño.
Un accidente se convierte en delito cuando concurren factores determinantes como el consumo de alcohol o drogas, un exceso de velocidad que supere los límites legales establecidos o una conducción con temeridad manifiesta. En estas circunstancias, la víctima se encuentra en una posición procesal distinta. Una de las mayores ventajas estratégicas de la vía penal es la intervención del médico forense adscrito al juzgado. A diferencia de los peritos de parte, el forense es un funcionario público cuya valoración goza de una presunción de objetividad muy alta ante el juez, lo que suele facilitar la obtención de una cuantía justa sin las reticencias habituales de las aseguradoras.
Defensa legal técnica en vía penal
La intervención en procedimientos penales, como los juicios rápidos o los procedimientos abreviados, requiere una especialización técnica profunda. Actuar a través de una acusación particular permite a la víctima participar activamente en el proceso, proponer pruebas y asegurar que la investigación policial y judicial sea exhaustiva. No se trata solo de castigar la conducta infractora. Una sentencia condenatoria firme en vía penal establece los hechos probados de forma indiscutible, lo que despeja el camino para que la ejecución de la indemnización civil sea mucho más ágil y difícil de rebatir por la compañía de seguros responsable.
Independencia frente a las aseguradoras
El mayor error que puede cometer un lesionado es confiar su defensa exclusivamente al abogado que le asigna su propia compañía de seguros. Existe un conflicto de intereses latente: las aseguradoras mantienen acuerdos de colaboración y convenios de reciprocidad entre ellas para reducir costes. Un abogado en nómina de una compañía puede verse condicionado por las directrices corporativas que buscan cerrar expedientes de forma rápida y económica, en lugar de luchar por el último euro que le corresponde por ley.
Usted debe saber que la mayoría de las pólizas de seguro en España incluyen una cláusula de libre designación de abogado. Esto significa que tiene el derecho legal de elegir a un profesional externo y especializado, y su propia aseguradora estará obligada a sufragar los honorarios de este abogado hasta el límite pactado en su contrato. Optar por un defensor independiente le garantiza una estrategia orientada exclusivamente a sus intereses, asumiendo la carga administrativa y legal para que usted pueda centrarse en su recuperación personal. Si busca la máxima protección, le invitamos a que realice una consulta de su caso con Rodríguez Escudero y asegure su máxima indemnización a través de un equipo con más de 20 años de experiencia técnica.
Asegure su futuro con una reparación legal íntegra
Obtener una indemnización por accidente de tráfico justa en 2026 requiere algo más que seguir un Baremo actualizado; exige una estrategia técnica que priorice su bienestar sobre los intereses de las aseguradoras. Hemos analizado cómo la correcta valoración de las secuelas y la independencia frente a las ofertas motivadas son los pilares para garantizar que su recuperación no suponga una carga económica inasumible. Recuerde que su derecho a elegir un abogado independiente suele estar cubierto por su propia póliza, lo que le permite acceder a una defensa de alto nivel sin que esto suponga un obstáculo financiero adicional.
En Rodríguez Escudero Abogados, acumulamos más de 20 años defendiendo los derechos de las víctimas y nos especializamos en casos de fallecimiento y lesiones graves donde la precisión técnica es vital. Contacte con Rodríguez Escudero Abogados para una valoración gratuita de su indemnización y permítanos analizar la viabilidad de su reclamación sin ningún compromiso inicial. Estamos aquí para asumir toda la carga administrativa y legal, asegurando que usted reciba el trato humano y la compensación que merece para reconstruir su vida con total tranquilidad y respaldo experto.
Preguntas frecuentes sobre la reclamación de daños
¿Cuánto tiempo tengo para reclamar una indemnización por accidente de tráfico?
Usted dispone de un plazo de un año para interponer la acción civil de reclamación, contando desde el momento de la estabilización de las lesiones o el alta médica definitiva. Es crucial que busque asistencia sanitaria en las primeras 72 horas tras el siniestro para establecer el nexo causal. Además, debe comunicar el accidente a su propia compañía aseguradora en un periodo máximo de siete días para cumplir con las obligaciones contractuales y no perjudicar su derecho a la indemnización por accidente de tráfico.
¿Puedo reclamar si yo tuve parte de la culpa en el accidente?
Sí, es posible reclamar siempre que no sea el culpable exclusivo del siniestro. En casos de concurrencia de culpas, donde ambas partes han cometido alguna infracción, la cuantía de la reparación se reduce proporcionalmente según el grado de responsabilidad atribuido a la víctima. Por ejemplo, si se determina una culpa del 25 por ciento por su parte, recibirá el 75 por ciento de la valoración total. Un análisis técnico independiente es fundamental para evitar que la aseguradora le asigne una culpa superior de forma injustificada.
¿Qué gastos médicos están incluidos en la indemnización?
La reparación integral incluye todos los costes derivados de la asistencia sanitaria, como hospitalización, intervenciones quirúrgicas, pruebas diagnósticas y medicación. También son reclamables los gastos de desplazamiento a centros de rehabilitación y el coste de las terapias futuras que sean necesarias para su recuperación. Para asegurar el cobro de estas partidas, debe conservar todas las facturas y prescripciones médicas, ya que cualquier gasto no documentado será sistemáticamente rechazado por la compañía responsable durante el proceso de negociación.
¿Tengo que pagar a mi abogado si no gano el caso?
La mayoría de los despachos especializados en accidentes operan bajo un modelo de cuota litis, lo que significa que sus honorarios son un porcentaje de la suma obtenida. Generalmente, si no se consigue una indemnización por accidente de tráfico, el cliente no debe abonar honorarios profesionales por la gestión legal. Es recomendable revisar el contrato de servicios inicial para confirmar estas condiciones y verificar la cobertura de defensa jurídica de su póliza, la cual suele sufragar parcial o totalmente estos costes de representación.
¿Cuánto suele tardar el seguro en pagar la indemnización?
El plazo legal para que la aseguradora presente una oferta motivada es de tres meses desde la recepción de su reclamación formal. Una vez que usted acepta dicha oferta por escrito, la compañía tiene la obligación de realizar el ingreso en su cuenta bancaria en un plazo máximo de cinco días hábiles. Si el caso llega a la vía judicial debido a una discrepancia profunda en la cuantía o la responsabilidad, el proceso puede dilatarse varios meses dependiendo de la carga de trabajo del juzgado correspondiente.
¿Qué es el lucro cesante y cómo se calcula en 2026?
El lucro cesante es la compensación por la pérdida de ingresos económicos futuros que la víctima o sus familiares dejan de percibir a causa del accidente. En 2026, su cálculo se realiza mediante las tablas actuariales del Baremo, que cruzan variables como los ingresos netos del año anterior, la edad de la víctima y el grado de discapacidad o parentesco. Este concepto es vital en casos de fallecimiento o incapacidad permanente para garantizar la estabilidad financiera de quienes dependían económicamente del afectado.
¿Puedo elegir libremente a mi abogado aunque mi seguro me ofrezca uno?
Usted tiene el derecho absoluto de elegir libremente a su abogado, independientemente de que su compañía de seguros le ofrezca uno de sus servicios jurídicos internos. La cláusula de libre designación incluida en la mayoría de las pólizas en España permite que su seguro pague los honorarios de un profesional independiente hasta el límite establecido en su contrato. Optar por un abogado ajeno a las aseguradoras garantiza una defensa sin conflictos de intereses, enfocada exclusivamente en maximizar su reparación económica y proteger sus derechos.
¿Qué ocurre si el vehículo responsable no tiene seguro o se da a la fuga?
En situaciones donde el responsable carece de seguro, el coche ha sido robado o el conductor se da a la fuga sin ser identificado, la reclamación debe dirigirse al Consorcio de Compensación de Seguros. Este organismo público asume las funciones de la aseguradora y responde por los daños personales y materiales causados. El proceso para obtener la indemnización por accidente de tráfico ante el Consorcio sigue los mismos plazos y criterios del Baremo oficial, aunque requiere una acreditación probatoria muy rigurosa del siniestro.


