
El consumo colaborativo es una realidad desde hace ya algunos años, y hay sectores en los que ha tenido un gran desarrollo, siendo uno de ellos el de los viajes. Plataformas como BlaBlaCar son usadas cada año por miles de personas que quieren compartir sus gastos de desplazamiento.
Entre los usuarios de este sistema nos encontramos con personas de todas las edades, que han encontrado en este medio la mejor forma de desplazarse por placer o por necesidad sin tener que gastar mucho dinero.
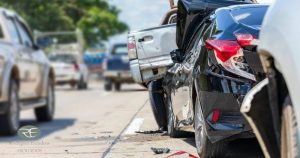
Sin embargo, no podemos perder de vista que el hecho de hacer un viaje en un medio de transporte siempre supone un riesgo. Así que conviene que estés al tanto sobre lo que ocurre si sufres un accidente en un coche compartido, y tener de mano a un buen abogado especializado en accidentes de tráfico y seguridad vial, por lo que pueda llegar a pasar.
Cobertura legal en caso de accidente de tráfico en coche compartido: ¿quién paga?
BlaBlaCar es la plataforma por excelencia cuando pensamos en compartir coche, pero no es la única. En España también se han utilizado otras como Carpooling, adquirida por BlaBlaCar en 2015, o Amovens, que además ofrece alquiler de coches entre particulares. Y, por supuesto, también es habitual compartir coche de manera informal con compañeros de trabajo, amigos o conocidos.
La clave en este tipo de servicio es que no hay un lucro para el conductor. Simplemente se trata de personas que van al mismo destino y deciden compartir vehículo y gastos. De hecho, la Ley de Ordenación de los Transportes Terrestres (artículo 101) lo considera transporte privado particular, que no puede dar lugar a remuneración, salvo la percepción de los gastos de desplazamiento. Por eso, es una actividad totalmente diferente de la que lleva a cabo Uber, que es un servicio de transporte de viajeros en el que el conductor sí obtiene un beneficio. Así lo confirmó la Audiencia Provincial de Madrid en 2019, al ratificar la sentencia del Juzgado de lo Mercantil n.º 2 de Madrid de 2 de febrero de 2017: BlaBlaCar no es una empresa de transporte, sino una plataforma que pone en contacto a particulares.
Y aquí radica una diferencia importante en caso de accidente. Las empresas de transporte de viajeros tienen un seguro específico para sus clientes, mientras que en un coche compartido la cobertura legal en caso de accidente depende del seguro obligatorio del vehículo responsable del siniestro. Si la culpa es del conductor del coche compartido, responde su aseguradora; si es de otro vehículo, la aseguradora de este.
Además, el conductor no necesita contratar un seguro especial para compartir coche. Al no existir ánimo de lucro, su póliza habitual cubre el trayecto como cualquier otro viaje.
En líneas generales, un seguro a todo riesgo cubre los daños materiales sufridos tanto por el vehículo culpable como por el que no lo es, mientras que un seguro a terceros solo cubre los daños ocasionados a otros. Sin embargo, en ambas modalidades las lesiones o daños personales están cubiertos a los acompañantes del vehículo culpable, pero no al conductor del mismo. El artículo 5 de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (LRCSCVM) excluye del seguro obligatorio las lesiones o el fallecimiento del conductor causante del accidente, que solo estarían cubiertos si tiene contratada una garantía voluntaria de accidentes del conductor. Ese mismo artículo también deja fuera los daños en el propio vehículo asegurado y en las cosas transportadas en él, como el equipaje de los pasajeros. Lo que sí quedan cubiertos son los daños personales ocasionados a terceros, ya sea conductor, ocupantes o peatón.
Si estás pensando en poner tu coche en alguna plataforma de viajes compartidos, lo mejor es que antes de hacerlo revises la póliza y compruebes qué coberturas tienes, especialmente si incluye el seguro de accidentes del conductor. Si no es así, siempre puedes contratar una cobertura adicional para mayor seguridad.

¿Cuánto suelen tardar en indemnizar las aseguradoras en caso de accidente en coche compartido?
Esto depende del tipo de daños sufridos. Si tanto los ocupantes del vehículo como sus bienes no han sufrido daños importantes, lo normal es que se haga una valoración rápida y en pocas semanas todo el asunto esté terminado.
Pero si el accidente ha tenido consecuencias graves, la recuperación de los heridos puede tardar meses e incluso podrían quedar secuelas que habría que valorar. En estos casos se retrasará el cobro de la indemnización hasta que haya una recuperación total o se conozcan las secuelas que van a quedar.
En cualquier caso, la ley fija un plazo máximo. Desde que recibe la reclamación del perjudicado, la aseguradora dispone de tres meses para presentar una oferta motivada de indemnización o, si rechaza la reclamación, una respuesta motivada (artículo 7.2 LRCSCVM). Si deja pasar ese plazo sin causa justificada, se generan intereses de demora a favor del perjudicado.
En estas situaciones la aseguradora hace una valoración y presenta una oferta motivada de indemnización, calculada conforme al baremo de tráfico, cuyas cuantías se han actualizado un 2,9 % para 2026. Si el afectado entiende que no se incluye todo lo que le corresponde, debe continuar reclamando. Las vías son múltiples: se puede ir a una mediación, solicitar la valoración de un perito médico independiente o un informe del Instituto de Medicina Legal y Ciencias Forenses (que el lesionado puede pedir aunque la aseguradora no esté de acuerdo, y con cargo a esta), e incluso en algunos casos acudir a un arbitraje o directamente a la vía judicial, ya sea con una demanda de reclamación de cantidad o con una conciliación.
Ten en cuenta también los plazos. La reclamación a la aseguradora interrumpe la prescripción, y desde que te notifican la oferta o la respuesta motivada se abre un nuevo plazo de un año para acudir a los tribunales. Además, para demandar es imprescindible acreditar que se ha presentado previamente esa reclamación a la aseguradora. Tras la entrada en vigor de la Ley Orgánica 1/2025, que obliga a intentar un medio adecuado de solución de controversias (MASC) antes de demandar, Audiencias Provinciales como las de Barcelona o Las Palmas consideran que esta reclamación previa cumple dicho requisito.
En cualquier caso, lo recomendable es que esta reclamación sea dirigida por un abogado especialista en accidentes de tráfico para que no quede ningún perjuicio sufrido sin ser resarcido.
Aspectos a tener en cuenta para recibir la máxima indemnización posible
En los casos de accidentes leves es habitual que los afectados no reciban ningún tipo de asistencia médica, lo que les dificulta después reclamar a la aseguradora una indemnización. Por eso, por leve que haya sido el incidente, lo mejor es acudir a un centro médico y que se elabore un parte de lesiones.
Aunque los daños sufridos sean escasos, si hay un parte de lesiones ya hay una base sobre la que reclamar una indemnización a la aseguradora.
Usa siempre el cinturón de seguridad, también en los asientos traseros. Si como pasajero no lo llevabas puesto y eso agravó tus lesiones, la indemnización puede reducirse hasta un 75 % por culpa concurrente (artículo 1.2 LRCSCVM).
Además, conserva toda la documentación del viaje: la reserva en la aplicación, los datos del conductor y la matrícula del vehículo, el parte amistoso o el atestado policial y los datos de posibles testigos. Te servirán para acreditar el accidente y tu condición de ocupante.
Seguro de BlaBlaCar con AXA: coberturas adicionales para conductor y pasajeros
Compartir coche implica una responsabilidad para la persona que va al volante. No es solo que pueda haber un accidente; también puede ocurrir que el vehículo sufra una avería o que alguno de los pasajeros se deje algo olvidado y luego lo reclame. Por eso, ya existen seguros específicos para los vehículos que forman parte de las plataformas de viajes compartidos.
En el caso de BlaBlaCar, la compañía tiene un acuerdo firmado con AXA desde 2015 para ofrecer una mayor protección a los usuarios y mejorar así la calidad del servicio. Gracias a este seguro, sin coste adicional, los usuarios de la plataforma disfrutan de las siguientes coberturas. Se aplican en los viajes reservados online a través de la web o la app de BlaBlaCar, con al menos un pasajero a bordo y con origen o destino en España.
- Asistencia en carretera tanto al conductor como a los ocupantes en caso de avería, accidente, pinchazo, falta o error de combustible, incendio, vandalismo o incluso robo. Incluye la reparación in situ o el remolque hasta el taller más cercano, con un límite de 160 €.
- Garantía de llegada al destino para el conductor y sus acompañantes si el vehículo queda inmovilizado más de tres horas o es robado. Se les dota de otro medio de transporte, para continuar el viaje o volver al punto de recogida, e incluso se proporciona alojamiento para pernoctar si fuera necesario: una noche en España (dos en el extranjero), hasta 80 € por noche y persona.
- Protección legal al conductor, con asesoramiento jurídico telefónico, reclamación de daños y defensa frente a sanciones de tráfico.
- Accidentes del conductor. Esto es especialmente importante, ya que el seguro obligatorio no cubre las lesiones del conductor culpable. Con esta cobertura adicional, AXA abona un capital de 25.000 € si el conductor fallece o queda en situación de incapacidad permanente absoluta a consecuencia del accidente. No cubre, por tanto, cualquier lesión, sino solo estos supuestos más graves.
- Cobertura de objetos olvidados. Si alguno de los viajeros se deja algo olvidado en el vehículo, el conductor puede enviar ese objeto a su propietario y la aseguradora le reembolsa el coste, hasta 120 € por envío y pasajero (paquetes de hasta 8 kg).
Además, al publicar el viaje el conductor puede contratar un seguro adicional de daños propios por 2 € por trayecto, que se descuentan de las aportaciones de los pasajeros. Cubre los daños en su vehículo hasta 2.500 € si está asegurado a terceros, o la franquicia si tiene un todo riesgo con franquicia, siempre que exista un parte amistoso o firmado por la autoridad.
Ten en cuenta que estas coberturas no sustituyen al seguro obligatorio del vehículo, sino que lo complementan. Tampoco se aplican a los viajes acordados fuera de la plataforma.

Compartir coche es seguro
De lo que hemos visto hasta ahora se desprende que compartir coche, ya sea con un compañero de trabajo o con un desconocido con el que has contactado a través de una plataforma colaborativa tipo BlaBlaCar, es seguro desde el punto de vista legal. Incluso en aquellos casos en los que el vehículo solo esté asegurado a terceros, tienes derecho a que se te indemnicen los daños sufridos en tu persona.
Tus bienes, como el equipaje o el móvil, también son indemnizables si el responsable es otro vehículo. Pero si la culpa es del conductor del coche en el que viajas, su seguro obligatorio no cubre las cosas transportadas. En ese caso dependerá de las coberturas voluntarias de su póliza o de reclamárselos directamente al conductor responsable.
Y si el vehículo causante no tuviera seguro, fuera desconocido o hubiera sido robado, será el Consorcio de Compensación de Seguros quien indemnice, dentro de los límites del seguro obligatorio (artículo 11 LRCSCVM).
Además, gracias a las coberturas extra que ofrecen las compañías de seguros con las que trabajan las plataformas de coches compartidos, estás todavía más protegido, ya que te ayudan a llegar a tu destino si el vehículo queda inmovilizado. Eso sí, la indemnización por las lesiones que sufras como pasajero corresponde siempre a la aseguradora del vehículo responsable del accidente.